







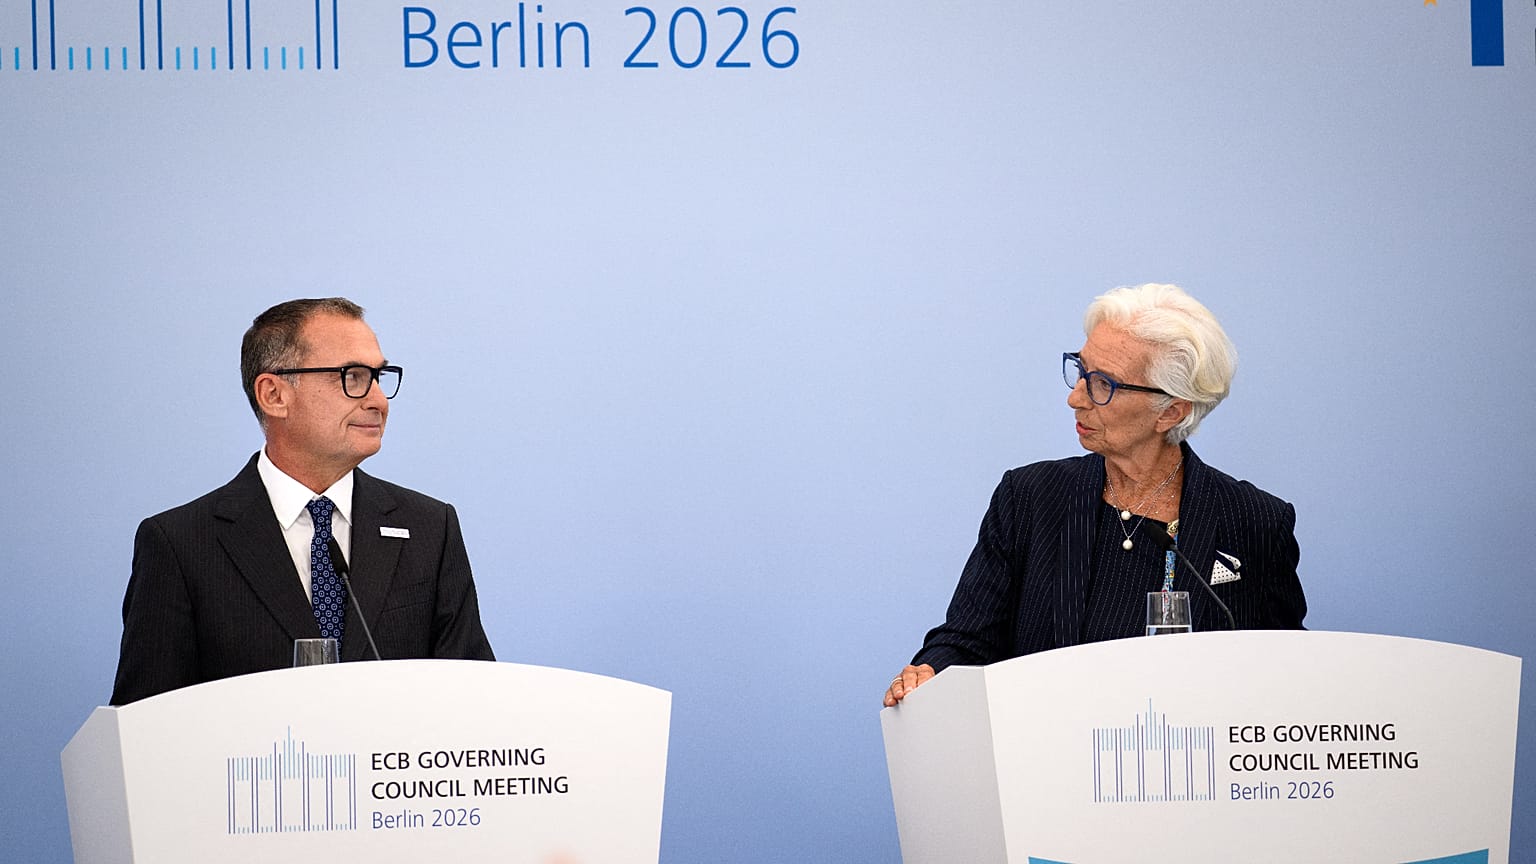


بانکهای مرکزی اروپا خواستار تشدید مقررات رمزارز در اتحادیه اروپا، ممنوعیت پرداخت سود روی استیبلکوینها، اختیارات تازه برای مهار توکنهای وابسته به ارزهای خارجی مانند دلار آمریکا و نظارت یکپارچه بر شرکتهای رمزارزی هستند.
یک روز پس از رونمایی از «پونتس»، سیستم بانک مرکزی اروپا برای تسویه داراییهای توکنیزهشده با پول بانک مرکزی، این نهاد تشریح کرده که چگونه میخواهد مقررات رمزارزها در اروپا از نو نوشته شود.
 آگهی
آگهی
این پاسخ که روز سهشنبه از سوی «نظام اروپایی بانکهای مرکزی» منتشر شد؛ نهادی که بانک مرکزی اروپا را با بانکهای مرکزی ملی کشورهای عضو اتحادیه در بر میگیرد، خواستار سختگیرانهتر شدن قواعد مربوط به استیبلکوینها، استیکینگ و شرکتهای فعال در حوزه رمزارز است.
این موضعگیری وارد فرایند بازنگری مقررات بازار داراییهای رمزینه، موسوم به MiCA، از سوی کمیسیون اروپا میشود؛ مقرراتی که چارچوب اتحادیه برای رمزارزها و شرکتهای معاملهگر آنهاست.
مقررات MiCA از دسامبر ۲۰۲۴ لازمالاجرا شده و آخرین مهلت گذار برای فعالان موجود اول ژوئیه به پایان رسید تا شرکتها از جمله بایننس، بزرگترین صرافی جهان ارائه خدمات به مشتریان اروپایی را متوقف کنند.
فرایند مشورتگیری کمیسیون قرار است ۳۰ سپتامبر، یعنی یک ماه دیرتر از برنامه اولیه، پایان یابد.
توصیههای بانکهای مرکزی جنبه الزامآور ندارد و کمیسیون اروپا آنها را در کنار سایر پاسخها بررسی خواهد کرد تا ببیند آیا باید این قانون دوباره گشوده و اصلاح شود یا نه.
دیپلماتهای اتحادیه اروپا به یورونیوز گفتهاند انتظار دارند بازنگری در سال ۲۰۲۷ انجام شود؛ روندی که نیازمند تایید پارلمان اروپا و کشورهای عضو خواهد بود.
بدون سود و بدون روزنه قانونی
استیبلکوینها نوعی ارز دیجیتالاند که برای حفظ ارزش ثابت طراحی شدهاند و معمولا ارزش خود را با دلار آمریکا همراستا نگه میدارند.
مقررات MiCA هماکنون انتشاردهندگان و صرافیهای رمزارزی را از پرداخت سود به این توکنها منع میکند و بانکهای مرکزی میخواهند این ممنوعیت حفظ شود.
بانک مرکزی اروپا در پاسخ خود اعلام کرده است که «پرداخت هرگونه سود یا پاداش بر استیبلکوینها باید همچنان ممنوع بماند».
هدف آنها راهدورزدنهاست. در این پاسخ تاکید شده برخی صرافیها خدماتی مانند وامدهی، وامگیری و استیکینگ رمزارز ارائه میکنند و «از این طریق اثر اقتصادی پرداخت سود را از راه خدمات جانبی یا خارج از نظارت بازتولید میکنند».
بانکهای مرکزی خواستار آن شدهاند که ممنوعیت به این فعالیتها و نیز پاداشهای غیرمستقیم از جمله برخی مزایای برنامههای وفاداری مشتری تعمیم یابد و این را «اولویت روشن قانونگذاری» توصیف کردهاند.
در واشنگتن مسیر متفاوتی طی شده است.
قانون GENIUS ۲۰۲۵ انتشاردهندگان آمریکایی استیبلکوین را از پرداخت سود منع کرد اما به صرافیها اجازه داد همچنان پاداش ارائه کنند و اینکه آیا باید این شکاف بسته شود یا نه به یکی از بحثبرانگیزترین محورهای نبرد بر سر قانون CLARITY، لایحه شاخص حوزه رمزارزها، تبدیل شد؛ لایحهای که ۱۵ سپتامبر تنها ده رای کم آورد و در سنای آمریکا تصویب نشد.
ترمز بر استیبلکوینهای دلاری آمریکا
بانکهای مرکزی خواهان ابزارهای قویتری علیه توکنهایی هستند که به ارزهای خارجی متصل شدهاند.
به گفته آنها، مفید خواهد بود اگر نهادهای نظارتی بتوانند در مواردی که بانکهای مرکزی تشخیص میدهند این توکنها تهدیدی از جمله برای ثبات مالی ایجاد میکنند، بر انتشاردهندگان «ممنوعیت صدور توکنهای جدید و نیز الزام بازخرید توکنهای موجود» اعمال کنند.
در نگاه کلیتر، آنها با توجه به انتقالهای آنی بانکی و طرح یوروی دیجیتال، مزیت محدودی برای استفاده از استیبلکوینها در پرداختهای روزمره در داخل اتحادیه میبینند. آنها هشدار میدهند مقررات MiCA هیچ مبنای حقوقی برای انتشار همزمان یک استیبلکوین واحد در داخل و خارج اتحادیه فراهم نکرده است.
به باور آنها، در یک سناریوی هجوم به بانکها ممکن است ذخایر اروپایی صرف پرداخت به دارندگان توکن در خارج شود در حالی که «مقامهای اتحادیه اروپا نمیتوانند با قطعیت تعیین کنند چه تعداد توکن در درون اتحادیه نگهداری میشود».
بانکهای مرکزی منطقه یورو همچنین در حال حاضر به ناشران استیبلکوین اجازه نمیدهند وجوه مشتریان را نزد خود نگه دارند.
در این پاسخ هشدار داده شده که توکنی که به طور کامل با پول بانک مرکزی پشتیبانی شود «در عمل به یک ارز دیجیتال بانک مرکزیِ مصنوعی تبدیل خواهد شد»؛ نسخهای خصوصی و تقلیدی از یوروی دیجیتال که میتواند دستکم در نظریه، به ویژه در دورههای تنش، موجب خروج سپردهها از بانکهای تجاری شود.
استیکینگ و امور مالی غیرمتمرکز
در مورد استیکینگ، یعنی زمانی که کاربران رمزارزهای خود را در برابر کسب پاداش قفل میکنند، این پاسخ صریح است: «استیکینگ، وامدهی و وامگیری مبتنی بر داراییهای رمزی باید در سطح اتحادیه تنظیمگری شود».
بانکهای مرکزی استدلال میکنند هر جا شرکتی رمزارزهای مشتریان را میگیرد و وعده میدهد آنها را احتمالا همراه با سود بازگرداند، این سازوکار میتواند در ادبیات بانکی «قابل مقایسه با جذب وجوه قابلبازپرداخت» تلقی شود.
همین منطق در مورد امور مالی غیرمتمرکز یا دیفای نیز صدق میکند؛ جایی که وامدهی و معامله نه از طریق یک شرکت، بلکه روی نرمافزارهای خودکار انجام میشود.
مقررات MiCA خدمات کاملا غیرمتمرکز را از شمول خود معاف کرده اما هرگز این اصطلاح را تعریف نکرده است و بانکهای مرکزی با استناد به مطالعاتی میگویند «به ندرت، اگر اصلا، میتوان به غیرمتمرکزسازی کامل دست یافت»؛ وضعیتی که مشخص نمیکند در نهایت چه کسی کنترل را در دست دارد.
چه نهادی مجوز صرافیهای رمزارزی را صادر میکند؟
بانکهای مرکزی از پیشنهاد کمیسیون برای انتقال صدور مجوز و نظارت بر شرکتهای رمزارزی از رگولاتورهای ملی به نهاد ناظر بازارهای اتحادیه اروپا، ESMA، نیز حمایت میکنند.
در حال حاضر یک مجوز ملی کل بلوک را پوشش میدهد؛ مسیری که بایننس ابتدا در یونان در پیش گرفت.
روزنامه والاستریت ژورنال هفته گذشته با استناد به منابع آگاه از این گفتوگوها گزارش داد که کریستین لاگارد، رئیس بانک مرکزی اروپا، از کیریاکوس میتسوتاکیس، نخستوزیر یونان، خواسته درخواست بایننس را به دلیل سوابق مشکلدار این صرافی در رعایت مقررات و نگرانی از اینکه ابعاد فعالیت آن میتواند استفاده از استیبلکوینهای دلاری آمریکا را در اروپا گسترش دهد، تایید نکند.
به نوشته این روزنامه، یک مقام بلندپایه نهاد ناظر یونان به بایننس گفته بود لاگارد میخواهد تصمیمگیری تا زمان بر عهده گرفتن مسئولیت توسط ESMA به تعویق افتد؛ همان تغییری که بانکهای مرکزی در پاسخ روز سهشنبه خود از آن حمایت کردهاند. بایننس ۲۴ ژوئن درخواستش را پس گرفت.
نه بانک مرکزی اروپا و نه رگولاتور یونان این روایت را تایید نکردهاند. بانک مرکزی اروپا که نقشی رسمی در صدور مجوز برای شرکتهای رمزارزی ندارد از اظهار نظر خودداری کرد و بایننس اعلام کرد که «در مورد گمانهزنیها اظهار نظر نمیکند».