


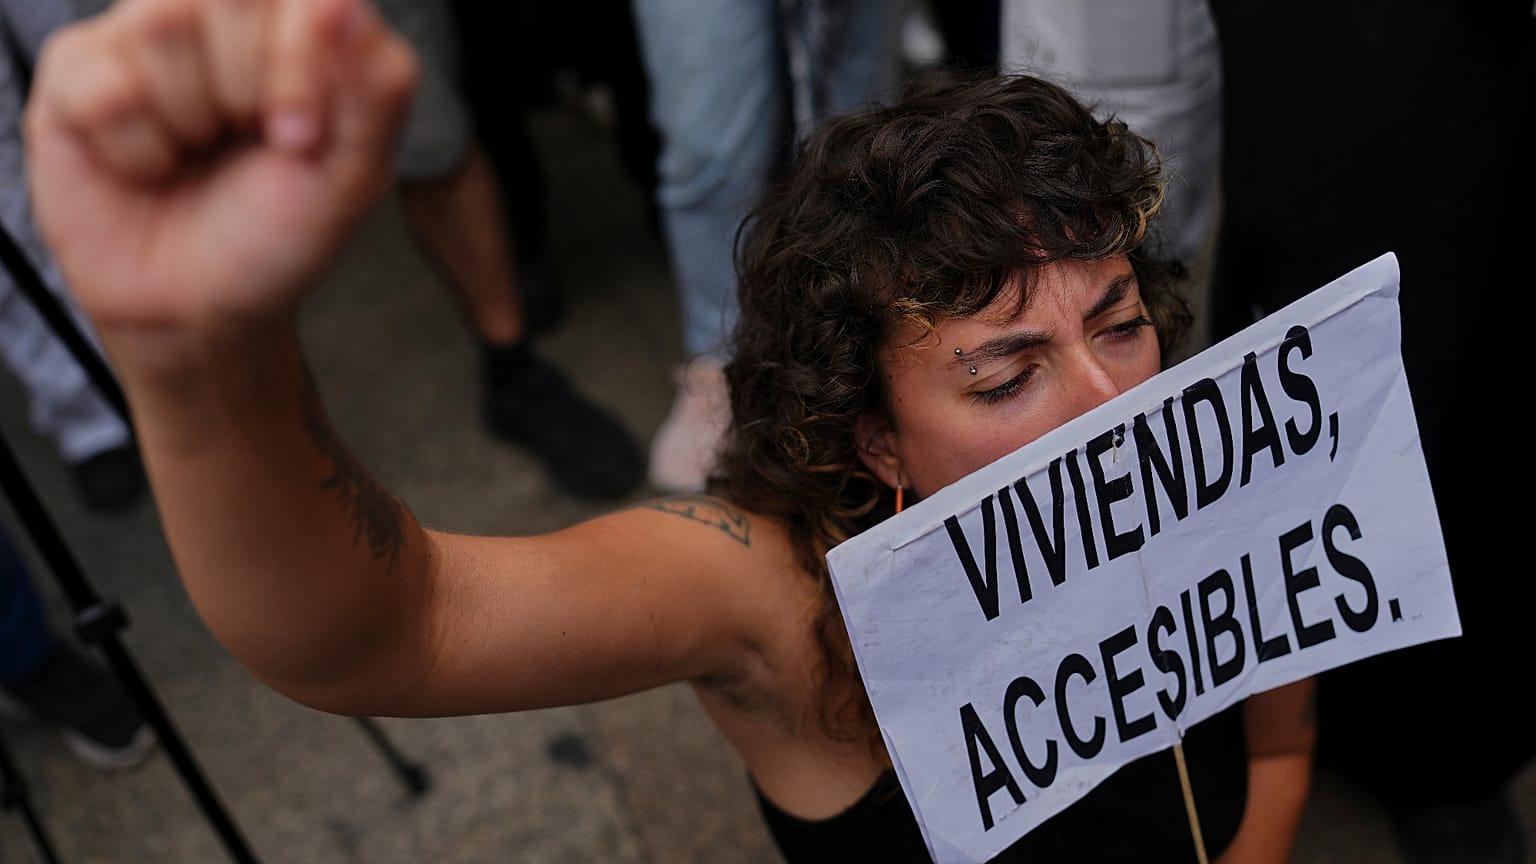


قیمت مسکن از ۲۰۱۵ تا ۲۰۲۵، ۸۴.۶ درصد بالا رفته اما دستمزدها فقط ۲۷.۸۵ درصد رشد کرده است. کمبود مسکن ارزان و مشکل پسانداز بحران را تشدید کرده و بهگفته کارشناسان اصلاحات جدی لازم است.
در اسپانیا، داشتن شغل دیگر تضمینی برای دسترسی به مسکن نیست. افزایش چشمگیر قیمت خرید و اجاره خانه در سالهای اخیر، که بسیار جلوتر از رشد دستمزدها حرکت کرده، هم پرداخت وام مسکن را دشوار کرده و هم امکان پسانداز برای تامین هزینه پیشپرداخت را محدود کرده است.
 آگهی
آگهی
این شکافی است که بهویژه ـ هرچند نه فقط ـ جوانان و خانوارهای با درآمد پایین و متوسط را تحت تاثیر قرار میدهد و در هفتههای اخیر موضوع دسترسی به مسکن را در مرکز بحثهای اجتماعی و سیاسی قرار داده است؛ تا جایی که رئیس دولت، پدرو سانچس، به دلیل ناتوانی از تصویب در کنگره مجموعهای از تدابیر فوری برای پاسخ دادن به نارضایتی ملموس در خیابانها، تصمیم گرفت انتخابات سراسری را جلو بیندازد.
رافائل پامپییون، استاد تمام اقتصاد کاربردی در دانشگاه سان پابلو-سهاو در مادرید، در گفتوگو با «یورونیوز» تاکید میکند که «مسئله اساسا ساختاری است» و اذعان دارد که شکاف فعلی میان دستمزدها و هزینه بالای اجاره و وام مسکن «دسترسی به خانه را دشوار میکند» و یادآور میشود که «داشتن پول برای پیشپرداخت بهتنهایی کافی نیست».
بر اساس دادههای (منبع به زبان اسپانیایی) موسسه ملی آمار اسپانیا (INE)، قیمت مسکن بین سالهای ۲۰۱۵ تا ۲۰۲۵ معادل ۸۴,۶ درصد افزایش یافته است؛ در حالی که میانگین دستمزد ناخالص سالانه تنها ۲۷,۸۵ درصد بین ۲۰۱۵ تا ۲۰۲۴ رشد کرده و به ۲۹ هزار و ۵۴۰ یورو رسیده است. دستمزدهای توافقشده در مذاکرات جمعی نیز در همین دوره حدود ۲۷ درصد افزایش داشتهاند.
این فاصله امروز هم پابرجاست. قیمت مسکن در سهماهه دوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۱۲,۲ درصد بالا رفته است، در مقابل رشد متوسط دستمزدها که طبق دادههای وزارت کار بین ۳ تا ۴ درصد بوده است. قیمت مسکن با سرعتی افزایش مییابد که درآمد ناشی از کار توان همراهی با آن را ندارد.
یک مطالعه (منبع به زبان اسپانیایی) اخیرِ اکسفام اینترمون که هفته گذشته منتشر شد هشدار میدهد که هزینههای مربوط به مسکن، نرخ فقر شاغلان را به ۱۵,۴۹ درصد رسانده است؛ یعنی حدود ۷۷۰ هزار نفر در سراسر کشور. طبق این گزارش، از هر سه نفر شاغلی که خانهای را با قیمت بازار اجاره میکند، یک نفر پس از پرداخت اجاره در فقر زندگی میکند. این نرخ در میان کسانی که اقساط وام مسکن میپردازند به ۳۴,۰۸ درصد میرسد، در برابر ۱۰,۲۲ درصد برای وامگیرندگان و ۷,۹۵ درصد برای کسانی که خانهشان را کاملا پرداخت کردهاند.
آلخاندرو گارسیاخیل، مسئول مسکن، اشتغال و سیاستهای اجتماعی در اکسفام اینترمون، میگوید: «اخراج از خانه افراطیترین چهره بحران مسکن است، اما تنها صورت آن نیست» و ادامه میدهد: «یک واقعیتِ کمتر دیدهشده هم وجود دارد؛ افرادی که کار میکنند و بهسختی میتوانند هر ماه هزینه خانه خود را بپردازند اما پس از آن درآمد کافی برای داشتن زندگی شایسته در اختیار ندارند».
اجاره؛ هزینهای که خرید خانه را دشوار میکند
مساله فقط به قیمت خرید محدود نمیشود. طبق آخرین گزارش (منبع به زبان اسپانیایی) سالانه بانک اسپانیا، چهار خانوار از هر ده خانواری که در خانه اجارهای زندگی میکنند، تحت فشار مالی بیش از حد قرار دارند زیرا بیش از ۴۰ درصد درآمد خود را صرف پرداخت اجاره میکنند. در کلانشهرها و مناطقی که بیش از همه تحت تاثیر گردشگری هستند، فشار بر قیمتها این دشواریها را تشدید میکند.
در این سند آمده است که «رشد قیمت مسکن نسبت به درآمد خانوارها بیشتر بوده و همین امر میزان تلاش مورد نیاز را افزایش داده و شرایط خرید خانه در اسپانیا را بیش از اقتصادهای بزرگ اروپا سختتر کرده است».
اجاره همچنین برای کسانی که میخواهند خانهای بخرند به مانعی جدی تبدیل شده است. هرچند در برخی موارد قسط وام مسکن میتواند از اجاره ماهانه قابلتحملتر باشد، گردآوری سرمایه لازم برای دریافت وام، وقتی بخش قابلتوجهی از حقوق صرف اجاره میشود، هر روز دشوارتر میشود. پامپییون توضیح میدهد که «داشتن پول برای پیشپرداخت بهتنهایی کافی نیست».
او میافزاید: «یک فیش حقوقی امکان پرداختهای ماهانه را فراهم میکند، اما خرید خانه نیازمند پیشپرداخت بالایی برای خرید یک واحد است که مستلزم داشتن پسانداز قابل توجه است.» این استاد دانشگاه که دکترای علوم اقتصادی و بازرگانی از دانشگاه بارسلونا و مدرک MBA از مدرسه کسبوکار IESE دارد تاکید میکند: «هرچه زمان بیشتری برای فراهم کردن پیشپرداخت لازم باشد، فرد سالهای بیشتری را به پرداخت اجاره ادامه میدهد.»
با در نظر گرفتن قیمت متوسط حدود ۲۰۰ هزار یورو برای هر واحد مسکونی، خریدار باید نزدیک به ۶۰ هزار یورو برای پیشپرداخت و هزینههای جانبی معامله در اختیار داشته باشد. پامپییون توضیح میدهد که در نبود امکان پسانداز، کمک خانواده در بسیاری موارد تنها راه «شکستن این چرخه» است. او میگوید: «کسانی که از چنین کمکی محروماند باید مسیر بسیار طولانیتری را طی کنند. در نتیجه، دارایی خانوادگی ـ همراه با مستمریهای سخاوتمندانه ـ نقش فزایندهای در تعیین فرصتهای فرزندان پیدا میکند.»
در این چارچوب، دشواری استقلال مالی و خروج از خانه والدین، نابرابری فزایندهای را میان کسانی که میتوانند روی حمایت خانواده حساب کنند و کسانی که صرفا به حقوق ماهانه خود متکیاند، آشکار میکند. از سال ۲۰۰۸ تاکنون سهم خانوارهایی که مالک خانه نیستند ۴۵ درصد افزایش یافته است؛ رقمی که در پیمایش شرایط زندگی (منبع به زبان اسپانیایی) موسسه ملی آمار ثبت شده است.
مسالهای ساختاری که فراتر از دستمزدهاست
کاهش دستمزدها در جریان بحران اقتصادی، احیای کند حقوقها و ورود صندوقهای سرمایهگذاری به بازار املاک همگی به گسترش این فاصله کمک کردهاند. کمبود عرضه نیز بر مشکل افزوده است؛ بین سالهای ۲۰۲۱ تا ۲۰۲۵، طبق برآورد بانک اسپانیا، کمبود حدود ۷۵۰ هزار واحد مسکونی انباشته شده است. در سال ۲۰۲۵ حدود ۲۲۵ هزار خانوار جدید تشکیل شد، در حالی که ساخت تنها حدود ۹۲ هزار واحد جدید به پایان رسید.
با وجود تاثیر عمیق این شکاف، بسیاری کارشناسان هشدار میدهند که عدم توازن میان درآمد و هزینه مسکن، صرفا با افزایش دستمزدها حل نخواهد شد. گارسیاخیل با اشاره به مطالعه اکسفام اینترمون میگوید: «همیشه این تصور وجود داشته که بهترین ابزار مقابله با فقر، اشتغال است؛ اما این تحلیل نشان میدهد که داشتن شغل بهتنهایی کافی نیست.»
کمیسیون اروپا در ارزیابی (منبع به زبان اسپانیایی) خود از وضعیت این بخش، موضعی صریح دارد و مینویسد: «بخش مسکن در اسپانیا با چالشهای ساختاری عمیقا ریشهدار روبهروست. بازار املاک این کشور با عدمتطابق جدی میان عرضه و تقاضا مواجه است و در کنار آن فقدان ذخیره قابلتوجهی از واحدهای مسکونیِ مقرونبهصرفه و اجتماعی، از جمله گزینههای اجاره اجتماعی، به چشم میخورد.»
در واکنش به وضعیت کنونی، دو اتحادیه بزرگ کارگری، سیسیاواو و اوجیتی، تصمیم گرفتهاند در ۱۱ نوامبر آینده یک اعتصاب عمومی ۲۴ ساعته برگزار کنند؛ اعتصابی با شعار «دستمزدها، مسکن، قیمتها» که با آن امید دارند نارضایتی اجتماعی ناشی از این بحران را در اسپانیا، بهویژه پس از ماجرای اخراج ـ و مرگ پس از آن ـ ماریکارمن، زن ۸۷ سالهای که اوایل اکتبر چند روز پس از بیرونراندهشدن از خانهاش درگذشت، کانالیزه کنند.
پهپه آلوارس، دبیرکل اوجیتی، اخیرا در گفتوگو با رسانهها گفت (منبع به زبان اسپانیایی): «در شرایط کنونی هیچ دستمزدی و هیچ قرارداد جمعی نمیتواند امکان دسترسی ما به مسکن را فراهم کند». او افزود: «نمیتوانیم بیش از این با وضعیتی ادامه دهیم که در آن برای اکثریت قریب به اتفاق کارگران و کارمندان کشورمان، با دستمزدهایی که داریم، دسترسی به مسکن نه در قالب اجاره و نه در قالب مالکیت عملا ناممکن است.»
این دو تشکل کارگری خواستار آن شدهاند که حداقل دستمزد قانونی در سال ۲۰۲۷ دستکم ۷ درصد افزایش یابد و در قالب ۱۴ پرداخت سالانه از مرز ۱٬۳۰۰ یورو عبور کند. با این حال، اونای سوردو، دبیرکل سیسیاواو، اذعان میکند که سیاستهای دستمزدی در برابر جهش قیمت املاک با محدودیتهایی روبهروست.
سوردو در بیانیهای (منبع به زبان اسپانیایی) به تاریخ ۱۳ اکتبر تاکید کرد: «در هیچ کشوری از جهان سیاست دستمزدیای وجود ندارد که بتواند با افزایش سالانه ۱۲ درصدی قیمت مسکن مقابله کند؛ افزایشی که بهراستی افراطی است».
این سازمان پیشنهاد میکند دستکم ۱ درصد تولید ناخالص داخلی سالانه به مسکن عمومی در طول یک دهه اختصاص یابد و خواستار اتخاذ تدابیری برای مهار سفتهبازی و کنترل افزایش قیمت املاک است.
در همین راستا، پامپییون نیز بر لزوم اصلاحاتی تاکید میکند که بسیار فراتر از یک افزایش ساده دستمزدهاست؛ اصلاحاتی که در نهایت مستلزم «شرکتهای بهرهورتر، سرمایهگذاری و مشاغلی با ارزش افزوده بالاتر» خواهد بود. او یادآور میشود که یکی از مشکلات اصلی این است که «تقاضا برای مسکن با سرعتی بسیار بیشتر از زمان لازم برای ساخت آن در حال افزایش است».
این استاد اقتصاد میگوید: «سیاست اقتصادی باید روی دستمزدها اثر بگذارد، اما بیش از هر چیز باید بر عرضه خانهها تمرکز کند». او اضافه میکند: «باید ساختوساز را در جاهایی که تقاضا وجود دارد تسهیل کرد؛ از طریق تامین زمین قابل ساخت، تسریع صدور مجوزها، هماهنگکردن زیرساختها و کاستن از روندهای اداریای که هزینهها را بالا میبرند بیآنکه حفاظت موثر فراهم کنند».
در هر حال، آنچه همه طرفهای درگیر ـ سیاستمداران، اتحادیهها، کارشناسان و اکثریت جامعه ـ بر آن اتفاقنظر دارند این است که بحران مسکن در اسپانیا مشکلی ساختاری است؛ بحرانی با راهحلهای اندک در کوتاهمدت که نیازمند برنامهریزی گسترده و بلندمدت است.