






تامین اجتماعی در ۲۰۲۵ با کسری ۰٫۴ درصدی تولید ناخالص داخلی بسته شد، اما با انتقال ۴۷۸۱۵ میلیون از دولت، فدئا کسری واقعی را ۴٫۱۵ درصد میداند؛ نظام بازنشستگی ورشکسته نیست، ولی هر روز بیشتر به بودجه دولت وابسته است.
در ۵ اکتبر، پدرو سانچز انتخابات سراسری برای ۲۹ نوامبر را اعلام کرد و طبق معمول در همه انتخابات، بار دیگر موضوع بازنشستگیها در مرکز توجه قرار گرفته است. یکی از رایجترین پرسشها این است که: آیا نظام بازنشستگی در آستانه ورشکستگی است؟ ارقام موجود پاسخ قاطعی، نه در جهت تایید و نه در جهت رد، به این پرسش نمیدهند.
 آگهی
آگهی
امسال، اسپانیا رکورد بزرگترین حقوق ماهانه تاریخ خود را شکست و رقم پرداختی ماهانه به نزدیک ۱۴.۵ میلیارد یورو رسید. کسری ثبتشده تامین اجتماعی نیز به ۰.۴ درصد تولید ناخالص داخلی کاهش یافته که کمترین سطح از ۲۰۱۱ است. با این حال، بیش از ۲۰ درصد از درآمدهای نظام تامین اجتماعی از بودجه دولت تامین میشود، بدهی به خزانهداری از ۱۳۶ میلیارد یورو فراتر رفته و موج بازنشستگی گسترده نسل «بیبیبوم» تازه آغاز شده است.
آیا نظام بازنشستگی پرداختبههنگام میتواند ورشکست شود؟
نظام بازنشستگی در اسپانیا مبتنی بر پرداختبههنگام است؛ یعنی حقبیمههایی که امروز پرداخت میشود، مستقیما صرف تامین مستمریهای امروز میشود. حساب انباشتهای به نام هر کارگر وجود ندارد و نه صندوقی که بتواند به طور کامل خالی شود. قانون اساسی، در ماده ۵۰، دولت را موظف میکند بازنشستگیهای کافی را تضمین کند و آنها را به طور منظم بهروز کند. در صورت کمبود منابع، دولت باید کسری را از طریق وام یا انتقال بودجهای جبران کند.
اصطلاح «ورشکستگی» برای این مساله دقیق نیست. نظامهای پرداختبههنگام مانند یک شرکت ورشکست نمیشوند. تا زمانی که یک کشور یا دولت پشت این نظام باشد، مستمریها پرداخت میشود. آنچه ممکن است رخ دهد این است که هزینه نظام تندتر از اقتصادی که آن را حمل میکند رشد کند و در نهایت باید تصمیم گرفته شود چه کسی این هزینه را میپردازد.
سانتیاگو کالوو، استاد اقتصاد کمی و اقتصاد عمومی و معاون مرکز روت ریچاردسون، از همین پیشفرض حرکت میکند. به گفته او، تامین اجتماعی مانند یک شرکت نمیتواند ورشکست شود، چون پشت آن توانایی دولت برای اخذ مالیات و انتشار بدهی قرار دارد.
به گفته او، مشکل این است که در این صورت ریسک به خود دولت منتقل میشود. او در کتاب «فیل در اتاق» که همراه با دانیل فرناندس نوشته، از چیزی سخن میگوید که آن را «ورشکستگی به سبک یونان» مینامد. کالوو این سناریو را چنین توصیف میکند: پس از سالها تامین مالی حفره نظام با بدهی، یک رکود یا جهش نرخهای بهره باعث جهش ریسک اعتباری میشود و اسپانیا توان تامین مالی خود را با هزینه قابل قبول از دست میدهد.
کالوو هشدار میدهد که در آن لحظه دیگر درباره تعدیلها در پارلمان، با جدول زمانی و به شکل تدریجی، تصمیم گرفته نمیشود، بلکه این تصمیمها در مذاکره با بستانکاران و به عنوان شرط دریافت بسته نجات مالی گرفته میشود و اولین بندی که در بودجه دستکاری میشود، بزرگترین ردیف هزینهای است. او یادآوری میکند که در یونان، کاهشها دامن کسانی را هم گرفت که پیشتر بازنشسته شده بودند و مستمری متوسط از حدود ۱۳۵۰ یورو در ۲۰۰۹ به ۸۳۳ یورو چند سال بعد سقوط کرد. ارقامی که در ادامه میآید، ابعاد این بحث را نشان میدهد.
حسابهای رسمی: کسری ۰.۴ درصدی از تولید ناخالص داخلی
به گفته وزارت شمول، تامین اجتماعی و مهاجرت، اوضاع نسبتا آرام به نظر میرسد. در سال ۲۰۲۵، تامین اجتماعی با کسری ۷۳۸۷ میلیون یورو سال را بست که نسبت به ۲۰۲۴، زمانی که کسری ۹۸۳۴ میلیون یورو بود، بهبود قابل توجهی محسوب میشود.
کسری پایان سال ۲۰۲۵ معادل ۰.۴ درصد تولید ناخالص داخلی بود؛ کمترین سطح از ۲۰۱۱ و بهبود بزرگی نسبت به ۱.۷ درصد تولید ناخالص داخلی در ۲۰۱۶. حقبیمهها در ۲۰۲۵ حدود ۶.۹ درصد افزایش یافت و به ۱۷۶۹۱۸ میلیون یورو رسید و تا پایان اوت ۲۰۲۶ به ۱۲۶۰۳۲ میلیون یورو رسید که ۷.۵ درصد بیشتر است. رشد کمسابقه بازار کار، همراه با افزایش شمار بیمهپردازان، یکی از اصلیترین محرکهای این رشد درآمد بود.
در ژوییه ۲۰۲۶، شمار کل بیمهپردازان به ۲۲۵۰۹۲۰۰ نفر رسید؛ نخستین بار در تاریخ اسپانیا که این عدد از ۲۲.۵ میلیون نفر عبور میکند. کارگران خارجی ۱۵.۶ درصد از کل بیمهپردازان را تشکیل میدادند و در ژوئن، به ازای هر بازنشسته ۲.۳۷ بیمهپرداز وجود داشت؛ شاخصی کلیدی در یک نظام پرداختبههنگام. در ژوئن، در جزایر بالئار به ازای هر بازنشسته ۳.۴۸ حقبیمهپرداز وجود داشت، در حالی که این رقم در اورنس تنها ۱.۱۴ بود.
انتقالهای دولتی، ۲۰ درصد از درآمدها
کلید درک پویایی نظام تامین اجتماعی اسپانیا در جزئیات ترازنامه نهفته است. از ۲۳۲۷۸۲ میلیون یورویی که تامین اجتماعی در ۲۰۲۵ وصول کرد، ۴۷۸۱۵ میلیون یورو در قالب انتقال از بودجه دولت بود؛ رقمی که نسبت به سال قبل ۱۱ درصد افزایش داشت.
به این ترتیب، سهم بودجه دولت در مجموع درآمدها به ۲۰.۵ درصد رسید. به گفته وزارتخانه، بخش بزرگی از این افزایش به «پیمان تولدو» برمیگردد (منبع به زبان اسپانیایی) که تصریح میکند برخی هزینهها باید از محل مالیات تامین شود. همین قاعده برای درآمد حداقلی تضمینشده و مکملهای مستمریهای حداقل نیز صدق میکند.
فدئا دامنه گستردهتری را برای ارزیابی وضعیت مالی نظام تامین اجتماعی در نظر میگیرد. بر اساس تحلیل فدئا از حسابهای ۲۰۰۵ تا ۲۰۲۵، انتقالهای دولتی به نظام گستردهشده در سال ۲۰۲۵ به ۶۱۳۴۲ میلیون یورو رسید.
اگر این انتقالها را در حسابها منظور کنیم، تراز کل به کسری حدود ۸۴۰۰ میلیون یورو میرسد که از نظر مرتبه بزرگی، نزدیک به همان ۷۳۸۷ میلیون یورو اعلامشده از سوی وزارتخانه است. بدون این انتقالها، کسری پایه به ۶۹۷۸۳ میلیون یورو، معادل ۴.۱۵ درصد تولید ناخالص داخلی، میرسد؛ یعنی هشت برابر بیشتر.
هر دو رقم درست است، زیرا چیزهای متفاوتی را اندازهگیری میکنند. بخشی از این انتقالها صرف پرداخت مزایایی میشود که کسی درباره تامین آنها از محل مالیات اختلافی ندارد. در سال ۲۰۲۴، از ۵۸۳۰۱ میلیون یوروی انتقالها، ۱۲۹۵۱ میلیون یورو به مزایای غیرمبتنی بر حقبیمه و ۱۵۲۳۴ میلیون یورو به مستمریهای کارکنان دولت اختصاص یافت.
بزرگترین بخش، ۲۷۵۰۵ میلیون یورو، صرف تامین مزایای مبتنی بر حقبیمه شد. در مطالعه فدئا، این رقم به عنوان کسری ثبت میشود، در حالی که حسابهای وزارتخانه آن را به عنوان درآمد اضافی ثبت میکنند.
بنابراین اختلافی در حد ۷ هزار یا ۷۰ هزار میلیون یورو ناشی از «اشتباه» نیست، بلکه بحث بر سر این است که چه سهمی را باید حقبیمهها و چه سهمی را مالیاتها تامین کنند. هر دو تفسیر بر این نکته همنظرند که در هر صورت، چه با انتقالها و چه بدون آنها، حسابها در وضعیت منفی قرار دارد.
کالوو نیز میگوید این دو رقم «درست است، اما به پرسشهای متفاوتی پاسخ میدهد». به گفته او، رقم وزارتخانه نشان میدهد تامین اجتماعی پس از دریافت از دولت، تقریبا ۵۳ هزار میلیون یورو انتقال، چقدر کم دارد و اندازه این کسری بیش از هر چیز به آن بستگی دارد که وزارت دارایی هر سال چه میزان منابع منتقل کند.
رقم فدئا، در مقابل، مقایسه میکند که نظام از محل حقبیمه چقدر درآمد کسب میکند و چقدر هزینه دارد؛ «که پرسش اصلی برای بحث درباره پایداری است». به گفته این اقتصاددان، کسری مبتنی بر حقبیمه که فدئا محاسبه کرده، یعنی فاصله میان مزایای مبتنی بر حقبیمه و حقبیمههایی که باید آنها را تامین کند، حدود ۶۳۷۰۰ میلیون یورو و در حدود ۳.۸ درصد تولید ناخالص داخلی است.
او معتقد است رقم رسمی یک «مشکل تفسیری» هم دارد. در سال ۲۰۲۵، کسری حسابداری حدود ۲۴۵۰ میلیون یورو کاهش یافت، در حالی که انتقالهای دولت نزدیک به ۴۸۶۰ میلیون یورو افزایش پیدا کرد؛ «بنابراین اگر این افزایش مشارکت دولت نبود، تراز بدتر میشد». و از آنجا که کل بخش عمومی همچنان کسری دارد، در عمل این پول از محل بدهی جدید تامین میشود.
انتقالها تنها مسیر تامین مالی نیست. دولت همچنین به تامین اجتماعی وام میدهد. در پایان ۲۰۲۴، تامین اجتماعی ۱۳۵۲۵۳ میلیون یورو به دولت بدهکار بود و وامهای بلندمدت معادل ۷.۹ درصد تولید ناخالص داخلی بود؛ رقمی که در گزارش دیوان محاسبات درباره بدهی تامین اجتماعی به دولت در سال ۲۰۲۴ آمده است.
پیمان تولدو سال ۲۰۲۳ را آخرین مهلت استفاده از وام تعیین کرده بود. با این حال، در بودجه تمدیدشده ۲۰۲۳، دو وام دیگر هر یک به ارزش ۱۰۰۰۴ میلیون یورو مجاز شد که قرار بود در سالهای ۲۰۲۴ و ۲۰۲۵ پرداخت شود.
از دسامبر ۲۰۲۲ تا دسامبر ۲۰۲۵، بدهی ۳۰۰۰۱ میلیون یورو افزایش یافت و از ۱۳۶ هزار میلیون یورو فراتر رفت. این رقم بیش از دو برابر مبلغی است که در همان دوره به صندوق ذخیره بازنشستگی واریز شده است. هرچه صندوق ذخیره بزرگتر میشود، بدهی با سرعت بیشتری رشد میکند.
قبولی با نمره لب مرز
در ۲۹ مه، «سازمان مستقل مسئولیت مالی» (AIReF) ارزیابی کرد که آیا هزینه بازنشستگیها با قاعده مورد توافق با بروکسل – که میگوید این هزینه نباید پس از کسر اقدامات جدید در حوزه درآمد، به طور متوسط بین سالهای ۲۰۲۲ تا ۲۰۵۰ از ۱۳.۳ درصد تولید ناخالص داخلی فراتر رود – تطبیق دارد یا نه. این نهاد محاسبه کرد که این نسبت ۱۳.۰ درصد است؛ سه دهم درصد کمتر از سقف تعیینشده.
هزینه ناخالص ۱۴.۶ درصد بود و اقدامات درآمدی آن را ۱.۶ واحد درصد کاهش داد. اصلاح نظام حقبیمهپردازی کارگران خوداشتغال، مهمترین عامل بهبود نسبت به ارزیابی قبلی بود. با این نتایج، «بند قطعکننده» فعال نمیشود؛ مکانیسمی که اگر انحرافی رخ دهد و درباره نحوه اصلاح آن توافقی نشود، به طور خودکار نرخ حقبیمه در چارچوب «مکانیزم همبستگی بیننسلی» (MEI) را افزایش میدهد.
یک برداشت کمتر دلگرمکننده از این انطباق آن است که بدون این اقدامات درآمدی، هزینه ناخالص ۱.۳ واحد درصد تولید ناخالص داخلی از سقف فراتر میرفت. به بیان دیگر، قاعده تنها به این دلیل رعایت شده که تصمیم گرفته شده درآمد بیشتری جمعآوری شود. همان مطالعه پیشبینی میکند که اگر سیاستها بدون تغییر ادامه یابد، بدهی عمومی از حدود سال ۲۰۳۵ دوباره رو به افزایش میگذارد و در سال ۲۰۵۰ به ۱۲۳ درصد تولید ناخالص داخلی میرسد.
همچنین، انتقالها به نظام بازنشستگی باید تا آن زمان به ۳ درصد تولید ناخالص داخلی برسد و سه چهارم افزایش هزینهها از بودجه دولت مرکزی تامین شود؛ امری که این دولت را مجبور خواهد کرد سایر سیاستها را کاهش دهد یا باز هم بدهی بیشتری بگیرد. بر اساس این دادهها، رعایت قاعده و در عین حال مهار بدهی، دو هدف جداگانه محسوب میشود.
وزارت شمول، تامین اجتماعی و مهاجرت مدل پیشبینی خود را با عنوان INTegraSS (منبع به زبان اسپانیایی) در ۹ آوریل معرفی کرد. به گفته این وزارتخانه، متوسط هزینه بازنشستگیها تا سال ۲۰۵۰ در حدود ۱۴ درصد تولید ناخالص داخلی باقی خواهد ماند.
این رقم کمتر از تازهترین برآوردهای AIReF است که پیشبینی میکند به طور متوسط، هزینه ناخالص ۱۴.۶ درصد تولید ناخالص داخلی خواهد بود؛ حدود شش دهم درصد بیشتر. این تفاوت به مفروضات اولیه، از جمله مسیر اشتغال، نرخ تولد و سطح مهاجرت، بستگی دارد.
به باور کالوو، شکنندگی کشور «هر سال بیشتر میشود». اسپانیا سطحی از بدهی عمومی در حدود ۱۰۰ درصد تولید ناخالص داخلی را حفظ کرده، انتقالها به تامین اجتماعی به حدود ۴ واحد درصد تولید ناخالص داخلی نزدیک شده و بر اساس برآورد AIReF، هزینه بازنشستگیها با بازنشسته شدن نسل «بیبیبوم» تا سال ۲۰۵۰ به ۱۶.۴ درصد تولید ناخالص داخلی خواهد رسید.
او ترجیح میدهد برای بحرانی مشابه بحران یونان تاریخ مشخصی تعیین نکند، چون وقوع آن به جرقهای بستگی دارد که هیچ کس نمیتواند از پیش بداند، اما دوره بیشترین آسیبپذیری را در دو دهه آینده میبیند. به گفته او «آنچه امروز اسپانیا را از یونان جدا میکند، این است که هنوز فرصت دارد با تصمیم خود و به موقع، اصلاحاتی انجام دهد که در غیر این صورت از بیرون به آن تحمیل خواهد شد».
اصلاحات سال ۲۰۲۳، MEI را افزود؛ یک حقبیمه هدفمند که از ۰.۶ درصد دستمزدها آغاز شد، هر سال افزایش مییابد و در ۲۰۲۹ به ۱.۲ درصد میرسد و پس از آن نیز ادامه خواهد یافت. این درآمدها به صندوق ذخیره هدایت میشود و تا ۲۰۳۳ قابل استفاده نیست. این سازوکار تا کنون ۱۰۹۷۶ میلیون یورو جمعآوری کرده و بر اساس برآوردهای رسمی پیشبینی میشود در سال ۲۰۲۶ نیز ۵۲۹۸ میلیون یوروی دیگر حاصل کند.
صندوق ذخیره بازنشستگی به بالاترین سطح در ده سال گذشته رسید
در ۳۱ مارس ۲۰۲۶، صندوق ذخیره بازنشستگی ۱۵۲۶۷ میلیون یورو موجودی داشت؛ بالاترین سطح در یک دهه گذشته. مقایسه این رقم با هزینه حقوق بازنشستگی تصویر روشنتری میدهد. در سپتامبر، تنها پرداخت عادی ماهانه ۱۴۴۹۸ میلیون یورو هزینه داشت؛ یعنی صندوق تنها میتوانست کمی بیش از یک ماه مستمریها را پوشش دهد.
در پایان ۲۰۱۱، زمانی که صندوق به اوج خود رسید، موجودی آن به ۶۶۸۱۵ میلیون یورو میرسید که معادل ۶.۲۲ درصد تولید ناخالص داخلی بود. این ذخیره در سالهای بعد به تدریج برای پرداخت مستمریها مصرف شد و در طول ۲۰۲۵ حدود ۴۷۰۰ میلیون یورو رشد کرد؛ رقمی که تنها برای تامین مستمریها به مدت حدود ۱۰ روز کافی است.
صندوق ذخیره در اصل قرار بود تنها برای پوشش نوسانهای مقطعی میان درآمد و هزینه به کار گرفته شود. این که امروز به بالاترین سطح ده سال اخیر رسیده، بیشتر نشان میدهد که پیشتر تا چه حد کاهش یافته بود تا این که نشاندهنده وضعیت مطلوب کنونی آن باشد.
نسل «بیبیبوم» حالا روی فهرست حقوق بازنشستگی است
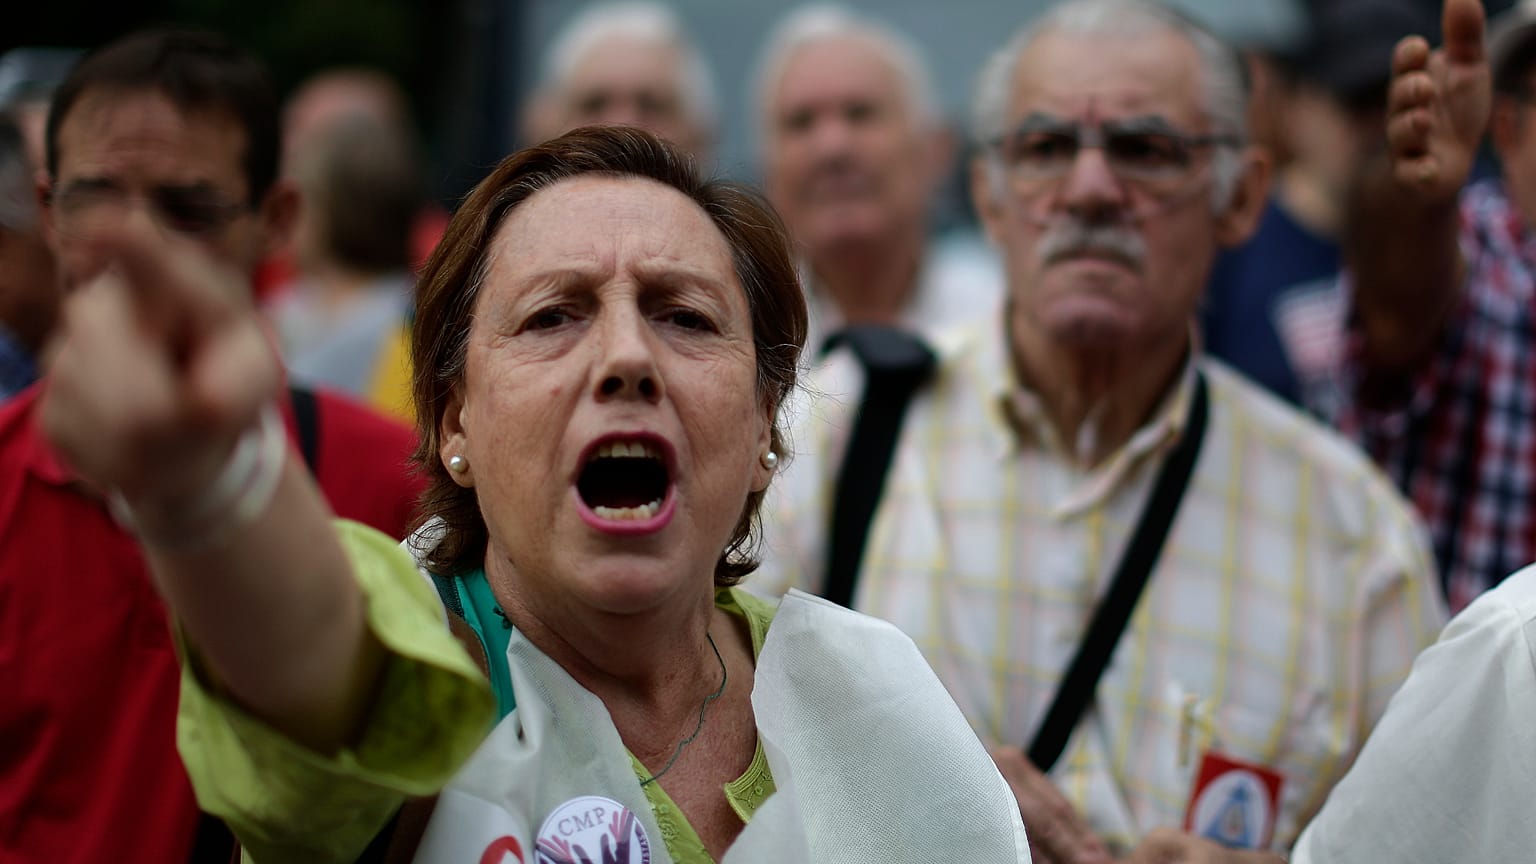
فشار بر نظام بازنشستگی اکنون در فهرست پرداختها کاملا مشهود است و پیشبینیها برای سالهای آینده حتی نگرانکنندهتر است. تامین اجتماعی در سپتامبر ۱۰۵۴۷۴۱۷ مستمری به ۹۵۲۹۳۸۶ نفر پرداخت کرد. مجموع حقوق بازنشستگی نسبت به سال قبل ۶.۳ درصد افزایش یافت، در حالی که تعداد مستمریها تنها ۱.۶ درصد بیشتر شد.
بیش از یک و نیم واحد درصد از این افزایش به این دلیل بود که مستمریهای بیشتری پرداخت شد. بقیه ناشی از این است که هر مستمری به طور میانگین بالاتر رفته است. امسال، مستمریهای مبتنی بر حقبیمه ۲.۷ درصد و مستمریهای حداقل بیش از ۷ درصد افزایش یافت. علاوه بر این، اثر جایگزینی نیز وجود دارد، زیرا فردی که امروز بازنشسته میشود، به طور متوسط حدود ۵۰۰ یورو بیشتر از فردی دریافت میکند که مستمریاش قطع میشود. مستمری متوسط بازنشستگی در سپتامبر ۴.۵ درصد نسبت به سال قبل افزایش یافت و به ۱۵۷۶.۱ یورو رسید.
سال ۲۰۲۵ رکورددار شمار بازنشستگیهای جدید بود؛ ۳۷۵۳۲۴ نفر. بازنشستگیهای پیش از موعد همچنان رو به افزایش است و بر اساس دادههای موقت چهار ماه نخست ۲۰۲۶، ۳۱ درصد از کل بازنشستگیهای جدید را تشکیل میداد؛ در حالی که این نسبت در ۲۰۲۵ معادل ۲۷.۹ درصد بود.
سختترین بخش این منحنی هنوز در پیش است. افرادی که بین اواخر دهه ۱۹۵۰ و میانه دهه ۱۹۷۰ به دنیا آمدهاند (نسل «بیبیبوم») در ۲۰ سال آینده به سن بازنشستگی میرسند.
بر اساس پیشبینیهایی که موسسه آمار ملی اسپانیا در ژوئن منتشر کرد، سهم جمعیت بالای ۶۵ سال، که اکنون ۲۱.۱ درصد از کل جمعیت را تشکیل میدهد، تا سال ۲۰۷۶ به ۳۰.۹ درصد میرسد. در این پیشبینیها، فرض شده که تا سال ۲۰۴۰ تراز مهاجرتی مثبت معادل ۶.۳ میلیون نفر خواهد بود. بدون این مهاجرت، فشار بر حقبیمهها بسیار بیشتر میشد.
کالوو تمرکز را بر پیامدهایی میگذارد که این روند برای کسانی دارد که امروز وارد بازار کار میشوند. او یادآوری میکند که پیشبینیها همین حالا هم نشان میدهد مستمری بخش کمتری از آخرین حقوق را پوشش خواهد داد و نرخ جایگزینی از ۷۷ درصد به ۶۵ درصد در سال ۲۰۵۰ کاهش مییابد؛ «آن هم با مفروضاتی که خود فدئا آنها را خوشبینانه میداند». به گفته او، کسی که امروز ۳۰ سال دارد، حدود سال ۲۰۶۳ بازنشسته میشود؛ در کشوری که در آن تعداد بازنشستگان به ازای هر بیمهپرداز بسیار بیشتر از امروز است.
افزایش مستمریها در ۲۰۲۷: حدود ۳.۵ درصد
افزودن اثر تورم هم ضروری است. بر اساس نخستین برآوردها، افزایش مستمریها در سال آینده حدود ۳.۵ درصد خواهد بود؛ بالاترین رشد از ۲۰۲۴. رقم نهایی به شاخص بهای مصرفکننده برآوردی برای نوامبر بستگی دارد که ۲۷ همان ماه منتشر خواهد شد و آخرین داده پیش از اعمال افزایش است.
این افزایش بار دیگر باید بدون تصویب بودجه جدید به اجرا گذاشته شود، زیرا اسپانیا سال ۲۰۲۷ را با بودجه تمدیدشده ۲۰۲۳ آغاز خواهد کرد. در ژانویه، نخستین فرمان دولتی که حاوی تدابیر امسال بود، در کنگره رد شد و دولت ناچار شد ۳ فوریه فرمان دیگری تصویب کند. نخستین نشست پارلمان جدید ۲۳ دسامبر برگزار خواهد شد، به شرطی که در همان نوبت نخست دولت تشکیل شود، و افزایش مستمریها باید از اول ژانویه ۲۰۲۷ اعمال شود.
تمام ارقام پیشین به پرسشی سیاسی منتهی میشود. چه کسی باید هزینه رو به افزایش نظام بازنشستگی را بپردازد؟ گزینهها محدود است و هیچ یک بدون هزینه نیست. نخستین گزینه، افزایش درآمدهای دولت است.
اصلاحات ۲۰۲۱ تا ۲۰۲۳ این مسیر را با «مکانیزم همبستگی بیننسلی» دنبال کرد که تا ۲۰۲۹ حقبیمهها را افزایش میدهد و با معرفی حقبیمههای جدید برای کارگران خوداشتغال. نقض قاعده هزینه، به طور خودکار به افزایش نرخ MEI از طریق «بند قطعکننده» منجر میشود. گزینه دوم، کاهش هزینه به ازای هر مستمری است.
این هدف میتواند با به تعویق انداختن سن واقعی بازنشستگی یا تغییر نحوه محاسبه مستمری اولیه محقق شود. این که ۳۱ درصد بازنشستگیها پیش از موعد انجام میشود، شکاف میان سن قانونی و سن واقعی بازنشستگی را به خوبی نشان میدهد.
گزینه سوم، ادامه اتکا به دولت برای دریافت انتقالها و وامهای بیشتر است که در نهایت به معنای مالیاتهای بالاتر یا بدهی عمومی بیشتر خواهد بود. این روند هماکنون در جریان است و بدهی تامین اجتماعی به دولت از ۱۳۶ هزار میلیون یورو عبور کرده است. گزینه چهارم، افزایش شمار بیمهپردازان است؛ یعنی رشد اشتغال و بهرهوری و نیز افزایش جمعیت در سن کار، که تا حد زیادی به مهاجرت وابسته است و در پیشبینیهای موسسه آمار ملی انعکاس یافته است.
کالوو بر تغییر فرمول اصرار دارد. او پیشنهاد میکند نظام به سمت «حسابهای فرضی» برود؛ مدلی که در آن هر فرد بر اساس مجموع حقبیمههایی که پرداخت کرده و با رشد اقتصاد تعدیل شده، مستمری دریافت میکند و در کنار آن یک رکن مبتنی بر سرمایهگذاری نیز افزوده شود. محاسبات دوئسا، دومنک و منئو برای فدئا که کالوو به آنها استناد میکند، فاصله میان مستمری فعلی بازنشستگان جدید و مستمریای را که در این مدل به آنها تعلق میگرفت، بین ۱۲ تا ۲۵ درصد برآورد میکند.
برآورد ۱۲ درصدی بر این فرض استوار است که تولید ناخالص داخلی با همان آهنگ چهار دهه گذشته رشد کند و رقم ۲۵ درصدی بر اساس پیشبینیهای محافظهکارانهتر کمیسیون اروپا به دست آمده است. به گفته کالوو، این فاصله «آن بخش از وعده فعلی را نشان میدهد که نظام با منابع خود قادر به پرداخت آن نیست و کسی از همین حالا آن را با انتقالها و بدهی تامین میکند».
پیشنهاد او مستمریهایی را که اکنون پرداخت میشود دستنخورده باقی میگذارد و مانند تجربه سوئد، تغییر را به صورت تدریجی برای نسلهای مختلف اعمال میکند. در این طرح، برای متولدین ۱۹۷۰، ۵ درصد مستمری بر اساس فرمول جدید محاسبه میشود، برای متولدین ۱۹۷۱ این سهم ۱۰ درصد خواهد بود و همین روند ادامه مییابد تا نسل ۱۹۸۹ که مستمری خود را به طور کامل بر پایه حسابهای فرضی دریافت خواهد کرد. در این مسیر، هیچ نسلی با جهش ناگهانی نسبت به نسل قبلی مواجه نمیشود و هر کارگر دههها پیش از بازنشستگی از قواعد حاکم بر مستمری خود آگاه خواهد بود. به گفته کالوو، افراد با پایه حقوق پایین، سابقه طولانی بیمهپردازی و خوداشتغالها با نظامی که «هر یورو حقبیمه را حساب میکند» سود خواهند برد.
او اذعان میکند که حرکت به سمت نظام سرمایهگذاریمحور به احتیاط بیشتری نیاز دارد، زیرا انتقال بخشی از حقبیمهها به حسابهای فردی، منابع لازم برای پرداخت مستمریهای جاری را کاهش میدهد. به همین دلیل پیشنهاد میکند از MEI آغاز شود؛ مکانیزمی که در ۲۰۲۵ نزدیک به ۵ هزار میلیون یورو به صندوق ذخیرهای جمعآوری کرد که در اوراق بدهی دولتی سرمایهگذاری میشود و این منابع به سمت حسابهای سرمایهگذاری با پرتفوی متنوع منتقل شود.
در گامهای بعدی، زمانی که حسابهای فرضی تراز نظام را برقرار کند، میتوان به تدریج سه تا چهار واحد درصد از حقبیمهها را به این حسابها منتقل کرد. او در پاسخ به این پرسش که چه کسی باید بار این تعدیل را به دوش بکشد میگوید نظام فعلی همین حالا هم این کار را انجام میدهد و بار آن را، بدون آن که صراحتا بگوید، بر دوش جوانان و مالیاتدهندگان آینده میگذارد. به باور او، این اصلاح واقعیت را آشکار میکند و آن را میان تمام نسلهایی که هنوز در بازار کار فعال هستند، تقسیم میکند.
اگر قرار بود تنها یک اقدام برای دولت برآمده از انتخابات ۲۹ نوامبر انتخاب کند، کالوو در همان سال نخست تصویب قانونی را توصیه میکند که گذار به حسابهای فرضی را با تقویم دقیق برای نسلهای مختلف از همان روز اول مشخص کند.
این قانون همچنین تامین اجتماعی را موظف میکند هر سال به همه بیمهپردازان صورتحسابی بفرستد که در آن میزان انباشت شده و برآورد مستمری آینده آنها درج شده است. کالوو یادآوری میکند که این تکلیف پیشتر در اصلاحات ۲۰۱۱ نیز پیشبینی شده بود، اما هیچ دولتی آن را به اجرا نگذاشته است. از نظر او، سال اول هر دوره قانونگذاری زمانی است که دولت بیشترین سرمایه سیاسی را برای اجرای اصلاحی در این ابعاد در اختیار دارد و تقویم تدریجی، امکان تصویب اصلاح را بدون تاثیر گذاشتن بر مستمری هیچ بازنشستهای در سالهای نخست فراهم میکند.
اگر جوانی ۳۰ ساله از خود میپرسد آیا در آینده مستمری دریافت خواهد کرد، کالوو تاکید میکند که چنین خواهد شد، «چون این هزینه از نظر سیاسی بیشترین پشتوانه را در کشور دارد و هیچ دولتی آن را قطع نخواهد کرد». او میافزاید، ابهام اصلی درباره میزان این مستمری نسبت به حقوق و سنی است که فرد میتواند در آن بازنشسته شود.
توصیه او این است که افراد از همین امروز، حتی با مبالغ اندک، برای بازنشستگی پسانداز کنند، اگر محل کارشان طرح بازنشستگی شغلی دارد از آن استفاده کنند و از نزدیک بحثی را دنبال کنند که بیشترین منافع و مخاطرات آن متوجه نسل آنها است. به گفته او «بهترین تضمین برای این نسل این است که نظام در زمانی که هنوز فرصت سازگاری وجود دارد، اصلاح شود».
هر گزینه، بازندگان و افق زمانی خاص خود را دارد و زمان رو به پایان است. در ۲۷ نوامبر، میزان افزایش مستمریها در ژانویه اعلام خواهد شد. در ۲۹ نوامبر انتخابات سراسری برگزار میشود. مستمریها همچنان پرداخت خواهد شد. دولت آینده است که تصمیم میگیرد چه کسی باید این هزینه را بر عهده بگیرد؛ هزینهای که بر اساس برآورد AIReF، تا سال ۲۰۵۰ به افزایش ۳ واحد درصدی انتقالهای دولتی نسبت به تولید ناخالص داخلی نیاز دارد.