






فرانسه از آغاز سال هیچ رشدی ثبت نکرده و تولید ناخالص داخلی بین ژویه و سپتامبر ۰٫۱ درصد کاهش یافته است. چگونه در حالی که دولت احزاب سیاسی را به تصویب بودجه ۲۰۲۷ وادار میکند اعتبار مالی کشور بازسازی میشود؟
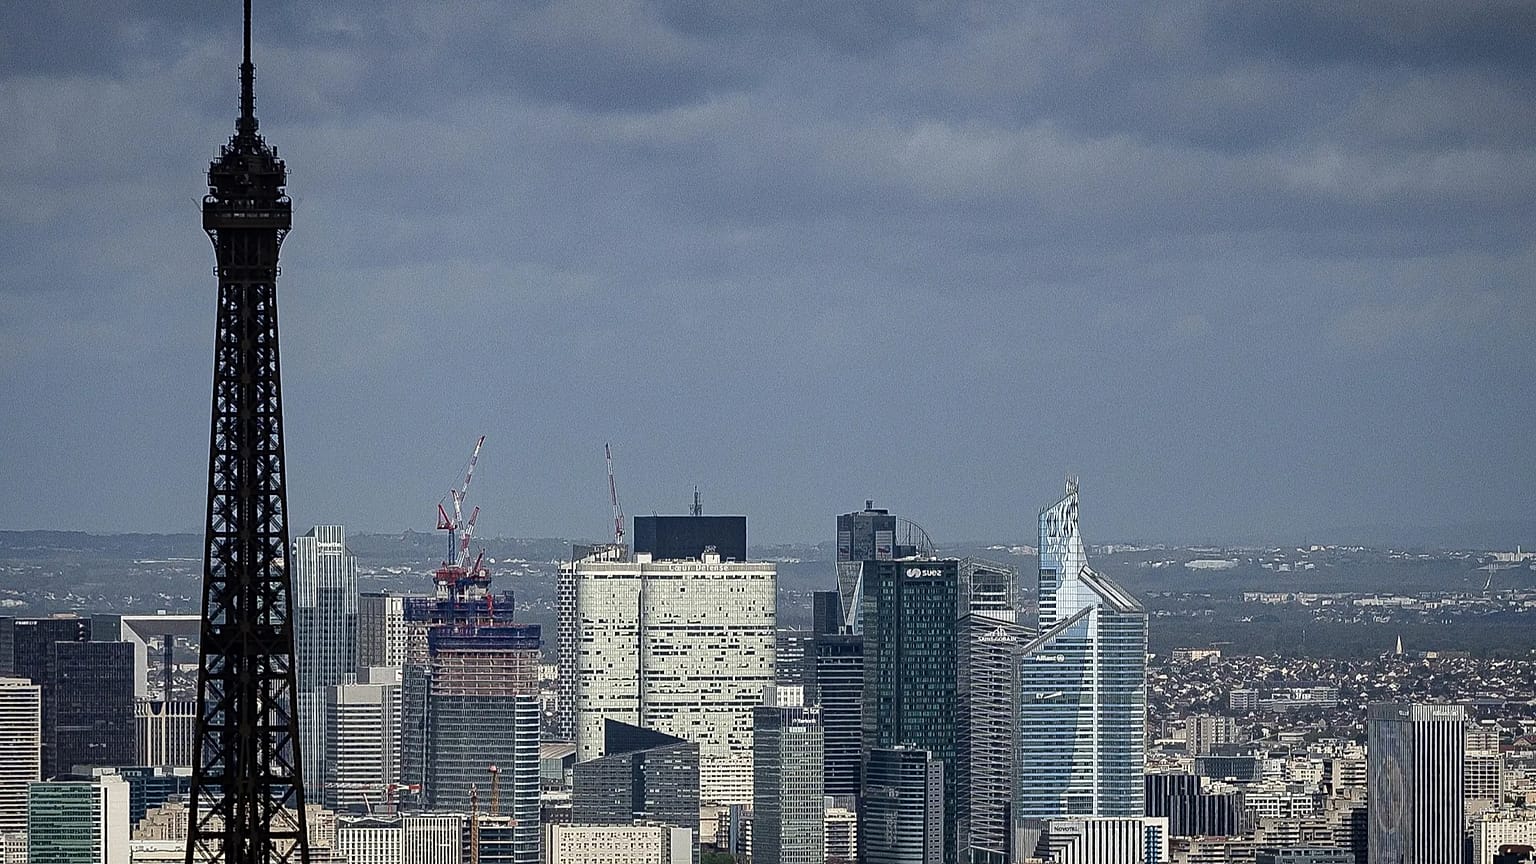
یک عملکرد ناامیدکننده. تولید ناخالص داخلی فرانسه در سهماهه سوم ۰.۱ درصد کاهش یافته است، و موسسه ملی آمار و مطالعات اقتصادی فرانسه (انسه) روز جمعه این موضوع را اعلام کرد (منبع به زبان فرانسوی)، پس از آنکه در سهماهه دوم درجا زده بود و در سهماهه نخست ۰.۲ درصد عقبنشینی کرده بود.
 آگهی
آگهی
این یک ضربه تازه برای دولت است، در شرایطی که نرخهای وامگیری فرانسه هفته گذشته در بازارهای مالی از ۵ درصد عبور کرده است و فضای اجتماعی همچنان انفجاری است، در آستانه یک روز دیگر بسیج سراسری علیه گرانی و در حمایت از مطالبات جوانان.
این افت فعالیت، عملا دومین اقتصاد منطقه یورو را در آستانه رکود قرار میدهد. همزمان، تورم شتاب گرفته و در ماه اکتبر در مقایسه سالانه به ۳.۴ درصد رسیده است، در حالی که در سپتامبر ۳.۱ درصد بود. به گفته انسه، این بالاترین سطح تورم از ژانویه ۲۰۲۴ میلادی تاکنون است.
این آمارهای ضعیف در بستری کلاناقتصادی بهویژه نامطلوب، برای کارشناسان غافلگیرکننده نیست. «احتمال زیادی وجود دارد که فرانسه در فصلهای پیش رو با یک رکود فنی روبهرو شود»، ژرمی ماتی، استراتژیست ارشد اروپا در موسسه تحقیقاتی بیسیای ریسرچ، به یورونیوز برآورد میکند.
«این سناریو پیش از آشفتگیهای اخیر بودجهای و سقوط بازار اوراق قرضه هم قابل تصور بود»، او افزود.
«به دیوار خواهد خورد»
دولت ضربه را احساس کرده و بر ضرورت تصویب بهموقع بودجه سال ۲۰۲۷ در پارلمانی بدون اکثریت تاکید میکند.
رولان لسکور، وزیر اقتصاد و دارایی، که مهمان برنامه فرانساینفو بود، اقتصاد فرانسه را «متوقفشده» توصیف کرد. او همچنین هشدار داد که اگر بودجه «اصلاح و بازسازی» تصویب نشود، کشور «به دیوار خواهد خورد».
در صورت شکست مباحثات پارلمانی، دولت کنار گذاشتن استفاده از ماده ۴۹.۳ قانون اساسی را منتفی نمیداند؛ مادهای که اجازه تصویب یک متن بدون رایگیری را میدهد، مگر اینکه یک طرح عدماعتماد تصویب شود. امکان دیگر، استفاده از فرمانها است؛ روالی که از زمان شکلگیری جمهوری پنجم در سال ۱۹۵۸ هرگز برای تصویب بودجه به کار گرفته نشده است.
«خطر اصلی برای اقتصاد فرانسه نبودن بودجه نیست»
به گفته ژروم ماتی، استاد اقتصاد در دانشگاه پاریس-دوفین و نویسنده وبلاگ «مالیه در قلب زندگی ما» (منبع به زبان فرانسوی)، تصویب یک بودجه از آن جهت «تعیینکننده» نیست که از طریق «هر نوع اثر اهرمی» نمیتواند به شکل معجزهآسا فعالیت را در کوتاهمدت دوباره به حرکت درآورد.
«برعکس، یک برنامه تعدیل بودجهای معمولا در کوتاهمدت بر رشد فشار وارد میکند». این پژوهشگر تاکید میکند که مساله فقط به تصویب متن پیشنهادی دولت محدود نمیشود، بلکه باید به سرمایهگذاران درباره مسیر میانمدت و بلندمدت مالیه عمومی فرانسه دید روشنی داده شود.
فرانسه در بازارها بهطور فزایندهای با هزینه بالاتری وام میگیرد. «هر افزایش نرخ بهره بهتدریج بر بودجه دولت منعکس میشود، حاشیههای مانور آینده را کاهش میدهد و در نهایت بر سرمایهگذاری خصوصی سنگینی میکند»، ژروم ماتی یادآوری میکند. او هشدار میدهد که عدمقطعیت بودجهای نیز میتواند به مانعی برای فعالیت اقتصادی تبدیل شود. «شرکتها برخی سرمایهگذاریها را به تعویق میاندازند، خانوارها برخی هزینهها را عقب میاندازند و بازارها حقالریسک بالاتری مطالبه میکنند».
روز جمعه، بازده اوراق قرضه ۱۰ ساله دولت فرانسه به ۴.۹ درصد رسید؛ یعنی ۰.۱۷ واحد کمتر از اوجی که در ۲۲ اکتبر ثبت شده بود. فاصله بازده میان اوراق فرانسوی و آلمانی، که اختلاف میان نرخهای وامگیری دو کشور را اندازهگیری میکند، نیز حدود ۱.۵۵ واحد است.
«نشست دیروز بانک مرکزی اروپا، که نسبتا بدون شگفتی بود، بیتردید به این آرامش کمک کرده است، هرچند رئیس آن، کریستین لاگارد، از اظهار نظر درباره وضعیت فرانسه خودداری کرد»، در یک یادداشت راهبردی که ژرمی ماتی برای مشتریان بیسیای تهیه کرده و یورونیوز آن را مشاهده کرده است، آمده است.
«خطر اصلی برای اقتصاد فرانسه نبودن بودجه نیست؛ بلکه نبود دید کافی نسبت به مسیر مالیه عمومی کشور است»، ژروم ماتی برآورد میکند. در این چارچوب، «هزینه اصلی اقتصادی بنبست کنونی بیشتر از آنکه به محتوای اقداماتی مربوط باشد که ممکن است به رای گذاشته نشوند، به طولانی شدن دوره عدمقطعیت مربوط است».
در مورد احتمال تصویب بودجه از طریق صدور فرمان، این استاد در آن «راهحل اقتصادی آشکاری» نمیبیند. به گفته او، بازارها البته برای سرعت تصمیمهای سیاسی اهمیت قائلاند، اما برای «مشروعیت» و «پایداری» آنها نیز اهمیت قائلاند. این پژوهشگر هشدار میدهد که بودجهای که با فرمان تصویب شود، شاید عدمقطعیت را در کوتاهمدت کاهش دهد، اما برای بازگرداندن اعتبار بودجهای در بلندمدت کافی نیست.
«بازارها معمولا یک تصمیم مورد مناقشه را به نبود طولانیمدت تصمیم ترجیح میدهند؛ اما اگر بودجهای که با فرمان تصویب شده است، شکننده تلقی شود، در معرض بازنگری پس از انتخابات ریاستجمهوری باشد یا نشانه ناتوانی پایدار نظام سیاسی در ساختن اکثریتها تلقی شود، اثر مثبت آن بر اعتماد میتواند محدود باشد»، ژروم ماتی توضیح میدهد.
به گفته او، همین امر وضعیت کنونی را از بحرانهای بودجهای «سنتیتر» متمایز میکند؛ بازارها در توانایی فنی فرانسه برای وصول مالیات یا بازپرداخت بدهیاش تردید ندارند. «آنها بیشتر در توانایی فرانسه برای کند کردن روند افزایش این بدهی تردید دارند».
«تا زمانی که این پرسش پابرجا باشد، فشار بر نرخهای بهره احتمالا ادامه خواهد یافت، فارغ از آنکه چه سازوکار نهادی برای تصویب بودجه به کار گرفته شود»، او نتیجهگیری میکند.