


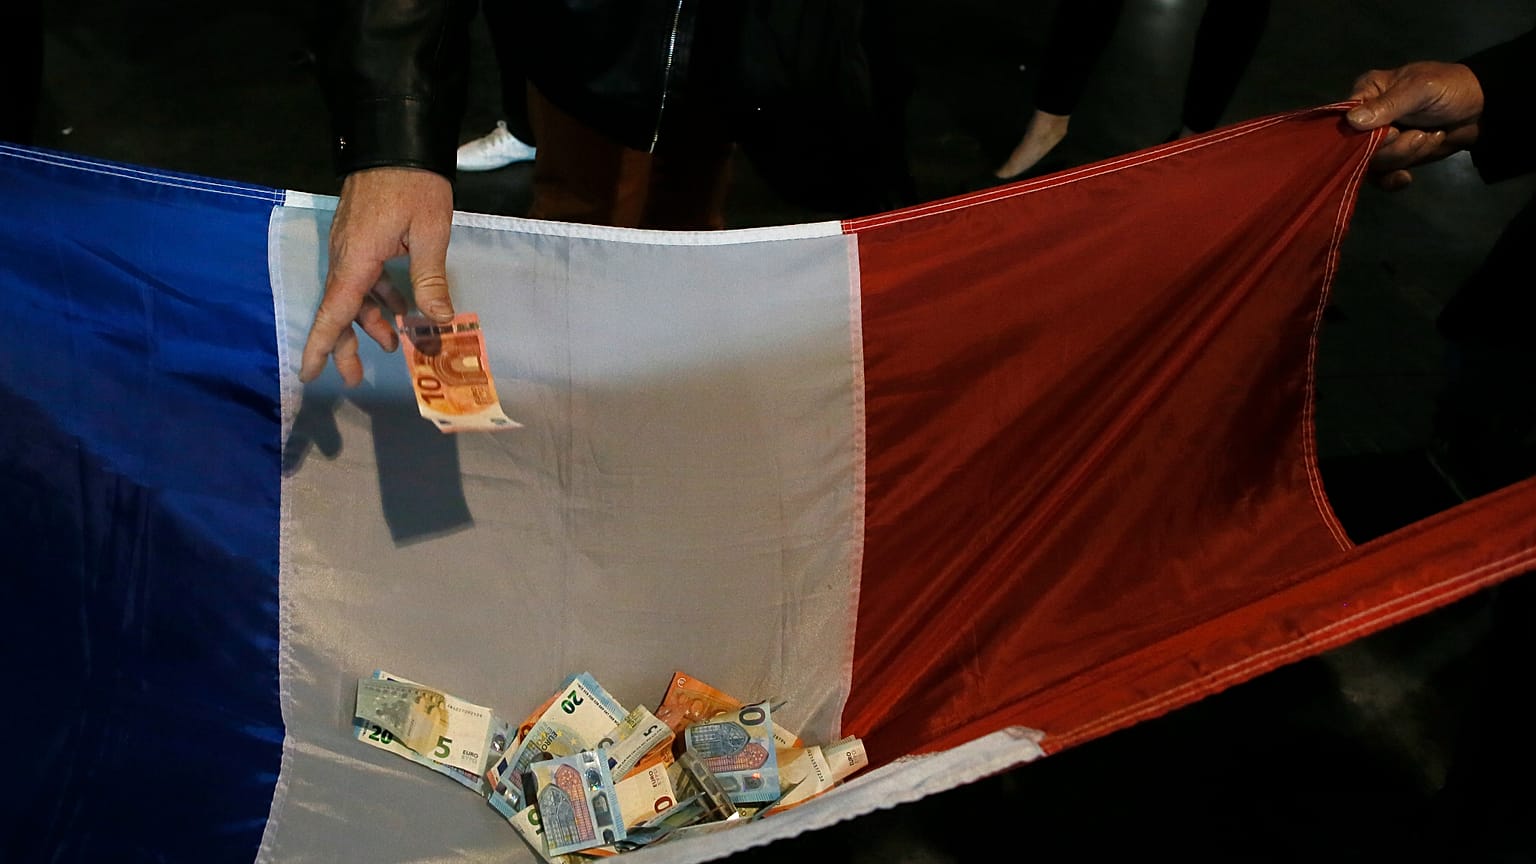


این آژانس با وجود اجماع برای تنزل، رتبه حاکمیتی فرانسه را حفظ کرده است؛ به گفته اقتصاددانانِ موردمصاحبه یورونیوز، این تنها یک آرامش موقت است و آنها درباره «بمب ساعتی» بدهی فرانسه و وخیمتر شدن فضای سیاسی و اجتماعی هشدار میدهند.
خبری غیرمنتظره؛ مودیز رتبه اعتباری بدهی دولتی فرانسه را دستنخورده گذاشت. در حالی که بازارها بهطور گسترده انتظار یک تنزل را داشتند این موسسه نیویورکی جمعه شب ارزیابی خود را در سطح Aa3 با چشمانداز منفی حفظ کرد.
 آگهی
آگهی
نرخ بهره اوراق قرضه دهساله فرانسه (OAT) این هفته جهش کرد و کشور پس از ناآرامیهای ۱۷ اکتبر در وضعیت پرتنشی قرار دارد؛ رخدادی که بر بیاعتمادی سرمایهگذاران افزود. با این حال مودیز در بیانیهای تصمیم خود را توجیه کرد و گفت که «مبنای رتبه Aa3 این فرض است که بودجه ۲۰۲۷ با هدف کاهش کسری تصویب شود و در ماههای پیش رو هزینههای تامین مالی و تنشهای اجتماعی تا حدی فروکش کند».
به محض اعلام این خبر دولت برای استقبال از آن شتاب کرد. رولان لسکیور وزیر اقتصاد نخستین مقام بود که واکنش نشان داد. به گفته او این تصمیم «به رسمیت شناختن استحکام اقتصاد ما و اعتبار بودجه» ارائهشده از سوی دولت است. او میگوید هدف تصویب تا پایان سال یک بودجه «مسئولانه» که کسری را به ۵ درصد کاهش دهد «غیرقابلعدول» است.
نخستوزیر سباستین لکرونو با لحنی دفاعیتر در شبکه اجتماعی ایکس اظهار خرسندی کرد و نوشت که تصمیم مودیز «برآوردهای افولطلبانه شمار زیادی از "کارشناسان" – گیومهها از خود اوست – و کسانی را که روی بدهی فرانسه سفتهبازی میکنند نقش بر آب کرده است».
به گفته رئیس دولت بحث بودجهای که اکنون در مجلس ملی جریان دارد «به وامدهندگان ما نشان میدهد که راهحلی وجود دارد».
او همچنین بر اقدامی تاکید کرد که به باورش نشاندهنده جدیت سیاست اقتصادی کنونی است و گفت: «با آزادسازی ۱۰ میلیون بشکه گازوئیل از اول نوامبر بر قیمت سوخت در پمپبنزینها اثر میگذاریم بیآنکه با بودجه عمومی رفتار بیمحابا داشته باشیم».
«غافلگیری مثبت»
تشدید موضع مودیز با این حال اجتنابناپذیر به نظر میرسید. تهوفیل لوگران استراتژیست نرخ در ناتیکسیس چند ساعت پیش از اعلام تصمیم در گفتوگو با یورونیوز این سناریو را سناریوی «محوری» میدانست. با این حال توضیح میداد که بازارها تنزل رتبه را «تا حد زیادی» پیشبینی کرده بودند و اعلام آن بهتنهایی ممکن بود «واکنش خیلی شدیدی در پی نداشته باشد».
به گفته این کارشناس ناتیکسیس، بازوی بانک بانکداری خرد گروه BPCE، تصمیمی که در نهایت گرفته شد «در کوتاهمدت غافلگیری مثبتی برای دولت و بازارها» است.
او هشدار میدهد که این نرمش نسبی را نباید به منزله رای اعتماد به مسیر مالیه عمومی تفسیر کرد. به گفته او مودیز «همچنان چشمانداز منفی را حفظ کرده است، به این معنا که خطر تنزل رتبه کاملا پابرجا است».
تظاهرات ۲۴ اکتبر، «آزمایشی برای دولت»
مرحله دوم تظاهرات که برای شنبه برنامهریزی شده است بهطور ویژه زیر ذرهبین سرمایهگذاران خواهد بود. تهوفیل لوگران بر این باور است که «بسیج اعتراضی مورد انتظار در آخر هفته، بهویژه از نظر توانایی دولت در مدیریت اوضاع پس از خشونتهای ۱۷ اکتبر، آزمونی برای دولت خواهد بود».
او اضافه میکند که حتی اگر هرجومرج هفته گذشته تکرار نشود این وضعیت بیشتر به معنای یک وقفه موقت است تا آرامش واقعی. این اقتصاددان تاکید میکند که «نگرانکنندهترین نشانه، تداوم فضای عدمقطعیت سیاسی است که میتواند فشار بر اوراق قرضه فرانسه را تداوم ببخشد».
«خشونتهایی که در جریان تظاهرات مشاهده شد بیتردید بر آتش افزود»، ژرمی پلوزو استراتژیست ارشد اروپا در BCA Research میگوید. «با این حال آنچه پیش و بیش از هر چیز بازار اوراق قرضه را شعلهور کرده بنبست سیاسی، فقدان آشکار بلندپروازی بودجهای چه در دولت فعلی و چه در میان نامزدهای مختلف ریاستجمهوری، و وخامت وضعیت مالیه عمومی است»، او در توضیحی برای یورونیوز اظهار تاسف میکند.
«بازار بدهی فرانسه به یک مطرود واقعی تبدیل شده است»
چنین سطحی از سال ۲۰۰۲ دیده نشده بود. چهارشنبه نرخ بهره اوراق دهساله فرانسه از مرز ۵,۱ درصد گذشت؛ در حالی که پیش از آغاز جنگ میان ایالات متحده و ایران حدود ۳,۲ درصد بود؛ سطحی که آن زمان هم بالا تلقی میشد.
«این سقوط بازار اوراق بدهی بهطور طبیعی پیامدهای منفی برای اقتصاد فرانسه دارد»، ژرمی پلوزو یادآوری میکند که از تاثیرات «بهویژه دردناک» بر بازار مسکن سخن میگوید، آن هم در شرایطی که دسترسی به اعتبار هر روز دشوارتر میشود.
«بازار بدهی فرانسه به یک مطرود واقعی تبدیل شده است»، این اقتصاددان میگوید. «دلیل آن ساده و سالهاست برای همه شناختهشده است؛ مالیه عمومی فرانسه در مسیری غیرقابلدوام حرکت میکند». او ادامه میدهد که بازگشت تورم در سایه جنگ در خاورمیانه، رشد فرانسوی «بیرمق» و انتظار برای افزایش نرخهای بهره سیاستی بانک مرکزی اروپا نیز بر این وضعیت افزوده است.
ژرمی پلوزو منتفی نمیداند که در کوتاهمدت و با توجه به شدت افزایش بازدهیها در روزهای اخیر شاهد «بازگشت فرصتطلبانه خریداران به اوراق OAT، در منطق "buy the dip"» باشیم. به گفته او این حرکت میتواند با زیانهای ثبتشده در بازارهای سهام تقویت شود؛ زیانهایی که «ممکن است به جابهجایی سرمایه به سمت اوراق قرضه که بهطور سنتی داراییهای امن تلقی میشوند منجر شود».
این هفته چندین سهم فرانسوی در بورس لغزش شدیدی را تجربه کردند. سهام کارفور بیش از ۱۳ درصد افت کرد پس از آنکه این گروه تاثیر غارتهای ۱۷ اکتبر را بین ۸۰ تا ۲۰۰ میلیون یورو برآورد کرد. در بخش لوکس کرینگ ۱۶ درصد و هرمس ۷ درصد سقوط کردند؛ هم به دلیل نتایج سهماهه ضعیفتر و هم به خاطر تخریب فروشگاهها در حاشیه تظاهرات؛ شکنندگی مضاعفی که سرمایهگذاران را نگران کرده است.
با این همه ژرمی پلوزو تاکید میکند که سرمایهگذارانی که به اوراق قرضه رو میآورند «نباید از یاد ببرند که بدهی فرانسه همچنان یک بمب ساعتی واقعی است». «د尤其 که یک انتخابات ریاستجمهوری که از هماکنون پرتنش به نظر میرسد در کمتر از شش ماه در پیش است»، او اضافه میکند.
«در نهایت نگرانکنندهترین مشکل، فقدان آشکار اراده سیاسی برای برخورد جدی با بیتعادلیهای بودجهای است»، این کارشناس تاکید میکند که «هیچیک از احزاب بزرگ» آماده نیست هزینه سیاسی صرفهجوییهای سختگیرانه را بپذیرد.
«تا زمانی که این واقعیت تغییر نکند، سرمایهگذاران بهسختی میتوانند دوباره به بدهی فرانسه اعتماد کنند».
«بحران اعتماد ویژه فرانسه»
به باور ژروم ماتیس استاد اقتصاد در دانشگاه پاریس-دوفین و نویسنده وبلاگ «مالیه در قلب زندگی ما» (منبع به زبان فرانسوی)، نگرانکنندهترین نشانه نه سطح مطلق نرخها بلکه شکاف فزاینده با آلمان است.
«جدایی اخیر عملکرد اوراق فرانسه از اوراق دولتی آلمان پیش و بیش از هر چیز بازتاب یک بحران اعتماد ویژه فرانسه است»، او معتقد است.
«ایالات متحده نیز با نرخهایی نزدیک به ۵ درصد قرض میگیرد که نشان میدهد نرخهای بالا ذاتا غیرعادی نیستند. اما وقتی آلمان نزدیک ۳,۴ درصد باقی میماند و فرانسه از ۵,۱ درصد عبور میکند، به این معناست که سرمایهگذاران یک حقریسک مشخصا فرانسوی مطالبه میکنند».
به گفته این استاد سالها اوراق OAT فرانسه تقریبا معادل بوندهای آلمان تلقی میشدند. او بر این باور است که «امروز دیگر نمیتوان این فرض را مسلم گرفت. این روشنترین نشانه از از دست رفتن اعتبار بودجهای و سیاسی و احتمالا جدیترین هشدار خطاب به فرانسه از زمان بحران بدهیهای دولتی اروپا است».
ژروم ماتیس تاکید میکند که با ورود دانشآموزان دبیرستانی و جلیقهزردها به صحنه اکنون سرمایهگذاران نگراناند که «هر تلاش جدی برای سامان دادن به مالیه عمومی با مخالفت شدید اجتماعی و سیاسی روبهرو شود».
نبرد بر سر بودجه هر روز در پارلمان شدت بیشتری میگیرد. جمعه دیوید امیل وزیر اقدام و حسابهای عمومی آنچه را در مجلس ملی جریان دارد «بعد چهارم» نامید و به شدت نکوهش کرد.
«میلیاردها یورو مثل باران میبارد و صرفهجوییها زیر بار تشویقها بهطور خودکار از میان میرود»، او با انتقاد گفت، آن هم در حالی که «نرخهای بهره سر به فلک میکشد».
این وزیر بهویژه ابراز تاسف کرد که کسری صندوقهای تامین اجتماعی «بیش از ۵ میلیارد یورو بدتر شده است» از زمان آغاز بررسی لایحه، و در این میان به طور خاص حزب تجمع ملی را هدف گرفت.
ژروم ماتیس یادآوری میکند که بازارها پیشتر حساسیت خود را نسبت به «سناریوهای سیاسیای که امکان زیر سوال بردن تعهدات مالی دولت را دارند» نشان دادهاند.
به گفته او در کارزار ریاستجمهوری ۲۰۲۲ اوجگیری ژان لوک ملانشون در نظرسنجیها همزمان بود با «افزایش پرسشها درباره آینده بدهی فرانسه» که به طرح او برای لغو بخشی از این بدهی گره خورده بود.
«امروز دوباره با همان ترکیب روبهرو هستیم»؛ یعنی چشمانداز دور دوم انتخابات میان مارین لوپن و ژان لوک ملانشون و پابرجا ماندن پیشنهاد نامزد حزب فرانسه نافرمان برای لغو بخشی از بدهی عمومی در اختیار بانک مرکزی اروپا یا تبدیل آن به بدهی دائمی با نرخ بهره صفر.