






انتظار میرود بانک مرکزی اروپا هفته آینده نرخها را ثابت نگه دارد، چون فروش اوراق قرضه فرانسه شرایط وامدهی در منطقه یورو را سختتر کرده و کریستین لاگارد تاکید کرده که گامهای نخست برای حل بحران بدهی فرانسه باید از پاریس و نه از فرانکفورت آغاز شود.
انتظار میرود بانک مرکزی اروپا در نشست پنجشنبه آینده نرخهای بهره را بدون تغییر نگه دارد؛ بخشی به این دلیل که افزایش بازدهی اوراق قرضه دولتی هزینه استقراض را در سراسر منطقه یورو بالا برده است.
 آگهی
آگهی
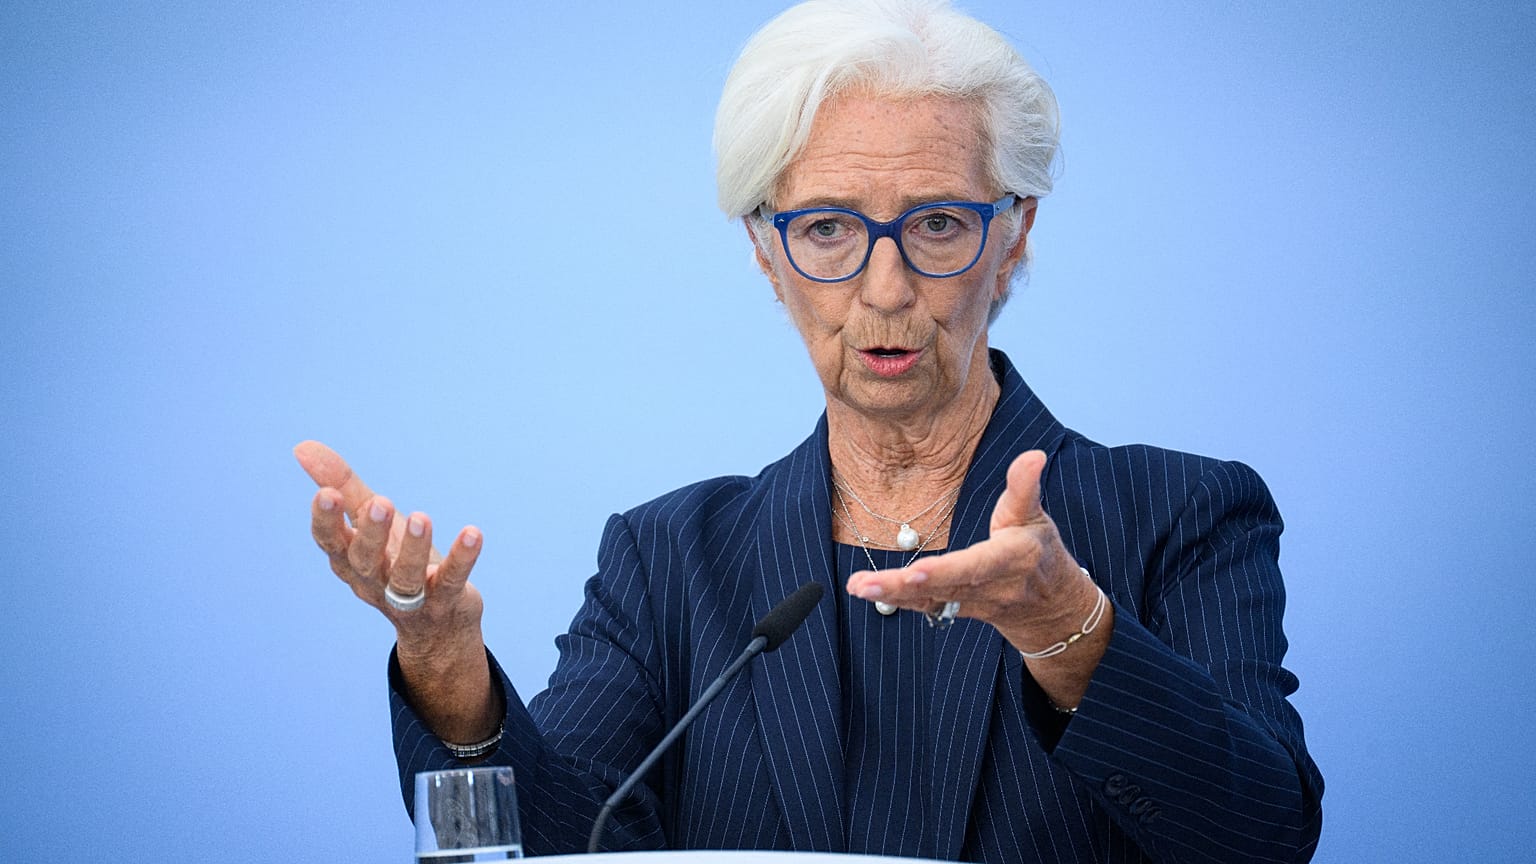
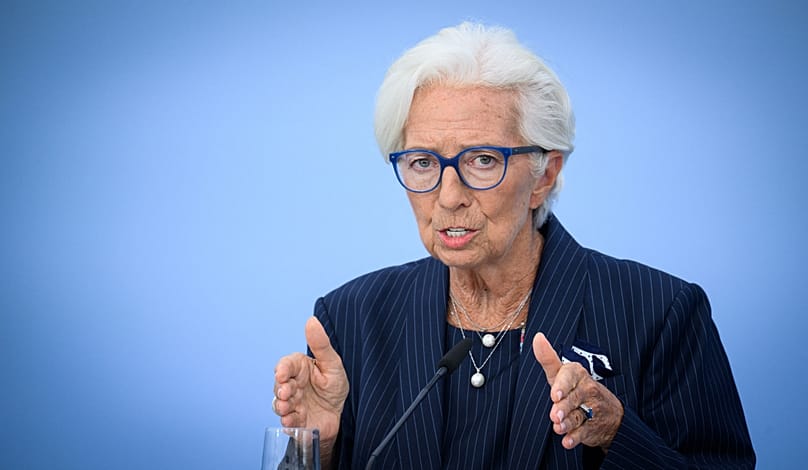
کریستین لاگارد، رئیس بانک مرکزی اروپا، با کماهمیتدانستن امیدها به اقدام حمایتی گفته است راهحل مشکلات بدهی فرانسه در خود این کشور است.
بازدهی اوراق قرضه ۱۰ساله دولت فرانسه جمعه بالای ۵ درصد معامله شد؛ پس از آنکه چهارشنبه برای نخستین بار از سال ۲۰۰۲ به این سطح رسیده بود. فاصله آن با اوراق ۱۰ساله آلمان که امنترین بدهی منطقه یورو به شمار میرود بیش از ۱۷۰ واحد پایه بود.
همزمان بازدهی اوراق ۳۰ساله فرانسه به ۵.۵ درصد رسید و شکاف با اوراق ۳۰ساله آلمان حتی بیشتر و معادل ۱۸۴ واحد پایه بود.
پنجشنبه هزینه قراردادهای معاوضه نکول اعتباری پنجساله فرانسه که سرمایهگذاران را در برابر نکول دولت بیمه میکند نیز برای نخستین بار از اکتبر ۲۰۱۲، زمانی که منطقه یورو با بحران بدهی دولتی روبهرو بود، از ۱۰۰ واحد پایه عبور کرد.
نمایندگان مجلس همچنان بر سر بودجه سال آینده اختلاف دارند؛ بودجهای که شامل ۴۳ میلیارد یورو کاهش هزینه و تدابیر درآمدی اضافی است که دولت برای تصویب آنها در مجلس اکثریت ندارد.
با وجود نوسانهای اخیر بازار مؤسسه رتبهبندی مودیز جمعه شب رتبه اعتباری Aa3 فرانسه را حفظ کرد هرچند چشمانداز آن را منفی اعلام کرد. اساندپی و فیچ رتبههای خود را یک پله پایینتر تعیین کردهاند.
ناارامیهای اجتماعی نگرانی سرمایهگذاران را بیشتر کرده است.
اعتراضهای بیشتری برای آخر هفته پیشبینی میشود و پرفکت پلیس پاریس، پاتریس فور، در نامهای به صاحبان کسبوکار توصیه کرده است نگهبان خصوصی استخدام کنند.
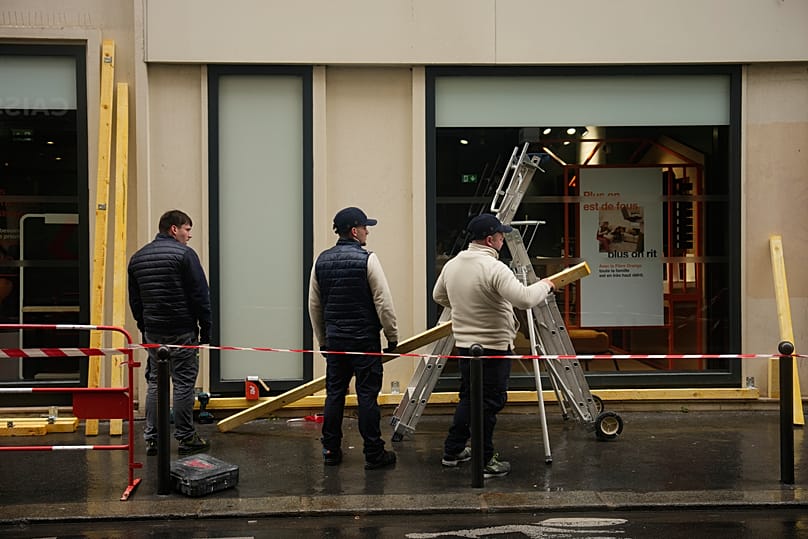
پس از دیدار چهارشنبه با نخست وزیر سباستین لکورنو اتحادیههای کارگری فرانسه که به طور یکپارچه ناامید شدهاند برای بسیج گسترده در روز ۵ نوامبر فراخوان دادهاند.
سوفی بینه، رئیس اتحادیه «ث.ژ.ت» که از بزرگترین اتحادیههای فرانسه است، از کارگران خواسته است «اعتصاب را تعمیم دهند».
اوراق قرضه در نقش ابزار سیاست پولی بانک مرکزی اروپا
استدلال برای یک نوبت دیگر افزایش نرخ بهره همچنان وجود دارد.
بانک مرکزی اروپا امسال دو بار نرخهای بهره را بالا برده و نرخ سپردهگذاری خود را به ۲.۵ درصد رسانده است و تورم منطقه یورو نیز در سپتامبر تحت تاثیر افزایش بهای انرژی به ۳.۸ درصد جهش کرده است.
با این حال بازدهی اوراق آلمان از سپتامبر آنقدر بالا رفته که اثر آن بر رشد و تورم تقریبا معادل افزایش ۲۵ واحد پایهای نرخ بهره است؛ برآوردی که کارستن برزسکی، رئیس جهانی بخش اقتصاد کلان در بانک هلندی آیانجی، در یادداشتی برای سرمایهگذاران در روز پنجشنبه ارائه کرده است.
برزسکی نوشته است که «برای فرانسه این وضعیت بیشتر شبیه افزایش ۵۰ واحد پایهای است» و اضافه کرده است که «بازار اوراق قرضه عملا جایگزین سیاستگذاری بانک مرکزی اروپا شده است».
او انتظار دارد بانک مرکزی اروپا تا انتشار پیشبینیهای تازه کارشناسان خود در دسامبر صبر کند و سپس درباره افزایش بعدی نرخ بهره تصمیم بگیرد.
لاگارد در سخنرانی ۲۸ سپتامبر خود در پارلمان اروپا گفت که نرخهای بلندمدت «به طور قابل توجهی افزایش یافتهاند و این رشد اقتصادی را کند خواهد کرد».
آیا بانک مرکزی اروپا میتواند دخالت کند؟
مقامهای بانک مرکزی اروپا احتمال مداخله برای کاهش هزینه استقراض فرانسه را کماهمیت جلوه دادهاند اما آن را به طور کامل منتفی ندانستهاند.
این بانک در جریان بحران بدهی منطقه یورو برای تثبیت بازارها و اطمینان از انتقال تصمیمهایش درباره نرخ بهره به اقتصاد اوراق قرضه دولتی خریداری کرده بود.
لاگارد هفته گذشته در حاشیه نشستهای سالانه صندوق بینالمللی پول و بانک جهانی در بانکوک گفت که «شرایط خاصی وجود دارد که باعث میشود برخی کشورها بیشتر تحت تاثیر قرار گیرند و فرانسه نمونهای از این وضعیت است».
رئیس بانک مرکزی اروپا افزود که «راهحل اصلی و نخست در خود فرانسه است و به سیاستهای مالی این کشور مربوط میشود».
امانوئل مولن، رئیس بانک فرانسه، جمعه گذشته حتی فراتر رفت و اعلام کرد شرایط لازم برای مداخله بانک مرکزی اروپا فراهم نیست زیرا در حال حاضر تجزیه مالی در منطقه یورو مشاهده نمیشود.
با این حال هر دوی این مقامها پیش از آن سخن میگفتند که هزینه استقراض ۱۰ساله فرانسه از ۵ درصد فراتر برود.
اگر بانک مرکزی اروپا تصمیم بگیرد در بازار اوراق فرانسه مداخله کند یکی از گزینهها میتواند استفاده از ابزار حفاظت از انتقال سیاست پولی (TPI) باشد؛ ابزاری که در سال ۲۰۲۲ ایجاد شد و تاکنون به کار گرفته نشده است.
این ابزار به بانک مرکزی اجازه میدهد بدهی کشورهایی را خریداری کند که هزینه استقراض آنها به شکلی افزایش مییابد که از نظر این بانک با بنیادهای اقتصادیشان توجیهپذیر نیست و انتقال سیاست پولی در سراسر منطقه یورو را تهدید میکند.
برای آنکه کشوری واجد استفاده از این ابزار شناخته شود باید چند معیار را برآورده کند؛ از جمله پایبندی به قواعد مالی اتحادیه اروپا و قرار دادن بدهی خود بر مسیر قابل دوام.
فرانسه با نسبت بدهی به تولید ناخالص داخلی ۱۱۹.۱ درصدی دست به گریبان است و مذاکرات جاری بودجهای چشمانداز اندکی برای کاهش سریع کسری بودجه که شرط لازم برای قرار گرفتن بدهی بر مسیر قابل دوام است ارائه میکند.
دولت همچنین انتظار دارد هزینه خدمت بدهی خود در سال ۲۰۲۷ نسبت به امسال بیش از ۱۰ میلیارد یورو افزایش یابد.
برزسکی در یادداشتی جداگانه برای سرمایهگذاران در هفته گذشته نوشت که «معیار فعالسازی برنامه خرید اوراق بانک مرکزی همچنان بالا است».
او اضافه کرد که برای فرانسه این موضوع دستکم به معنای تصویب کامل بودجه خواهد بود و هشدار داد اقدام زودهنگام ممکن است «به عنوان تامین مالی پولی بدهی کشوری که نمیخواهد از قواعد پیروی کند» تعبیر شود.
دیگر ابزار اضطراری بانک مرکزی اروپا یعنی معاملات پولی قطعی (OMT) در سال ۲۰۱۲ و در اوج بحران بدهی منطقه یورو طراحی شد تا امکان خرید نامحدود اوراق کوتاهمدت کشورهایی را که با مشکل روبهرو هستند فراهم کند.
با این حال استفاده از این ابزار تنها برای دولتهایی ممکن است که ابتدا به برنامه کمک مالی صندوق نجات منطقه یورو یعنی سازوکار ثبات اروپا میپیوندند.
به جای آن، برزسکی انتظار دارد بانک مرکزی اروپا به طور غیررسمی روند کاهش داراییهای اوراق خود را متوقف کند و مانند دوران همهگیری کووید-۱۹ بدهیهای سررسیدشده را به شکل انعطافپذیر دوباره سرمایهگذاری کند.
اگر آشفتگی به دیگر بازارهای اوراق منطقه یورو سرایت کند برزسکی ابزار TPI را آخرین چاره میبیند. او میگوید اگر فرانسه به نقض قواعد مالی اتحادیه اروپا ادامه دهد «بانک مرکزی اروپا شاید حتی به خرید اوراق تقریبا همه کشورهای منطقه یورو به جز فرانسه فکر کند».
به گفته برزسکی، نشست نرخ بهره هفته آینده در زمینه اقدامات «بدون رویداد خاص» خواهد بود هرچند از نظر موضعگیریها و اظهارنظرها چنین نخواهد بود.