




افزایش هزینه وامگیری و نااطمینانی سیاسی مالیه فرانسه را زیر فشار گذاشته است. موسسه آکسفورد اکونومیکس هشدار میدهد شوک بازار اوراق میتواند فرانسه و ایتالیا را در ۲۰۲۷ وارد رکود کند، هرچند بحران بدهی در پیشبینی اصلی آن نیست.
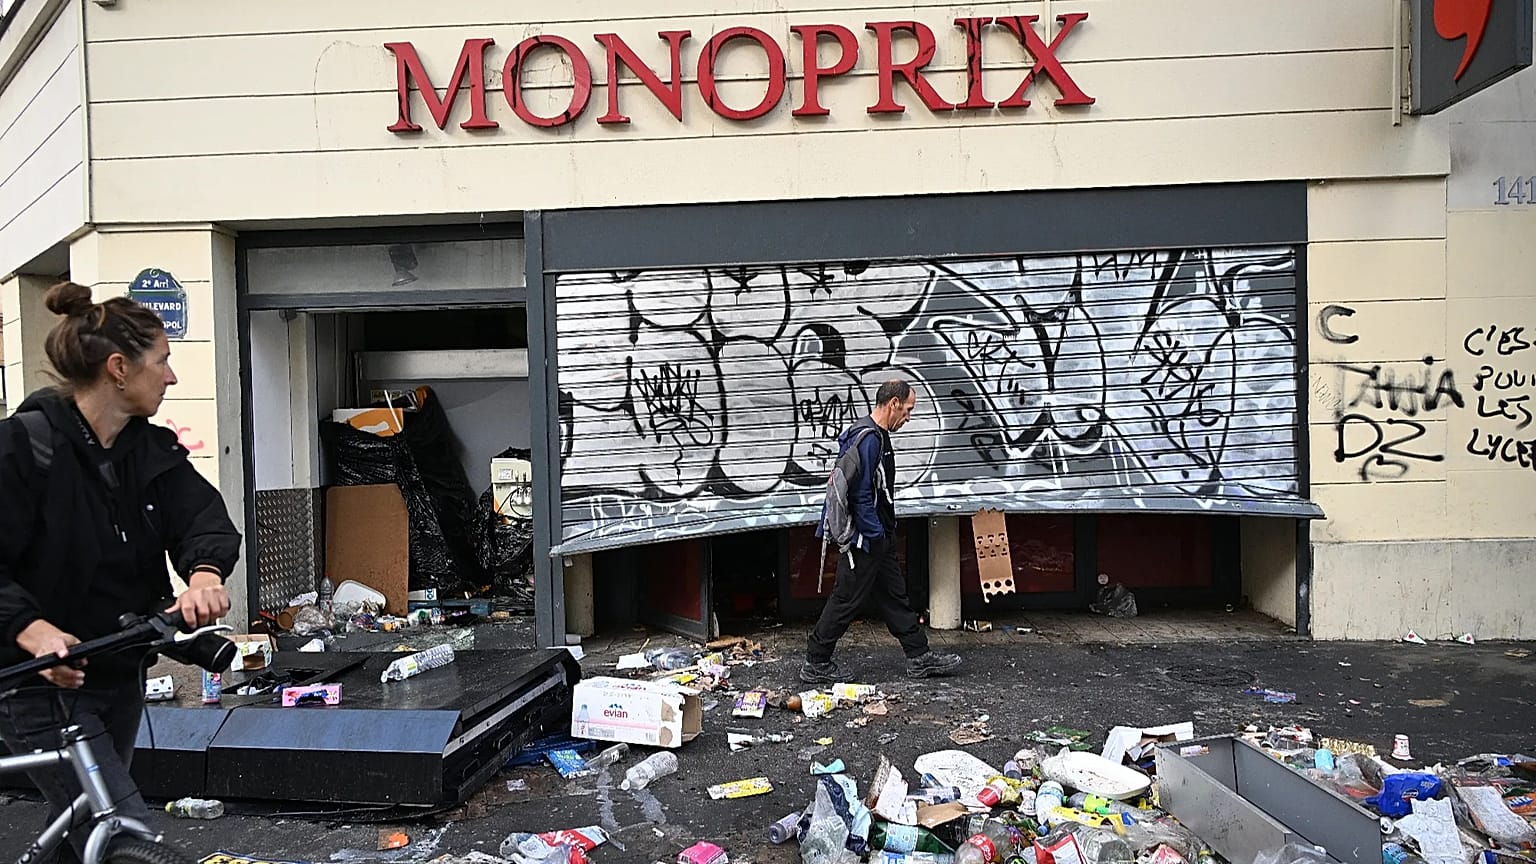
اقتصاد دوم منطقه یورو از نظر اندازه روز دوشنبه با افزایش بیشتر بازده اوراق قرضه خود روبهرو شد، آن هم در پی تظاهرات خیابانی خشونتآمیز در این کشور در تعطیلات آخر هفته.
 آگهی
آگهی
بازده اوراق قرضه ۱۰ ساله دولت فرانسه روز دوشنبه حدود ۴.۹ درصد بود و در نزدیکی بالاترین سطح خود در بیش از دو دهه گذشته نوسان میکرد، زیرا سرمایهگذاران برای نگهداری بدهی فرانسه حقالزحمه بیشتری طلب میکنند. معترضان خواستار اقدام در برابر افزایش هزینههای زندگی و افت خدمات عمومی از جمله آموزش هستند.
این ناآرامیها در حالی فشار بر دولت را بیشتر میکند که پاریس تلاش دارد بودجه سال ۲۰۲۷ را از مجمع ملی، یعنی مجلس سفلی پارلمان فرانسه که به شدت دچار چنددستگی است، بگذراند.
چالش فوری دولت، تصویب بودجهای معتبر است که پیش از انتخابات ریاست جمهوری بهار ۲۰۲۷ به سرمایهگذاران اطمینان دهد. با این حال بازسازی اعتماد به این هم بستگی دارد که دولت بعدی تا چه حد بتواند به اصلاح تدریجی مالیه عمومی در چند سال آینده متعهد بماند.
چه چیزی نگرانی سرمایهگذاران را تغذیه میکند
طبق آخرین آمار موسسه ملی آمار فرانسه اینسی، فرانسه یکی از بالاترین نسبتهای بدهی عمومی به تولید ناخالص داخلی در اتحادیه اروپا را دارد و بدهی آن به ۱۱۹ درصد تولید ناخالص داخلی رسیده است. در عین حال دولت برای سال ۲۰۲۶ کسری معادل ۵.۴ درصد تولید ناخالص داخلی پیشبینی کرده است. بدهی عمومی در پایان ژوئن ۲۰۲۶ به ۳ هزار و ۵۹۶ میلیارد یورو رسید.
هزینه خدمترسانی به این بدهی به سرعت رو به افزایش است. دولت برای سال ۲۰۲۷ پرداخت بهره بدهی عمومی را ۹۱ میلیارد یورو پیشبینی میکند، در حالی که این رقم در سال جاری ۷۹.۲ میلیارد یورو است؛ افزایشی نزدیک به ۱۲ میلیارد یورو.
شتاب گرفتن تورم و رشد پایین، درآمدهای مالیاتی را تهدید میکند و میتواند کسری و بدهی را بیش از این بالا ببرد.
در چنین شرایط مالی، فضای چندانی برای دولت باقی نمیماند تا با بسته هزینهای بزرگ دیگری، شبیه رویکرد «هر چه لازم باشد» امانوئل مکرون رئیس جمهوری فرانسه در دوران همهگیری کرونا، به خواستههای معترضان پاسخ دهد.
دولت زیر فشار است که کسری بودجه را کاهش دهد و برای ایجاد آرامش در بازار اوراق قرضه، به صرفهجوییهای پایدار متعهد شود. اگر هزینه استقراض همچنان بالا برود کنترل بدهی فرانسه میتواند هر چه دشوارتر شود.
یک بحران فزاینده همچنین میتواند به اقتصادهای بزرگ دیگر منطقه یورو مانند ایتالیا نیز سرایت کند.
دردسرهای بدهی فرانسه چگونه میتواند به ایتالیا سرایت کند
نتایج مدلی که موسسه آکسفورد اکونومیکس بر اساس سناریوی آشفتگی در بازار اوراق فرانسه با مقداری سرایت به دیگر کشورهای پربدهی منطقه یورو تهیه کرده، نشان میدهد ایتالیا به ویژه آسیبپذیر است زیرا ترکیبی از رشد پایین، بدهی بالا و سرمایهگذاری دارد که نسبت به سختتر شدن شرایط مالی حساس است.
یک شاخص کلیدی برای سنجش نگرانی بازار، فاصله بازده اوراق ۱۰ ساله دولت یک کشور با اوراق متناظر آلمان است. شکاف فعلی، یعنی بازده اضافهای که سرمایهگذاران برای نگهداری بدهی فرانسه نسبت به آلمان مطالبه میکنند، به حدود ۱۴۵ واحد پایه رسیده است. این رقم اندکی کمتر از اوجی است که اوایل همین ماه ثبت شد؛ اوجی که بالاترین سطح از زمان بحران بدهی منطقه یورو در سالهای ۲۰۱۱ و ۲۰۱۲ بود.
آکسفورد اکونومیکس یک سناریوی مبنا و دو سناریوی بدبینانه ترسیم کرده است. در سناریوی مبنا فرض بر این است که فاصله بازده فرانسه پیش از انتخابات ریاست جمهوری آوریل ۲۰۲۷ زیر ۲۰۰ واحد پایه بماند و پس از آن کاهش یابد. این موسسه همچنان بحران بدهی فرانسه را نتیجهای نامحتمل اما بالقوه پرهزینه میداند نه سناریوی اصلی خود.
دو سناریوی بدبینانه، ترکیبی از افزایش هزینه استقراض و ضربه به اعتماد کسبوکارها و مصرفکنندگان است. در سناریوی میانه، فاصله بازده فرانسه از حدود ۱۴۰ واحد پایه در زمان انتشار این گزارش در ۱۵ اکتبر به ۲۵۰ واحد پایه گسترش مییابد. در سناریوی حاد، این فاصله به ۴۰۰ واحد پایه میرسد.
در سناریوی حاد، فرانسه و ایتالیا در سال ۲۰۲۷ وارد رکود میشوند. بلژیک نیز با جهش هزینه استقراض روبهرو میشود و اسپانیا، پرتغال و یونان با وجود افزایش بازده اوراق، آسیب اقتصادی کمتری میبینند و هیچ یک از این سه اقتصاد کوچک نمیشود.
نکته کلیدی این است که حتی در این سناریوی حاد هم منطقه یورو در مجموع از رکود اجتناب میکند.
اندرو کنینگهام اقتصاددان ارشد اروپا در موسسه کپیتال اکونومیکس، گسترده شدن فاصله بازده فرانسه تا ۴۰۰ واحد پایه را «سناریویی نامطلوب اما محتمل» میداند که با فاصله بازده ایتالیا در سال ۲۰۱۲ قابل مقایسه است.
کنینگهام گفت اگر چنین شود بیتردید فشار زیادی بر دیگر اقتصادهای پربدهی از جمله ایتالیا وارد خواهد شد.
کنینگهام گفت: «با این حال بر خلاف اوایل دهه ۲۰۱۰، بانک مرکزی اروپا در موقعیت خوبی قرار دارد که از طریق ابزار حمایت از انتقال از کشورهایی غیر از فرانسه حمایت کند.»
با استفاده از این ابزار، بانک مرکزی اروپا میتواند اوراق قرضه دولتها را بخرد تا در صورتی که آن کشورها چند شرط مشخص را برآورده کنند هزینه استقراض را مهار کند.
کنینگهام همچنین گفت خطرات پیش روی بخش بانکی و احتمال سقوط بازار مسکن نسبت به دهه ۲۰۱۰ بسیار کمتر است.
کنینگهام افزود: «بنابراین اوضاع میتواند بسیار بد شود اما نه به بدی دهه ۲۰۱۰.»
طبق برآورد آکسفورد اکونومیکس، در سناریوی حاد این موسسه، بازده اوراق ۱۰ ساله فرانسه در سهماهه دوم ۲۰۲۷ به ۷ درصد میرسد و کسری بودجه عمومی در مسیر عبور از ۶ درصد تولید ناخالص داخلی قرار میگیرد. این شرکت هشدار میدهد بازده در چنین سطوحی میتواند جرقه بحران نقدینگی را بزند.
با این حال انتظار مداخله بانک مرکزی اروپا برای کمک به فرانسه پایین است. کریستین لاگارد رئیس بانک مرکزی اروپا هفته گذشته گفت راههای مهار جهش هزینه استقراض فرانسه «پیش از هر چیز باید در خود فرانسه و از طریق تدابیر بودجهای برای اطمینان دادن به سرمایهگذاران» پیدا شود.
فرانسه برای جلب دوباره اعتماد سرمایهگذاران چه میتواند بکند
به گفته آکسفورد اکونومیکس، تدابیری که میتواند بازارها را آرام کند شامل کنترل تدریجی هزینهها در چند سال همراه با تعهدهای قانونی روشن، به ویژه درباره سن بازنشستگی، است.
اما این موسسه هشدار میدهد «دولت اقلیت کنونی قادر نخواهد بود به شکلی قابل اعتماد به بازارها نشان دهد که به انضباط مالی پایدار متعهد است». در نتیجه بخش زیادی از مسئولیت اجرای اقدامات احتمالا دردناک بر دوش دولت بعدی خواهد بود.
در این فاصله کنینگهام میگوید سرمایهگذاران انتظار دارند دولت بودجهای تصویب کند که کسری سال آینده را به حدود ۵ درصد تولید ناخالص داخلی برساند، بنابراین هر رقمی بالاتر از این میتواند به کاهش بیشتر اعتماد در بازار اوراق فرانسه منجر شود.
در آستانه انتخابات ریاست جمهوری بهار آینده، مارین لوپن رهبر جناح راست افراطی در نظرسنجیها پیشتاز است. او در مصاحبهای با روزنامه فایننشال تایمز هفته گذشته وعده داد «کاهشهای گسترده در هزینههای عمومی، همراه با احیای اقتصاد» را اجرا کند.
لوپن ششم اکتبر «بودجه جایگزین» خود را ارائه کرد که هدف آن تحقق ۱۴۰ میلیارد یورو صرفهجویی خالص تا سال ۲۰۳۲ نسبت به ۲۰۲۶، کاهش کسری به زیر ۳ درصد تولید ناخالص داخلی تا سال ۲۰۳۰ و گنجاندن قید بودجهای در قانون اساسی است. حزب او کاهش هزینههای اداری و تامین اجتماعی، مخارج مرتبط با مهاجرت و سهم فرانسه در بودجه اتحادیه اروپا را پیشنهاد میکند.
با این حال اقتصاددانان این ارقام را زیر سوال بردهاند. متیو پلن معاون مدیر واحد تحلیل و پیشبینی در دیدهبان اقتصادی فرانسه اوفسهاف گفت بسیاری از بیش از ۸۰ میلیارد یورو صرفهجویی پیشنهادی مبهم است، به خوبی تعریف نشده و اجرای آن دشوار خواهد بود.
در این میان فرانسه با خطر گرفتار شدن در چرخه معیوبی روبهرو است که در آن افزایش هزینه استقراض دولت را به کاهش بیشتر هزینهها یا بالا بردن مالیاتها وادار میکند، رشد را تضعیف میکند و کنترل بدهی را دشوارتر میسازد.
کنینگهام در پایان گفت: «فرانسه سالهاست به سوی یک بحران بدهی حرکت میکند و اکنون آن لحظه هر چه بیشتر نزدیک میشود.»