


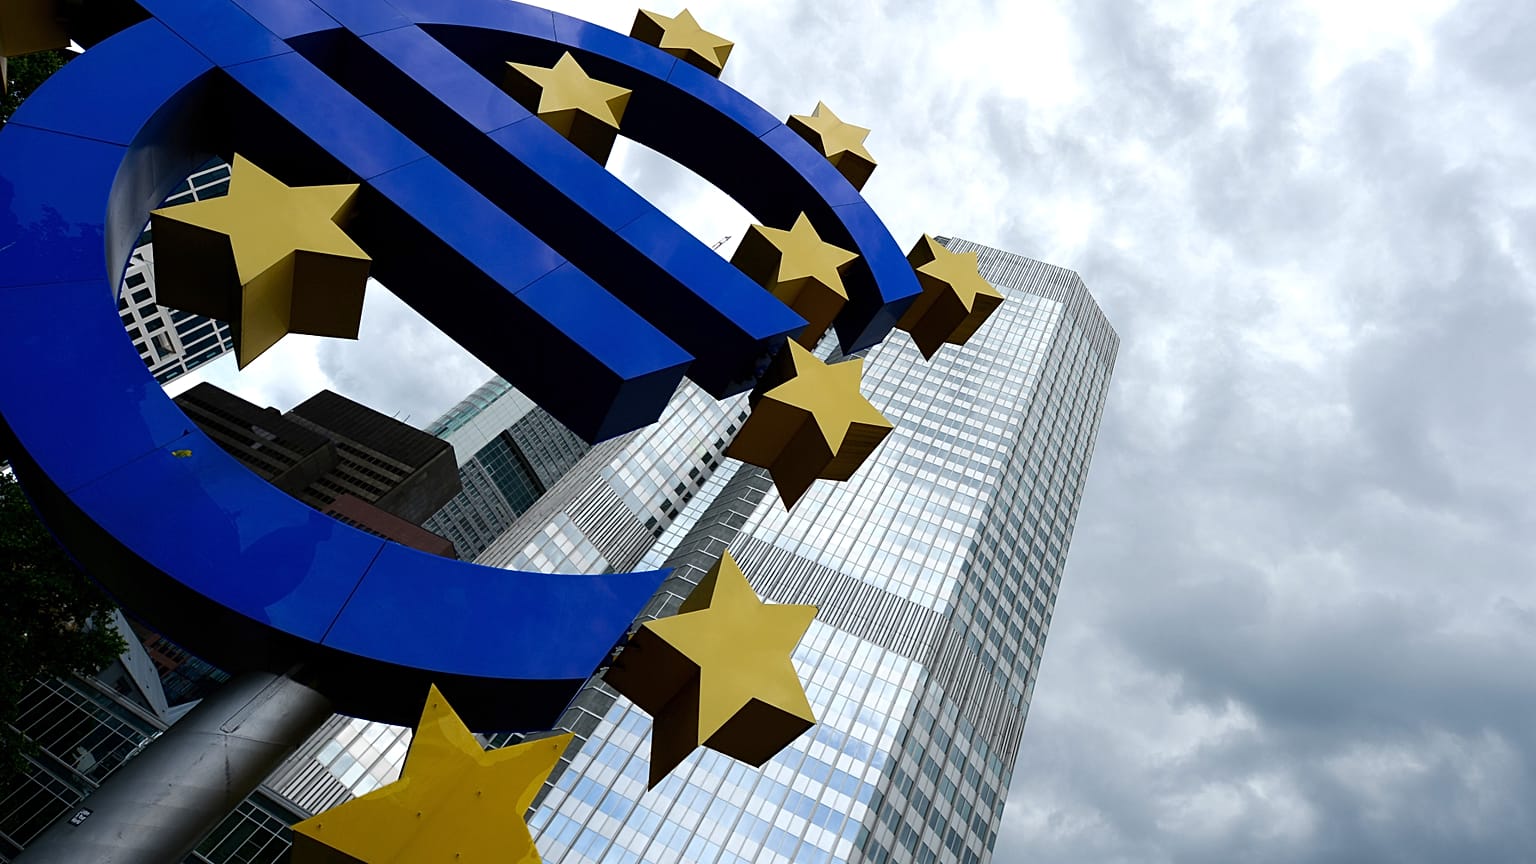





خزانهداریهای منطقه یورو در آستانه فروش بیسابقه اوراق قرضه در سال ۲۰۲۷ هستند، همزمان صندوق بینالمللی پول هشدار میدهد هزینه وامگیری به اوج ۲۰ سال اخیر رسیده است.
سرمایهگذاری را تصور کنید که در تابستان سال ۲۰۱۲ میلادی در اوج بحران یورو، به خواب رفته و صبح امروز از خواب بیدار شده است. او نقشهای ساده را به یاد میآورد که در شمال، هستهای از کشورها قرار داشتند که با هزینهای اندک وام میگرفتند و آلمان در مرکز این مجموعه بود. در جنوب، کشورهای حاشیهای و بدهکار یعنی یونان، پرتغال، اسپانیا و ایتالیا قرار داشتند که برای حفظ عضویت خود در منطقه پولی یورو ناچار بودند بهرههای سنگینی بپردازند. چهارده سال بعد، این نقشه دیگر توصیف درستی از منطقه یورو نیست.
 آگهی
آگهی
بلژیک، میزبان نهادهای اتحادیه اروپا، اکنون برای استقراض دهساله، نرخ بهره ۴.۲۹ درصدی میپردازد.
یونان که سه بار کمک مالی دریافت کرده است، با نرخ ۴.۳۵ درصدی و تقریبا مشابه بلژیک وام میگیرد.
پرتغال که در سال ۲۰۱۱ نجات یافت، اکنون با نرخی کمتر از اسپانیا استقراض میکند.
ایرلند که در سال ۲۰۱۰ نجات یافت، تقریبا همان نرخ بهره هلند را میپردازد.
این سرمایهگذار که تازه از خواب بیدار شده همچنین فرانسه را میبیند که اکنون با نرخ بهرهای بالاتر از ایتالیا وام میگیرد در حالی که که روزی آن را هسته قدرتمند منطقه یورو میدانست.
کشورهای حاشیهای سابق به سمت شمال حرکت کردهاند.
چه چیزی مرزها را جابهجا کرد؟
بازده اوراق قرضه، نرخ بهرهای است که دولتها برای استقراض و وام گرفتن میپردازند. این نرخ زمانی افزایش مییابد که سرمایهگذاران تصور کنند یک کشور بیش از توان بازپرداخت خود به پول نیاز خواهد داشت؛ و زمانی کاهش پیدا میکند که آن کشور خلاف این تصور را ثابت کند. یونان یک دهه است که برای اثبات همین موضوع تلاش کرده است.
آتن در سال ۲۰۲۵ مازاد بودجهای معادل ۱.۷ درصد تولید ناخالص داخلی ثبت کرد. بدهی این کشور، با وجود آنکه همچنان بالاترین میزان در اروپا است، تنها طی یک سال بیش از ۹ واحد درصد از تولید ناخالص داخلی کاهش یافت.
کن ایگان، رئیس بخش اعتبارسنجی بدهیهای دولتی اروپا در مؤسسه رتبهبندی اعتباری «کیبیآرای» (KBRA)، در گفتوگو با یورونیوز گفت: «سالها، هر زمان بازارها درباره ریسک بدهی دولتها در اروپا صحبت میکردند، تمرکز معمولا بر کشورهای حاشیهای بود.»
به گفته او، این کشورها طی دهه گذشته سیاستهای مالی محتاطانهتری در پیش گرفتهاند، تراز اولیه بودجه خود را بهبود بخشیدهاند، سررسید بدهیهایشان را طولانیتر کردهاند، با استفاده از دیجیتالیکردن نظام مالیاتی وصول مالیات را بهبود دادهاند و نظام بانکی خود را بازسازی کردهاند.
ایگان گفت: «این اقدامات به کاهش ریسکهای ناشی از تامین مالی مجدد بدهیها کمک کرده و مسیر بدهی را بسیار باثباتتر از ۱۰ یا ۱۵ سال پیش کرده است.»
بلژیک اما مسیر معکوسی را پیموده است. کسری بودجه این کشور در سال گذشته به ۵.۲ درصد تولید ناخالص داخلی رسید؛ رقمی بالاتر از کسری ۵.۱ درصدی فرانسه در همان سال. بدهی بلژیک نیز در سهماهه نخست سال ۲۰۲۶ از ۱۰۹ درصد تولید ناخالص داخلی فراتر رفت؛ تحولی که از چشم سرمایهگذاران پنهان نماند.
ایگان گفت: «کشورهای هسته سنتی منطقه یورو نیز تغییر کردهاند، اما در جهتی متفاوت.»
او افزود: «در برخی موارد، مسیر سیاستگذاری شفافیت کمتری دارد، عدمقطعیت سیاسی افزایش یافته، فشار هزینههای ساختاری رو به رشد است و هزینه تامین مالی مجدد بدهیها بسیار بالاتر از دوره نرخهای بهره پایین شده است؛ دورهای که دولتها به آن عادت کرده بودند.»
جایگاه فرانسه در این نقشه بیش از هر چیز با یک رقم مشخص میشود: هزینههای دولت این کشور معادل ۵۷.۲ درصد کل تولید اقتصادی آن است؛ بالاترین سهم در میان کشورهای گروه ۲۰ (G20). بدهی فرانسه به ۳.۶ تریلیون یورو، معادل ۱۱۹ درصد تولید ناخالص داخلی رسیده است؛ در حالی که پیش از همهگیری کرونا این رقم ۹۸.۲ درصد بود.
صورتحسابی که در سال ۲۰۲۷ سررسید میشود
وزارت خزانهداری فرانسه در ۲۹ سپتامبر اعلام کرد که برای سال آینده به چه میزان استقراض نیاز خواهد داشت که معادل انتشار ۳۴۰ میلیارد یورو اوراق قرضه میانمدت و بلندمدت است؛ رقمی بیسابقه که معادل حدود ۱۱ درصد تولید ناخالص داخلی است و در مقایسه با ۳۱۰ میلیارد یورو در سال جاری افزایش نشان میدهد.
بخش بزرگی از این مبلغ برای تامین هزینههای جدید نیست، بلکه به بدهیهای قدیمی مربوط میشود که باید دوباره تامین مالی شوند؛ زیرا اوراقی که در دوران همهگیری کرونا و بحران انرژی منتشر شده بودند، اکنون به سررسید میرسند.
هر یورویی از این بدهی که دوباره تامین مالی میشود، هزینهای بالاتر از گذشته دارد.
فرانسه برای اوراق میانمدت و بلندمدتی که از ابتدای سال جاری تاکنون منتشر کرده، بهطور میانگین نرخ بهره ۳.۵۵ درصدی پرداخته است؛ در حالی که این نرخ در سال گذشته ۳.۱۴ درصد بود. پیشبینی میشود هزینه سالانه بهره بدهی دولت از ۶۲.۶ میلیارد یورو در سال ۲۰۲۶ میلادی به ۷۲.۹ میلیارد یورو در سال ۲۰۲۷ افزایش یابد؛ رقمی که تقریبا معادل یکپنجم درآمدهای دولت در سال گذشته است.
این رقم آخر همان عددی است که سرمایهگذاران امروز اول از همه به آن نگاه میکنند.
ایگان گفت: «بازارها با دقت بسیار بیشتری وضعیت مالی دولتها را زیر نظر دارند و تنها به میزان استقراض آنها توجه نمیکنند، بلکه میخواهند بدانند این پول را برای چه هدفی قرض میگیرند.»
او افزود: «استقراضی که از سرمایهگذاری و رشد اقتصادی آینده حمایت کند، یک موضوع است؛ اما استقراضی که عمدتا برای پوشش افزایش هزینه بهره بدهیها انجام شود، از دید بازارها کاملا متفاوت ارزیابی میشود.»
آلمان امسال رکورد ۵۱۲ میلیارد یورو اوراق بهادار منتشر میکند، اما هدف آن تامین هزینههای دفاعی و زیرساختی است؛ نوعی استقراض که بازارها با آن کنار میآیند.
ایتالیا و اسپانیا نیز هر یک باید صدها میلیارد یورو از بدهیهای خود را دوباره تامین مالی کنند.
صندوق بینالمللی پول (IMF) نیز در تازهترین گزارش «چشمانداز اقتصاد جهانی» به نکتهای اشاره کرده که آسیبپذیری همه دولتها را افزایش میدهد: در کشورهای گروه هفت (G7) و اسپانیا، اکنون نزدیک به ۳۰ درصد بدهی عمومی ظرف یک سال سررسید میشود. این یعنی تغییرات نرخ بهره بهجای آنکه طی چند دهه بر بودجه دولتها اثر بگذارد، میتواند ظرف چند ماه پیامدهای خود را نشان دهد.
چرا بازده اوراق بدهی دولتها همچنان افزایش مییابد؟
رودریگو والدس، مدیر بخش امور مالی صندوق بینالمللی پول و معاون او، ارا دابلا-نوریس، این هفته نوشتند که میان فوریه و سپتامبر، میانگین بازده اوراق قرضه دهساله در کشورهای گروه هفت بیش از یک واحد درصد افزایش یافته و به بالاترین سطح خود در نزدیک به دو دهه گذشته رسیده است.
شوک قیمت نفت، تداوم تورم و حجم سرمایهگذاریهایی که به سمت هوش مصنوعی سرازیر میشود، همگی در این روند نقش داشتهاند. اما به نوشته این دو مقام، عامل اصلی در بنیانهای مالی دولتها نهفته است یعنی سرمایهگذاران برای وامدادن پول به دولتهایی که همچنان بیش از درآمد خود هزینه میکنند، خواهان بازده بالاتری هستند.
بانک مرکزی اروپا (ECB) نیز با افزایش دو باره نرخ سپرده خود در سال جاری، برای مهار تورم، این هزینهها را بالاتر برده و نرخ را به ۲.۵۰ درصد رسانده است.
بازده اوراق قرضه دهساله آلمان، که مبنای نرخهای بهره در سراسر منطقه یورو به شمار میرود، از ۲.۶۴ درصد در فوریه به ۳.۴۵ درصد افزایش یافته است. بازده اوراق فرانسه با سرعتی دو برابر رشد کرده و در اوایل اکتبر برای مدتی به ۵ درصد رسیده است. فاصله نرخ بازده اوراق فرانسه و آلمان نیز به بیشترین میزان خود از سال ۲۰۱۲ رسیده است.
ایگان هشدار داد که خطر این است که خود بازار به بخشی از مشکل تبدیل شود.
او گفت: «یک تیتر سیاسی یا بودجه ضعیف میتواند منحنی بازده را به سمت بالا سوق دهد. در نتیجه، تامین مالی مجدد بدهی گرانتر میشود، فضای مالی دولت محدودتر میشود و بازار نیز دلیل دیگری برای مطالبه در ازای ریسک بالاتر پیدا میکند.»
این چرخه اکنون سریعتر از گذشته عمل میکند، زیرا ترکیب خریداران اوراق قرضه تغییر کرده است.
بانک مرکزی اروپا در طول یک دهه، با استفاده از پول تازهای که ایجاد میکرد، اوراق قرضه دولتها را خریداری میکرد؛ اما اکنون اجازه میدهد این اوراق با سررسیدشدن از ترازنامهاش خارج شوند، بدون آنکه جایگزین شوند.
ایگان گفت: «تقاضای طبیعی برای اوراق بلندمدت در بازار کمتر شده است؛ بانکهای مرکزی عقبنشینی کردهاند، الگوی تقاضای صندوقهای بازنشستگی تغییر کرده و سهم بیشتری از خریدهای تعیینکننده بازار به سرمایهگذارانی تعلق دارد که به قیمت حساس هستند.»
او افزود که افزایش قیمت انرژی نیز با «تضعیف رشد اقتصادی و همزمان بالا نگهداشتن تورم و نرخهای بهره»، شرایط را وخیمتر میکند.
صندوق بینالمللی پول نتیجه این وضعیت را در یک جمله خلاصه میکند: در شمار فزایندهای از کشورها، نرخ بهره بدهیهای جدید اکنون از نرخ رشد اقتصادی بالاتر است.
در چنین شرایطی، بدهی بهخودیخود افزایش مییابد، مگر آنکه دولت پیش از پرداخت بهره، مازاد بودجه داشته باشد.
بیشتر کشورهای اروپایی چنین مازادی ندارند. صندوق بینالمللی پول هشدار داده است: «هرچه کشورها بیشتر دست روی دست بگذارند، تعدیل اقتصادی دردناکتر خواهد شد.»
آیا این وضعیت تکرار سال ۲۰۱۲ است؟
بانک سوئیسی «لومبارد اودیه» معتقد است که هنوز به آن نقطه نرسیدهایم. دفتر سرمایهگذاری این بانک میگوید بازارها در حال «قیمتگذاری عدمقطعیت هستند، نه شرایط لازم برای وقوع یک بحران تازه بدهیهای دولتی».
هزینه پرداخت بهره بدهی فرانسه همچنان قابلتحمل است و اندکی بیش از ۲ درصد تولید ناخالص داخلی این کشور را تشکیل میدهد؛ یعنی نصف سهمی که در ایتالیا به این هزینه اختصاص مییابد.
کسری حساب جاری فرانسه نیز اندک است و این کشور برخلاف پرتغال، اسپانیا و یونان در سال ۲۰۱۲، به سرمایه خارجی وابستگی ندارد. آن کشورها در آن زمان هر سال سرمایهای معادل ۷ تا ۱۲ درصد اقتصاد خود وارد میکردند.
پیشبینی این بانک این است که فاصله نرخ بهره اوراق فرانسه با اوراق آلمان تا زمان تصویب بودجهای معتبر در پارلمان همچنان بالا میماند؛ اتفاقی که احتمالا تا پیش از انتخابات ریاستجمهوری ماه مه ۲۰۲۷ رخ نخواهد داد. همچنین پیشبینی میشود ارزش یورو بهتدریج کاهش یابد و به ۱.۰۹ دلار برسد.
کلارا راپوسو، معاون رئیس بانک مرکزی پرتغال، این ماه هشدار متفاوتی مطرح کرد.
به گفته راپوزو، بازار اوراق دولتی حساسیت بیشتری نسبت به تورم، تردیدهای بودجهای و تحولات ژئوپلیتیک پیدا کرده و شوکها اکنون سریعتر از گذشته از یک کشور به کشور دیگر سرایت میکنند؛ و صندوقهایی که ابتدا داراییهای خود را میفروشند و بعد به بررسی شرایط میپردازند، این روند را تشدید میکنند.
راپوسو گفت: «اعتماد ممکن است مفهومی ناملموس باشد، اما پیامدهای اقتصادی آن واقعی است.»
بدهی شما، تورم من
پیامدهای این وضعیت تنها به بازارهای مالی محدود نمیشود.
نتایج یک آزمایش تصادفی روی شرکتهای آلمانی عضو پنل نظرسنجی بانک مرکزی آلمان (بوندسبانک) که حدود ۷ هزار شرکت را پوشش میدهد، اوایل سال جاری از سوی مرکز پژوهشهای سیاست اقتصادی (CEPR) منتشر شد. بر اساس این پژوهش، نیمی از شرکتها تصور میکنند بانک مرکزی اروپا برای محافظت از دولتهایی که وضعیت مالی ضعیفتری دارند، از افزایش نرخ بهره خودداری خواهد کرد.
پژوهشگران سپس پیشبینی بدبینانهای درباره میانگین نسبت بدهی به تولید ناخالص داخلی در فرانسه، ایتالیا و اسپانیا به شرکتها نشان دادند. در میان شرکتهایی که به بانک مرکزی اروپا اعتماد ندارند، این اقدام باعث شد انتظارات آنها درباره نرخ تورم آلمان در سه سال آینده، ۱.۴ واحد درصد افزایش یابد.
به بیان دیگر، فشار مالی در یکی از کشورهای عضو منطقه یورو میتواند انتظارات تورمی را در کشوری دیگر افزایش دهد و عامل انتقال این اثر، اعتماد است.
در سال ۲۰۱۲، پرسش اصلی این بود که آیا کشورهای حاشیهای توانایی بازپرداخت بدهیهای خود را دارند یا نه. در سال ۲۰۲۷، پرسش این است که اساسا کشورهای حاشیهای منطقه یورو کدام کشورها هستند؟