







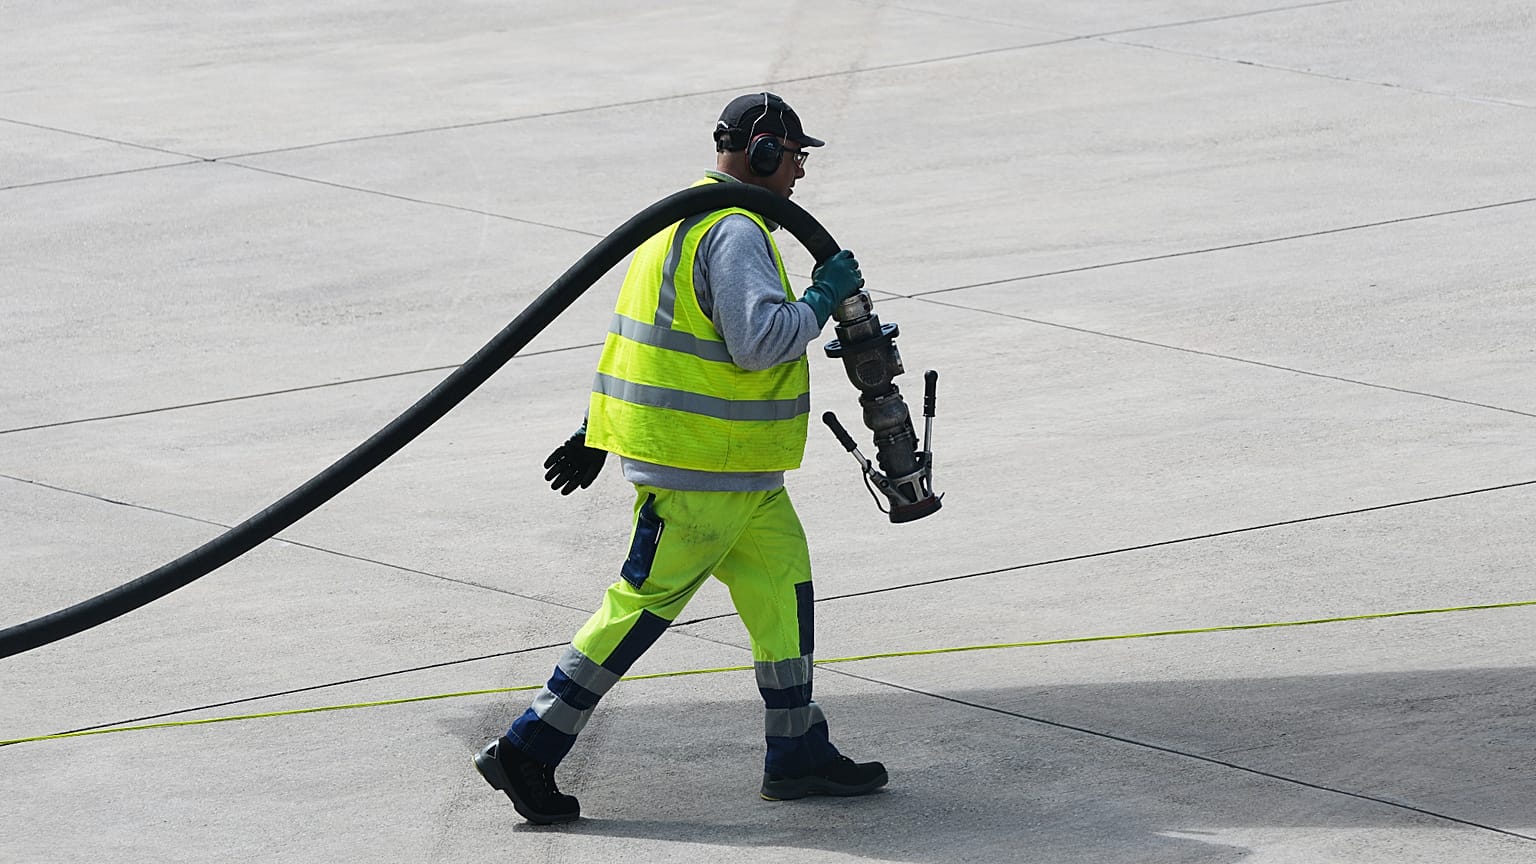


کارشناسان میگویند با کاهش تقاضا از نوامبر و افزایش صادرات از آسیا، اروپا در ماههای پیشرو احتمالا سوخت جت کافی خواهد داشت، هرچند فرودگاههای کوچکتر ممکن است با کمبود روبهرو شوند.
براساس دادههای شرکت اطلاعات تجاری کیپلر (Kpler)، نزدیک به ۹۰۰ هزار تن سوخت جت از آسیا قرار است در ماههای آینده وارد اروپا شود. جورج شاو، تحلیلگر ارشد بینش بازارهای تقطیری در کیپلر، میگوید این محمولهها باید خطر کمبود را کاهش دهد اما احتمال دارد قیمتها بالا بماند.
 آگهی
آگهی
شاو به یورونیوز گفت: «سوخت جت احتمالا با قیمتهای بالاتر روبهرو خواهد بود، بهویژه چون بهشدت به بازار گازوئیل گره خورده است؛ بازاری که هرچه تنگتر میشود و اخیرا قیمتهای بیسابقهای را تجربه کرده است.»
براساس پایشگر قیمت سوخت انجمن بینالمللی حملونقل هوایی (ایاتا)، هفته گذشته میانگین قیمت سوخت جت در اروپا به ۲۰۷٫۵۶ دلار (۱۷۶ یورو) برای هر بشکه رسید؛ بالاترین سطح در میان همه مناطق و ۲۷٫۸ درصد بیش از میانگین ماه قبل در اروپا.
این رقم برآورد منطقهای قیمت در سطح پالایشگاه است و لزوما قیمت پرداختی خطوط هوایی بهطور جداگانه را نشان نمیدهد.
سوخت جت به دلیل افزایش قیمت نفت خام و رشد حاشیه سود پالایشی، یعنی اختلاف میان بهای نفت خام و قیمت سوخت نهایی، گرانتر شده است.
اروپا بهویژه آسیبپذیر است، چون پیش از اختلال در تولید و مسیرهای کشتیرانی، بهشدت به واردات سوخت جت از خاورمیانه متکی بود و از آن زمان هرچه بیشتر به کره جنوبی، نیجریه و ایالات متحده روی آورده است.
به گفته شاو، این واردات اضافی تا اینجا از بروز کمبود گسترده فیزیکی جلوگیری کرده و باید به اروپا کمک کند تا سهماهه پایانی سال را پشت سر بگذارد.
او افزود: «در سهماهه چهارم سال فشار بر بازار نسبت به اوایل سال کمتر خواهد بود»، و یادآور شد که تقاضای هوانوردی در اروپا معمولا از نوامبر بهطور محسوسی کاهش مییابد.
این افت فصلی احتمال آن که خطوط هوایی یا فرودگاهها نتوانند سوخت کافی تضمین کنند را کم میکند، اما فشار قیمتی را برطرف نمیکند.
ایاتا از اظهار نظر درباره این که افزایش اخیر چگونه میتواند بر خطوط هوایی و مسافران اروپایی اثر بگذارد خودداری کرد.
کره جنوبی به تامینکننده اصلی بدل میشود
آخرین دادههای ماهانه کیپلر نشان میدهد واردات سوخت جت اروپا در سپتامبر بهطور متوسط حدود ۶۷۲ هزار بشکه در روز بوده است؛ رقمی که جابهجاییها میان بازارهای اروپایی را هم دربر میگیرد. کره جنوبی، نیجریه و ایالات متحده در مجموع حدود ۶۰ درصد این حجم را تامین کردهاند.
از آنجا که سپتامبر هنوز به پایان نرسیده بود، این ارقام فقط محمولههایی را پوشش میداد که تا زمان ارائه دادهها رسیده بودند، نه کل واردات یک ماه کامل را.
دادههای کیپلر همچنین نشان میدهد حدود ۱٫۳۱ میلیون تن سوخت جت بین ژوئیه و سپتامبر از منطقه آسیا-اقیانوسیه به اروپا منتقل شده است. سهم کره جنوبی حدود ۱٫۱۴ میلیون تن، یعنی نزدیک به ۸۷ درصد کل این حجم بوده است.
شاو گفت حدود ۹۰۰ هزار تن دیگر از کره جنوبی و سایر نقاط آسیا نیز در ماههای آینده رهسپار اروپا خواهد شد.
اگرچه واردات از آمریکا اخیرا کاهش یافته است، ذخایر این کشور همچنان در سطح نسبتا بالایی قرار دارد. به گفته کیپلر، این موضوع باید به عرضهکنندگان اجازه دهد در صورت بروز کمبود پس از پایان فصل اوج سفرهای هوایی در اروپا واکنش نشان دهند.
پالایشگاههای اروپایی نیز تولید خود را افزایش دادهاند. شاو میگوید این اقدام همراه با عرضه اضافی از آمریکا و نیجریه «از بروز کمبود جلوگیری کرده است».
آژانس بینالمللی انرژی نیز اوایل امسال به نتیجهای مشابه رسید و اعلام کرد ظرفیت پالایشی در اروپا، نیجریه و آمریکا به کاهش فشار بر بازار سوخت هوانوردی کمک کرده است.
آسیبپذیری فرودگاههای کوچک
کیپلر بریتانیا و فرانسه را به عنوان آسیبپذیرترین بازارهای اروپایی در برابر اختلالات جدید شناسایی کرده، زیرا هر دو از بزرگترین مصرفکنندگان و واردکنندگان سوخت هواپیما هستند.
براساس دادههای سپتامبر، میانگین واردات بریتانیا حدود ۱۷۷ هزار بشکه در روز بوده که این کشور را به بزرگترین مقصد تحت پوشش تبدیل میکند. فرانسه روزانه حدود ۷۳ هزار بشکه دریافت کرده است.
هلند نیز روزانه حدود ۱۱۸ هزار بشکه سوخت جت دریافت کرده، هرچند ممکن است بخشی از این سوخت از طریق مرکز ذخیرهسازی و مبادلات این کشور به نقاط دیگر منتقل شده باشد.
با این حال تامین سوخت کافی برای یک کشور به معنای تضمین دسترسی همه فرودگاهها نیست. شرکت داده و تحلیل هوانوردی سریوم (Cirium) میگوید اگر بار دیگر در تحویل سوخت اختلال رخ دهد، فرودگاههای کوچک نخستین جایی خواهند بود که با کمبود روبهرو میشوند.
چنین وضعیتی ششم آوریل در فرودگاه برینزی در ایتالیا رخ داد؛ زمانی که هواپیماهای تجاری دیگر نتوانستند بهطور معمول سوختگیری کنند. تامینکننده محلی نتوانست به تعهدات خود در تحویل سوخت عمل کند و سوخت موجود برای هواپیماهای دولتی، آمبولانسهای هوایی و پروازهای جستوجو و نجات کنار گذاشته شد.
به گفته سریوم، در همان هفته شش فرودگاه دیگر ایتالیا نیز جیرهبندی سوخت را اجرا میکردند. بیشتر هواپیماها به ۲ هزار لیتر سوخت محدود شده بودند؛ کمتر از سوخت مورد نیاز یک ساعت پرواز برای بوئینگ ۷۳۷.
با این حال ایتالیا در مجموع با کمبود سوخت جت مواجه نبود؛ مصرف این کشور بین مارس و مه ۱۴٫۵ درصد بیشتر از مدت مشابه سال قبل بود.
مایک مالک، مدیر ارشد صنعت در سریوم، در گزارشی گفت: «امسال فرودگاههای اصلی از کمبود سوخت در امان ماندهاند، اما فرودگاههای کوچک چنین خوششانسیای نداشتهاند.»
فرودگاههای کوچک معمولا تامینکنندگان کمتر، ظرفیت ذخیرهسازی محدودتر و مسیرهای حمل جایگزین کمتری دارند و همین موضوع فضای مانور اپراتورهای منطقهای و پروازهای کوتاهبرد را محدود میکند.
اروپا چگونه کمبود سوخت را جبران کرد
برآورد سریوم نشان میدهد واردات سوخت جت اروپا از خارج از منطقه بین ماههای مارس تا مه ۲۲ درصد کمتر از سه ماه مشابه سال ۲۰۲۵ بوده است و دادههای کیپلر نیز در کل این نتیجه را تایید میکند.
با این حال مصرف در بریتانیا، آلمان، فرانسه، اسپانیا و ایتالیا در همان دوره فقط ۰٫۲ درصد کاهش یافته است.
اروپا این شکاف را به سه روش پر کرد: پالایشگاهها سهم بیشتری از نفت خام را به سوخت جت تبدیل کردند، معاملهگران محمولههای اضافی از آمریکا و نیجریه تامین کردند و عرضهکنندگان از ذخایر انبارها برداشت کردند.
مالک گفت: «اروپا با تغییر نحوه فعالیت پالایشگاهها و خالی کردن مخازنش این شکاف را پر کرد؛ هیچکدام از این دو راهکار برای بار دوم جواب نمیدهد.»
او هشدار داد این سپرهای حفاظتی تضعیف شده است؛ پالایشگاهها نمیتوانند بدون محدودیت تولید سوخت جت را بالا ببرند و برداشت از ذخایر نیز سوخت کمتری برای مقابله با اختلال بعدی باقی میگذارد.
برای کاهش فشار چه باید رخ دهد؟
گزارش بازار نفت سپتامبر آژانس بینالمللی انرژی اعلام کرد که تداوم اختلال در خلیج فارس و اطراف تنگه بابالمندب مانع از بازگشت جریان نفت به وضعیت عادی شده است و انتظار میرود بازگشت کامل عرضه تولیدکنندگان خاورمیانه تا سال ۲۰۲۷ به تعویق بیفتد.
به گفته شاو، تا زمانی که ظرفیت پالایشی بیشتری به مدار بازنگردد و حجم بالاتری از سوخت هواپیما دوباره از تنگه هرمز عبور نکند، فشار بر بازار سوخت جت و گازوئیل بهطور معناداری کاهش نخواهد یافت.
در نتیجه، برای خطوط هوایی اروپایی در کوتاهمدت، خطر اصلی بیشتر افزایش هزینههای عملیاتی است تا کمبود گسترده سوخت یا زمینگیر شدن هواپیماها.
این که در نهایت مسافران چقدر بیشتر پرداخت کنند، تا حدی به این بستگی دارد که قیمتها چه مدت در سطوح بالا باقی بماند و هر شرکت هواپیمایی چه میزان سوخت را پیشاپیش با قیمتهای قبلی خریداری کرده باشد.
انجمن «ایرلاینز فور یوروپ» (Airlines for Europe) که نماینده گروههای بزرگ هواپیمایی اروپاست، تا زمان انتشار این گزارش به درخواست یورونیوز برای اظهار نظر پاسخ نداده بود.