






یک مقام بانک مرکزی اروپا در وب سامیت لیسبون گفت خروج زودهنگام کریستین لاگارد یورو دیجیتال را به تأخیر نمیاندازد و با اشاره به اجرای آزمایشی سال آینده و تعهد بروکسل برای تصویب قانون تا پایان ۲۰۲۶، نگرانیها درباره تهدید حریم خصوصی را رد کرد.
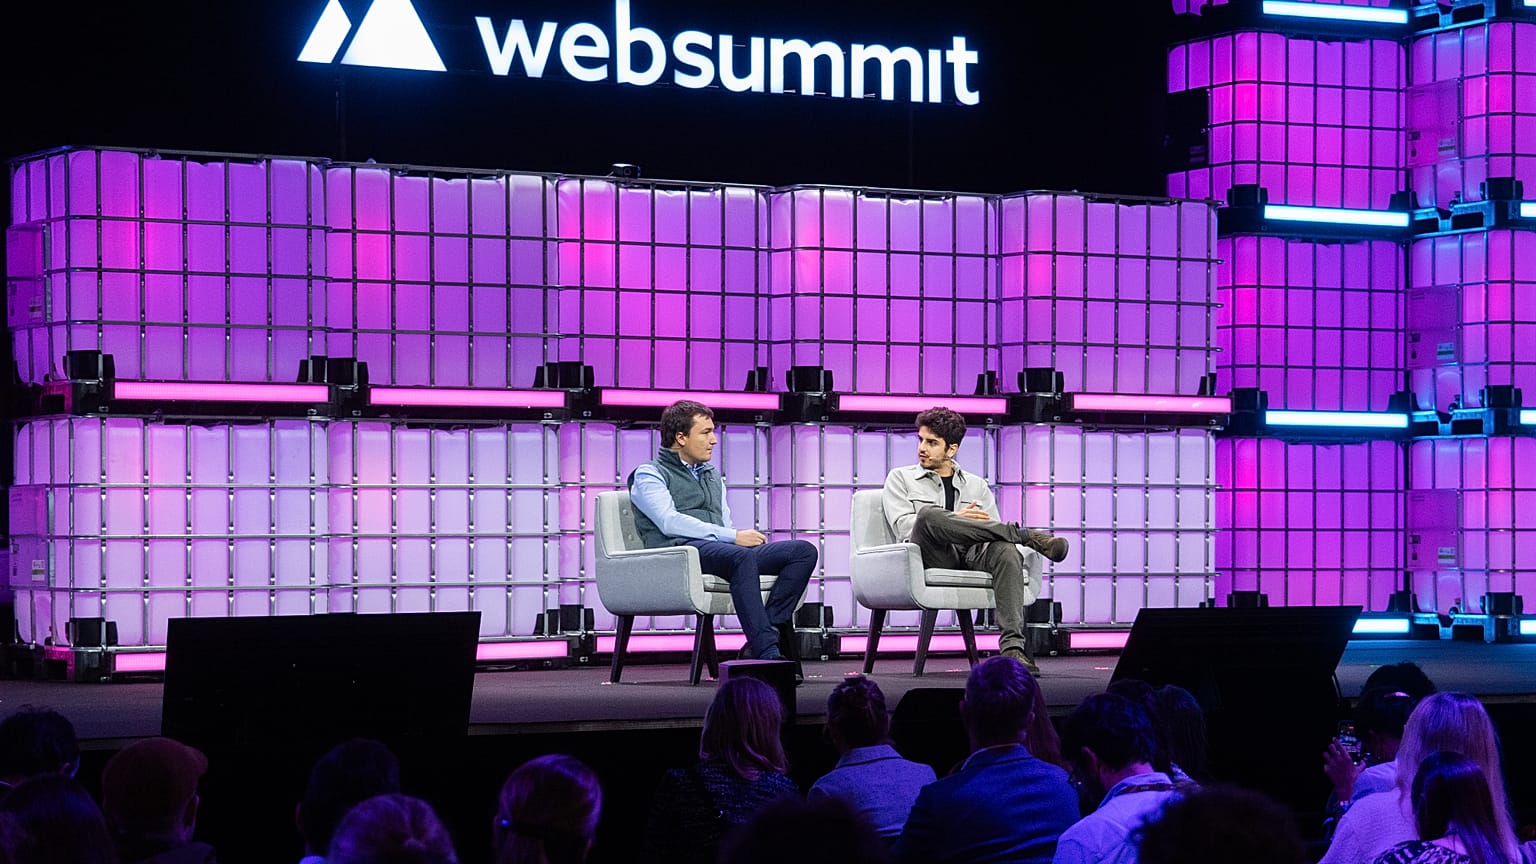
یک مقام بانک مرکزی اروپا روز سهشنبه در کنفرانس فناوری وب سامیت در لیسبون، یکی از بزرگترین رویدادهای فناوری اروپا، گفت خروج زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا باعث توقف یورو دیجیتال نخواهد شد.
 آگهی
آگهی
الساندرو جووانینی، مشاور مدیر برنامه پروژه یورو دیجیتال، به آغاز پایلوت این پروژه از سال آینده و تعهد قانونگذاران اتحادیه اروپا برای نهایی کردن قانون مربوط به آن تا پایان همین سال اشاره کرد.
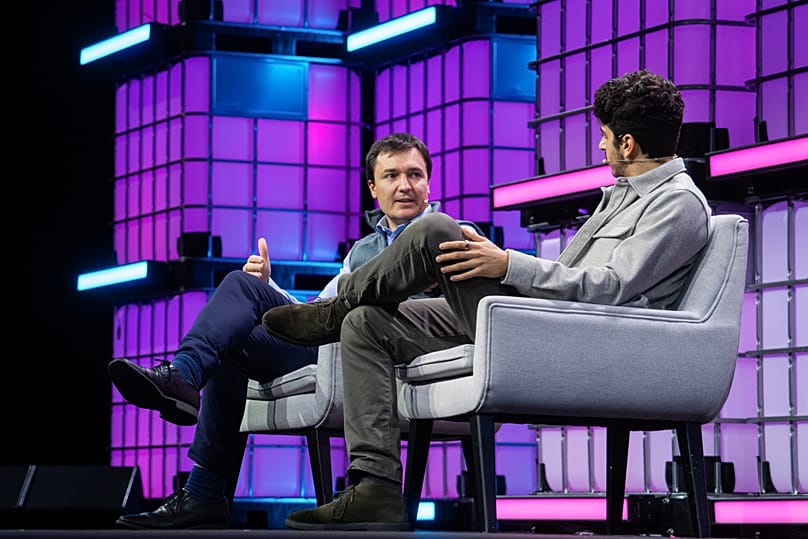
جووانینی در پنلی که به میزبانی یورونیوز برگزار شد، گفت: «من نگران نیستم که هیچ تغییری یا هیچ چیز دیگری روی آن تاثیر بگذارد، چون این یک پروژه راهبردی است.» او یورو دیجیتال را «یک پروژه اروپایی» توصیف کرد، نه صرفا پروژه بانک مرکزی اروپا.
لاگارد ماه گذشته اعلام کرد که روز ۷ فوریه ۲۰۲۷، یعنی نزدیک به ۹ ماه زودتر از پایان دورهاش، از سمت خود کنارهگیری خواهد کرد.
ایزابل شنابل از آلمان نیز در ماه ژانویه از هیئت مدیره اجرایی ۶ نفره، یعنی بالاترین سطح مدیریت بانک مرکزی اروپا، جدا میشود و دوره ماموریت اقتصاددان ارشد، فیلیپ لین، در ماه مه به پایان میرسد.
همانطور که یورونیوز پیشتر گزارش کرده بود، پابلو هرناندس دِ کُس از اسپانیا و کلاس نوت از هلند در حال حاضر دو نامزد اصلی جانشینی لاگارد هستند.
مرحله پایانی در بروکسل
در ماه مارس، رهبران اتحادیه اروپا خواستند مذاکرات درباره قانون یورو دیجیتال تا پایان امسال، پیش از برنامه پایلوت که برای سال ۲۰۲۷ برنامهریزی شده است، به نتیجه برسد.
جووانینی گفت این «تعهدی است که از همقانونگذاران داریم»، و منظور او پارلمان اروپا و دولتهای عضو اتحادیه اروپا بود.
دو طرف از ماه ژوئیه در تریلوگها، یعنی مذاکرات سهجانبه با کمیسیون اروپا که آخرین مرحله قانونگذاری در اتحادیه اروپا است، شرکت دارند. تازهترین دور این گفتوگوها روز پنجشنبه گذشته برگزار شد و گزارش شده است که ایرلند، که ریاست مذاکرات از جانب کشورهای عضو را بر عهده دارد، در پی دستیابی به توافق در ۱۸ نوامبر است.
نحوه محاسبه کارمزدی که فروشندگان میپردازند که بخشی از مدل کسبوکار یورو دیجیتال است، از جمله مسائل حلنشده باقی مانده است.
این موضوع اهمیت دارد، زیرا بانک مرکزی اروپا هدفگذاری کرده است که تا سال ۲۰۲۹ برای انتشار نخستین یورو دیجیتال آماده باشد، در حالی که آمادهسازیهای فنی مستقل از بحثهای جاری در بروکسل پیش میرود.
بانک مرکزی اروپا در ماه ژوئیه ۳۶ بانک و شرکت پرداخت، از جمله دویچه بانک، یونیکردیت و استرایپ (Stripe)، را برای اجرای پایلوت ۱۲ ماهه که از نیمه دوم سال ۲۰۲۷ آغاز میشود، برگزید. ماه گذشته نیز ارائهدهندگان شبکه، از جمله شرکت پرداخت نکسی (Nexi) و گروه مخابراتی تلفونیکا، را برای اتصال آنها به پلتفرم خود انتخاب کرد.
جووانینی گفت: «اولین تراکنشهای پایلوت در کمتر از یک سال انجام خواهد شد» و افزود که شرکتهایی که این سامانه را میسازند همگی «شرکتهای اروپایی تحت کنترل شرکتهای دیگر اروپایی» هستند.
جووانینی توضیح داد که بانکها برای زیرساخت مشترک هزینهای نخواهند پرداخت، زیرا این زیرساخت «توسط بانک مرکزی اروپا پرداخت خواهد شد» و «توسط بانک مرکزی اروپا به صورت رایگان در اختیار همه قرار داده میشود».
بانک مرکزی اروپا برآورد کرده است توسعه این سامانه پیش از نخستین انتشار، حدود ۱.۳ میلیارد یورو هزینه خواهد داشت و بهرهبرداری از آن از سال ۲۰۲۹ سالانه حدود ۳۲۰ میلیون یورو خرج خواهد داشت؛ هزینههایی که مانند چاپ اسکناسها بر عهده بانکهای مرکزی منطقه یورو خواهد بود.
آیا اروپا عقب مانده است؟
اروپا از چین عقب افتاده است؛ کشوری که از سال ۲۰۱۹ یوان دیجیتال خود را به طور آزمایشی اجرا میکند، و ایالات متحده مسیر کاملا متفاوتی را با تصویب قانون جینیوس (GENIUS Act) در سال گذشته در پیش گرفته است؛ قانونی که میدان را برای استیبلکوینهای خصوصی، یعنی توکنهای رمزنگاریشدهای که ارزش آنها به ارزی مانند دلار آمریکا متصل است، باز گذاشت.
جووانینی اذعان کرد: «بهترین زمان برای کاشتن درخت دیروز بود» و افزود: «اروپا زمانبندی مختص خود را دارد و باید سرعت قانونگذاری همراه با آن را بپذیریم».
او گفت آنچه در نهایت اهمیت دارد این است «که ما در حال از دست دادن زمان نیستیم».
جووانینی خاطرنشان کرد انتظار تا سال ۲۰۲۹ بازتابی از گستردگی این کار است، چرا که باید با بیش از ۴ هزار ارائهدهنده خدمات پرداخت و میلیونها فروشنده هماهنگ شود.
هدف یورو دیجیتال کاهش اتکای اروپا به شبکههای بینالمللی کارت مانند ویزا و مسترکارت است. پیهرو چیپولونه، عضو هیئت مدیره بانک مرکزی اروپا، هفته گذشته گفت که در ۱۳ کشور منطقه یورو، پرداختهای کارتی در فروشگاهها کاملا از طریق شرکتهای غیراروپایی انجام میشود.
برخلاف چین که از ژانویه به بانکها اجازه داده است روی کیف پولهای یوان دیجیتال سود پرداخت کنند، یورو دیجیتال هیچ سودی پرداخت نخواهد کرد.
جووانینی گفت: «همانطور که روی اسکناس خود سود نمیگیرید، روی یورو دیجیتال هم سودی دریافت نخواهید کرد»، هرچند بانکها و شرکتهای فینتک میتوانند پاداشهای خود را ارائه دهند.
نگرانیها درباره حریم خصوصی
منتقدان هشدار میدهند ارز دیجیتال بانک مرکزی میتواند به دولت امکان دهد هزینهکرد مردم را رصد یا حتی کنترل کند، اما جووانینی با این دیدگاه موافق نبود.
او در حالی که یک اسکناس ۲۰ یورویی را روی صحنه به طرف مقابل میداد، گفت یورو دیجیتال آفلاین که با نزدیک کردن تلفنها و بدون اتصال به اینترنت ارسال میشود، همانند پول نقد کار خواهد کرد.
او توضیح داد: «من گوشی شما را لمس میکنم و هیچکس نخواهد دانست که ۲۰ یورو به شما دادهام».
این سامانه فقط بررسی خواهد کرد که توکن معتبر است و «هیچ ردپای دیجیتالی باقی نمیماند که این پول از من آمده و به شما رسیده، یا از بانک من آمده است».
با این حال، چنین پرداختهایی مشمول سقفهایی خواهد بود که قانونگذاران برای کاهش ریسکهای پولشویی و تامین مالی تروریسم در حال مذاکره درباره آن هستند.
برای پرداختهای آنلاین، بانکها همانند امروز خواهند دانست چه کسی به چه کسی پول پرداخت کرده است، اما بانک مرکزی اروپا فقط دادههای مستعار را خواهد دید.
جووانینی تضمین کرد: «بانک مرکزی اروپا که در میان قرار دارد هرگز چیزی نخواهد دید» و این وضعیت را با شبکههای کارت مقایسه کرد که امروز در میانه ریلهای پرداخت قرار دارند.