


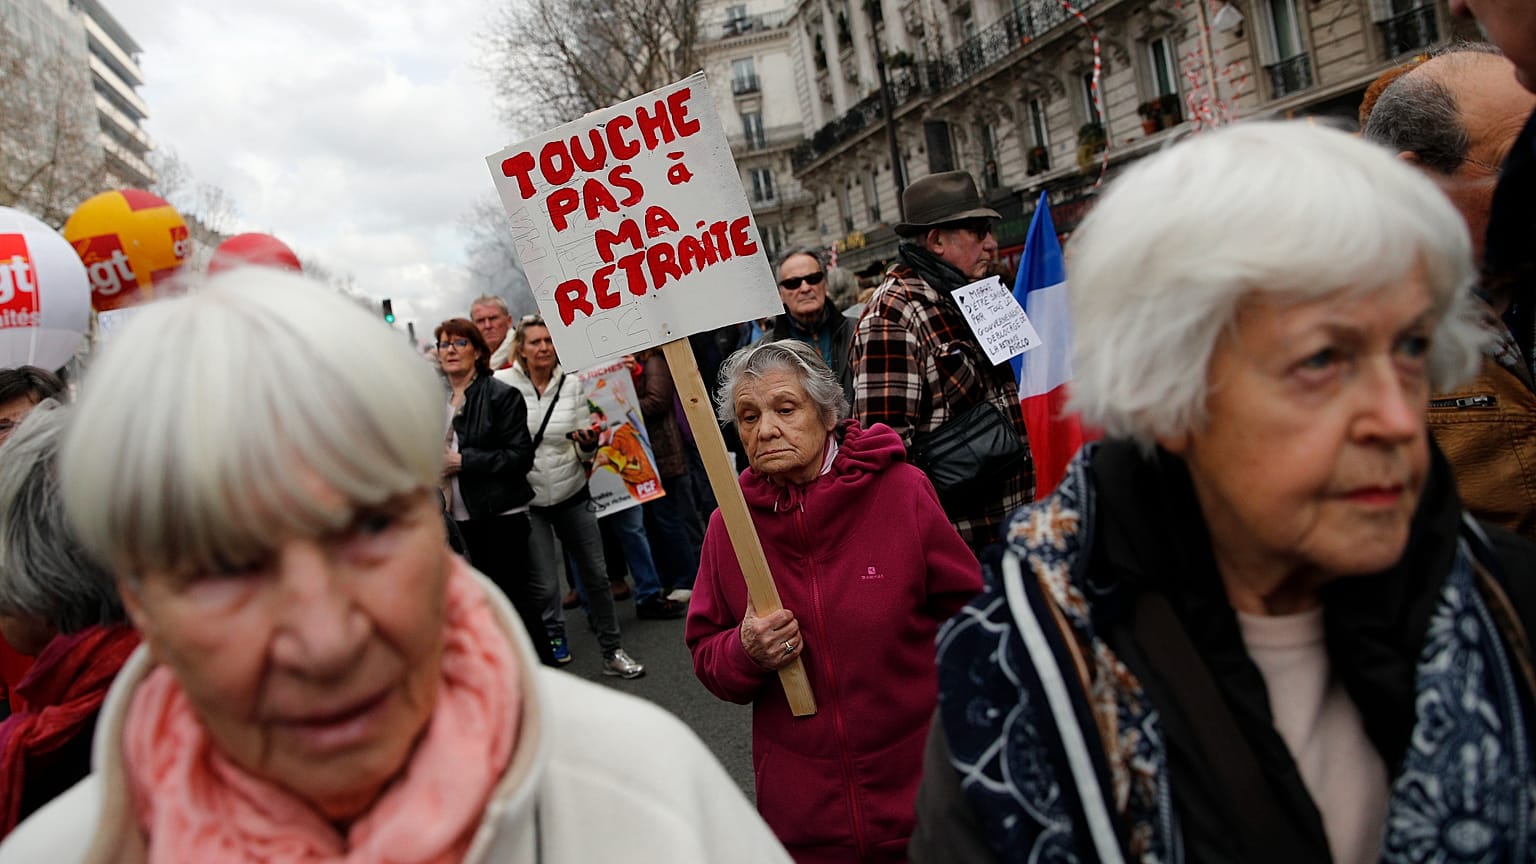




برای بازنشستگی با ۷۰٪ حقوق، کارگران با دستمزد متوسط باید در سوئیس ماهانه بیش از ۱۰۰۰ یورو و در آلمان بیش از ۶۰۰ یورو اضافه پسانداز کنند. یورونیوز بیزنس این برآوردها را برای زنان و مردان در اروپا مقایسه میکند.
برآورد میشود که مستمریهای اجباری در ۲۲ کشور از ۳۰ کشور اروپایی مورد مطالعه، به هدف درآمد بازنشستگی اوایسیدی (OECD) نرسند.
 آگهی
آگهی
در گزارش «چشمانداز مستمریها ۲۰۲۶ میلادی»، اوایسیدی برآورد کرده است کارکنانی که دستمزد متوسط میگیرند، در طول یک دوره کامل کاری چه میزان باید مازاد پسانداز کنند تا با ۷۰ درصد حقوق ناخالص خود بازنشسته شوند.
لیتوانی با شکاف ۲۰.۷ درصدی نسبت به درآمدها، بزرگترین فاصله را دارد، در حالی که برای مردانی با دستمزد متوسط در سوئیس، بالاترین میزان مشارکت ماهانه برآورد شده و بیش از ۱ هزار یورو در ماه است.
اوایسیدی این فاصله را «شکاف مشارکت» مینامد. این همان سهم اضافی از درآمد است که کارکنان باید علاوه بر پرداختهای اجباری، در یک طرح بازنشستگی داوطلبانه پسانداز کنند تا به هدف برسند.
اینکه افراد در دوران بازنشستگی به چه میزان درآمد نیاز دارند، تا حدی به آنچه انتظار دارند خرج کنند بستگی دارد. استِفانی پیه، تحلیلگر سیاستی در اوایسیدی، به یورونیوز بیزنس گفت: «هیچ هدف جهانی واحدی برای درآمد بازنشستگی وجود ندارد. به جای استفاده از نرخهای جایگزینی هدف، میتوان از شاخصهای مصرف استفاده کرد؛ یعنی سطح هزینه هدف برای دستیابی به سبکهای زندگی مشخص در دوران بازنشستگی.»
اوایسیدی این شکافهای مشارکت را محاسبه کرده است؛ برای مردان با درآمد متوسط، این شکاف از ۰.۴ درصد در ترکیه تا ۲۰.۷ درصد در لیتوانی متغیر است. این نرخها برای زنان در اغلب موارد مشابه است، اما در لهستان و مجارستان شکاف زنان به ترتیب ۸.۶ و ۲.۹ واحد درصد بیشتر است.
در بسیاری از کشورها، این شکاف دو رقمی است: ایرلند (۱۹.۴ درصد)، لهستان (۱۷.۳ درصد)، کرواسی (۱۵.۷ درصد)، اسلوونی (۱۲.۵ درصد)، لتونی (۱۲.۳ درصد)، استونی (۱۲.۲ درصد)، سوئیس (۱۲.۱ درصد)، آلمان (۱۱.۱ درصد)، بلژیک (۱۰.۷ درصد) و ایسلند (۱۰ درصد).
پروفسور ایین کلاچر، استاد دانشگاه لیدز، به یورونیوز بیزنس گفت: «هر جا که این شکافها بزرگ باشند، به این معنی است که مردم معمولا کمتر از حد لازم پسانداز کردهاند و در نتیجه در دوران بازنشستگی درآمد کافی برای داشتن سطح زندگی مطلوب نخواهند داشت.»
در میان سایر اقتصادهای بزرگ، این شکاف در بریتانیا ۹.۱ درصد و در فرانسه ۶.۲ درصد است.
این شکاف در بلغارستان (۴.۴ درصد)، اسلواکی (۳.۹ درصد) و سوئد (۲.۲ درصد) کمتر است. ترکیه با ۰.۴ درصد، کمترین شکاف مثبت را دارد.
در اتریش، دانمارک، یونان، ایتالیا، لوکزامبورگ، هلند، پرتغال و اسپانیا پیشبینی میشود مستمریهای اجباری برای مردان با دستمزد متوسط به هدف درآمد بازنشستگی اوایسیدی برسد.
کارگران هر ماه چقدر باید اضافه پسانداز کنند؟
یورونیوز بیزنس نرخهای مشارکت اوایسیدی را بر دستمزدهای متوسط ناخالص در سال ۲۰۲۵ اعمال کرده است. یک درصد یکسان میتواند بسته به میزان دستمزد کارگران، به مبالغ کاملا متفاوتی تبدیل شود.
در سطح دستمزدهای متوسط ناخالص سال ۲۰۲۵، میزان مشارکت اضافی برآوردشده برای مردان بین حدود ۵ یورو در ماه در ترکیه تا ۱ هزار و ۸۴ یورو در سوئیس در نوسان است.
این رقم در ایرلند (۹۷۴ یورو)، ایسلند (۷۱۶ یورو), آلمان (۶۱۷ یورو)، بلژیک (۵۵۶ یورو) و نروژ (۵۳۲ یورو) از ۵۰۰ یورو در ماه فراتر میرود.
در بریتانیا، مردی با دستمزد متوسط باید حدود ۴۹۴ یورو در ماه پسانداز کند تا به معیار اوایسیدی برسد. این رقم در فرانسه ۲۳۸ یورو، در اسلواکی ۶۴ یورو، در بلغارستان ۶۸ یورو، در سوئد ۹۱ یورو، در رومانی ۱۱۱ یورو، در مجارستان ۱۲۹ یورو و در لهستان ۳۶۰ یورو است.
حتی سهم ماهانه نسبتا کوچک نیز در کشورهایی که دستمزدها پایینتر است میتواند بار سنگینی باشد. متوسط درآمد ناخالص ماهانه در سال ۲۰۲۵ از ۱۵۵۴ یورو در ترکیه تا ۸۹۵۷ یورو در سوئیس بود. این رقم در آلمان ۵۵۵۸ یورو، در بریتانیا ۵۴۴۵ یورو، در سوئد ۴۱۹۵ یورو، در فرانسه ۳۸۳۰ یورو، در لهستان ۲۰۷۸ یورو و در مجارستان ۱۷۷۲ یورو بوده است.
با این سطح دستمزد، درآمد بازنشستگی معادل ۷۰ درصد درآمد، حدود ۱ هزار و ۸۴ یورو در ماه در ترکیه و حدود ۶ هزار و ۲۷۰ یورو در سوئیس خواهد بود.
چرا شکافهای مشارکت متفاوت است؟
پیه گفت که این تفاوتها مستقیما به میزان درآمدی که کارکنان میتوانند از مستمریهای اجباری انتظار داشته باشند، مربوط است. نرخ جایگزینی، درآمد مستمری را بهعنوان سهمی از درآمد کارگر پیش از بازنشستگی اندازهگیری میکند.
او افزود: «نرخ جایگزینی پایینتر از سوی نظام مستمری اجباری به این معنا است که برای رسیدن به نرخ جایگزینی هدف، باید بهصورت داوطلبانه بیشتر مشارکت کنید.»
پروفسور تراته مایر، استاد دانشگاه ساوتهمپتون، شکاف بزرگ مشارکت در مستمری لهستان را به کاهش مستمریهای دولتی پس از گذار از سوسیالیسم دولتی به اقتصاد بازار نسبت داد. او شکاف بزرگ ایرلند را به سطح سنتا پایین مستمریهای اجباری در این کشور بهعنوان یک دولت رفاه لیبرال مرتبط دانست. او همچنین به احکام قوی مستمری عمومی در سوئد، که ریشه در حکمرانی سوسیالدموکرات دارد، بهعنوان دلیل شکاف کوچکتر این کشور اشاره کرد.
مایر گفت: «شکافهای کم ممکن است همچنین به این معنا باشد که فقط کارگران رسمی تحت پوشش قرار دارند و بسیاری از افراد خارج از پوشش اجباری میمانند (ترکیه).»
قدرت خرید پول در دوران بازنشستگی
پروفسور لائوری لپیک، استاد دانشگاه تالین، گفت شکاف مشارکت کوچک در کشورهایی مانند ترکیه چیز زیادی درباره آنچه مستمری اجباری میتواند برای بازنشستگان بخرد به ما نمیگوید.
کلاچر افزود: «تنها نگاه کردن به شکاف مشارکت تصویر روشنی به دست نمیدهد، زیرا عامل مهم دیگر قدرت خرید پول در دوران بازنشستگی است».
درآمد بازنشستگی در اروپا بسیار متفاوت است. بنا بر دادههای یورواستات (Eurostat)، در سال ۲۰۲۳ هزینه اتحادیه اروپا برای مستمریهای سالمندی بهطور متوسط حدود ۱۴۴۰ یورو در ماه به ازای هر ذینفع بوده است.
این رقم شامل افرادی است که هماکنون مستمری دریافت میکنند، از جمله کسانی با دورههای کاری کوتاهتر. معیار اوایسیدی برای کارکنانی است که تازه وارد بازار کار میشوند و سپس یک دوره کامل کاری را طی میکنند.
فقر در دوران بازنشستگی
مایر به خطر فقر در دوران بازنشستگی اشاره کرد.
او به یورونیوز بیزنس گفت: «پژوهشها بهطور مستمر نشان میدهند که پسانداز داوطلبانه برای بازنشستگی ناکافی است، بهویژه در میان کمدرآمدها. مردم نیازهای آینده را دستکم میگیرند، خواستههای امروز را در اولویت میگذارند، به طرحهای خصوصی بیاعتمادند یا توان مالی پسانداز کردن ندارند.»
چه چیزهایی ممکن است پیش از بازنشستگی کارگران تغییر کند؟
شکاف مشارکت شاخصی رو به آینده است و چیزی درباره وضعیت بازنشستگان فعلی به ما نمیگوید. پیه گفت: «این محاسبه بر پایه نرخهای جایگزینی مورد انتظار برای کارگرانی انجام میشود که امروز وارد نیروی کار میشوند، با این فرض که قوانین نظام مستمری تا زمان بازنشستگی آنها ثابت بماند.»
این برآوردها تغییراتی را که پیشاپیش در قانون ثبت شدهاند، از جمله افزایشهای برنامهریزیشده در سنین بازنشستگی، در نظر میگیرند. پروفسور مارِک گورا، استاد مدرسه اقتصاد ورشو، گفت تغییرات بیشتر میتواند بر میزان پسانداز مورد نیاز کارگران تاثیر بگذارد. از نظر او، افزایش سن بازنشستگی نیاز به پسانداز اضافی را کاهش میدهد، در حالی که کاهش نرخهای جایگزینی آن را افزایش خواهد داد.
او گفت: «در نتیجه، نیاز واقعی به پساندازهای داوطلبانه اضافی برای بازنشستگی به آن روشنی نیست که این برآوردها القا میکنند.»
شکاف مشارکت چگونه عمل میکند؟
پیه مثالی از یک فرد با درآمد متوسط زد که انتظار میرود مستمری اجباریاش ۵۰ درصد درآمد او را جایگزین کند. بر پایه فرضهایی که در این مثال به کار رفته، اگر او از سن ۲۲ سالگی تا زمان بازنشستگی حدود ۹ درصد درآمدش را در یک طرح مستمری مبتنی بر سهم مشخص واریز کند، ۲۰ واحد درصد باقیمانده پوشش داده میشود.
حال کارگری را در نظر بگیرید که درست پیش از بازنشستگی ماهانه ۳ هزار یورو حقوق میگیرد. هدف ۷۰ درصدی به معنای درآمد ناخالص بازنشستگی ۲۱۰۰ یورو در ماه برای او است. اگر مستمری اجباری این کارگر ۱۵۰۰ یورو در ماه باشد، کسری معادل ۶۰۰ یورو در ماه خواهد بود.
با دستمزد ۳ هزار یورو، مشارکت ۹ درصدی معادل ۲۷۰ یورو در ماه میشود. این کارگر در طول دوره کاری خود همیشه همین سهم از درآمد را پسانداز میکند، بنابراین مبلغ بر حسب یورو در سالهایی که کمتر درآمد دارد، پایینتر خواهد بود. بر اساس فرضهای این مثال، این مشارکتها و بازدهی سرمایهگذاری آنها، در دوران بازنشستگی همان ۶۰۰ یورو اضافی در ماه را فراهم میکنند.