







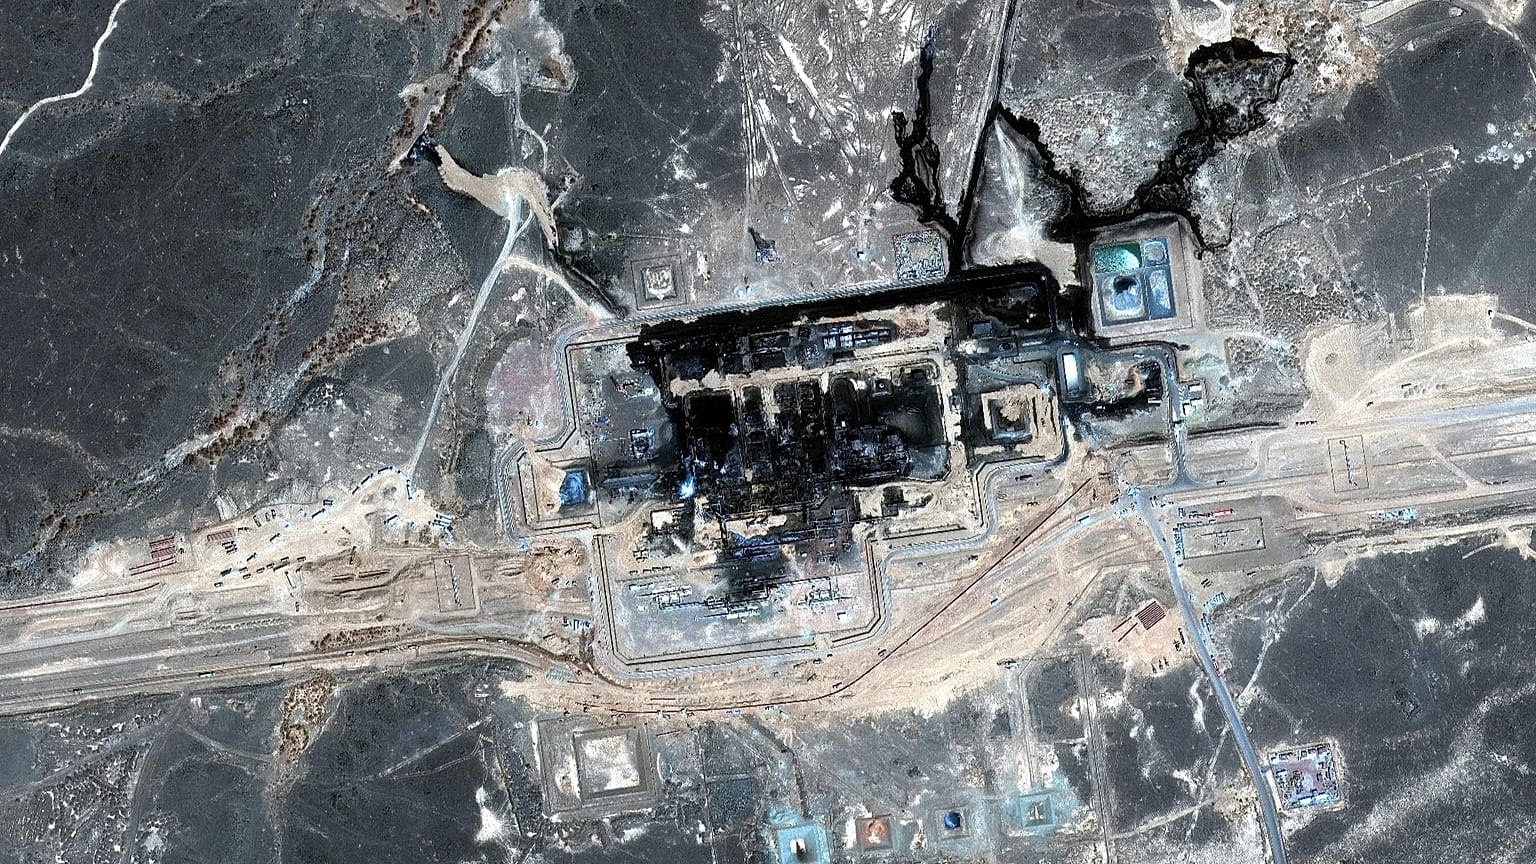


اختلال طولانی در عرضه عربستان میتواند پالایشگاههای اروپایی را به جستوجوی نفت جایگزین وادار کند و هزینهها را بالا ببرد یا تولید سوخت را کاهش دهد. کمبود گازوئیل سریعا هزینه حملونقل، کشاورزی و مصرفکننده را افزایش میدهد.
اروپا خود را برای یک شوک احتمالی در عرضه نفت آماده میکند؛ پس از آن که عربستان سعودی خط لوله شرق به غرب خود، معروف به پترلاین، را در پی حملات پهپادی اوایل ماه جاری از سوی حوثیهای متحد و گروههای مورد حمایت ایران در عراق تعطیل کرد.
 آگهی
آگهی
وزارت انرژی عربستان ۱۰ سپتامبر پس از حملات پهپادی به این خط لوله در مناطق ریاض و مدینه در روز پیش از آن، یک تعطیلی احتیاطی این خط را اعلام کرد.
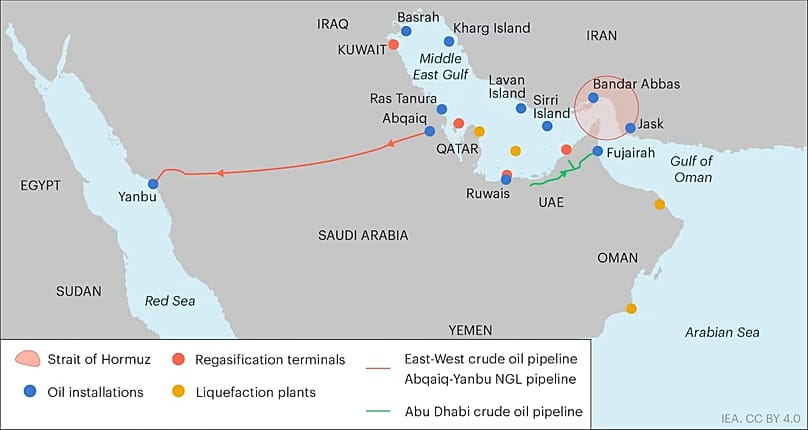
این حمله یکی از مهمترین مسیرهای جایگزین پادشاهی برای دور زدن انسداد تنگه هرمز، که مسیر عبور ۲۰ درصد از نفت و گاز جهان است، را از مدار خارج کرده است؛ تنگهای که از زمان آغاز حملات نظامی آمریکا و اسرائیل به ایران در ۲۸ فوریه عملا مسدود شده است.
این خط لوله در هفتههای اخیر روزانه حدود ۴ تا ۵ میلیون بشکه نفت جابهجا میکرد؛ معادل تقریبا ۴ تا ۵ درصد عرضه جهانی نفت، و اختلال در آن بار دیگر نشان میدهد که راهبرد تنوعبخشی انرژی اتحادیه اروپا فقط یک لایه محدود از امنیت را فراهم میکند.
برای خط لوله نفت عربستان سعودی چه اتفاقی افتاد؟
در حالی که گفتوگوهای دیپلماتیک برای پایان دادن به جنگ در ایران پیوسته به بنبست میرسد، تهران و نیروهای نیابتی منطقهای آن راهبردی هماهنگ را برای هدف گرفتن زیرساختهای انرژی عربستان اجرا میکنند تا صادرات نفت این کشور را از جبهه شرقی و از طریق دریای سرخ به طور کامل مسدود کنند.
حملهای که باعث تعطیلی خط لوله ۱۲۰۰ کیلومتری شرق به غرب شد، مسیر انتقال نفت خام از میادین شرقی پادشاهی به بندر ینبع در ساحل دریای سرخ را مختل کرده و عملا امکان دور زدن هرمز را از میان برده است.
خط لوله شرق به غرب عربستان در سال ۱۹۸۱، پس از انقلاب ایران، ساخته شد تا مسیر جایگزینی برای صادرات نفت خام فراهم کند که از تنگه هرمز عبور نکند.
این خط لوله از مناطق نفتخیز شرق پادشاهی تا بندر ینبع در دریای سرخ امتداد دارد و امکان میدهد نفت عربستان بدون عبور از گلوگاه هرمز به بازارهای جهانی برسد.
پیامدها برای اروپا چیست؟
پالایشگاههای اروپایی پس از آن که عربستان سعودی شروع به لغو بخشی از محمولههای نفتی از بندر ینبع کرد، در پی از کار افتادن خط لوله نفت شرق به غرب خود، ناچار شدهاند در مورد تامین نفت خام خود تجدید نظر کنند.
آژانس قیمتگذاری انرژی آرگوس ۱۵ سپتامبر گزارش داد دستکم سه پالایشگاه اروپایی، محمولههایی را که برای اواخر سپتامبر برنامهریزی شده بود با لغو یا تعویق مواجه شدهاند؛ در برخی موارد تا نوامبر، به گفته منابع ناشناس بازار.
شرکت اورلن لهستان، یکی از بزرگترین خریداران، ۱۶ محموله اضافی از نروژ، بریتانیا، الجزایر، قزاقستان، جمهوری آذربایجان و قارههای آمریکا خریداری کرده است تا پالایشگاههای خود را تا پایان اکتبر در حال فعالیت نگه دارد.
شرکت انرژی اورلن لهستان ۱۶ سپتامبر در بیانیهای در شبکه اجتماعی ایکس اعلام کرد: «به اطلاع میرسانیم که تحویل نفت به لهستان و سایر پالایشگاههای گروه اورلن به طور مستمر انجام میشود و به طور کامل نیاز آنها را پوشش میدهد.»
پالایشگاهها تاسیساتی هستند که نفت خام را به گازوئیل، بنزین، سوخت هواپیما و دیگر فرآوردههای مورد استفاده در سراسر اقتصاد تبدیل میکنند. این واحدها همگی شبیه هم نیستند؛ هر پالایشگاه برای پردازش انواع مشخصی از نفت خام طراحی و تنظیم شده است.
چرا اروپا به نفت عربستان نیاز دارد؟
اروپا بخشی از نیاز خود به نفت خام را از عربستان تامین میکند، زیرا برخی گونههای نفت سعودی با طراحی پالایشگاههای اروپایی سازگار است؛ به ویژه توانایی آنها در فرآوری نفت خام متوسط و سنگینتر با گوگرد نسبتا بالا.
جایگزین کردن این بشکهها ممکن است، اما پیدا کردن انواع معادل در حجم کافی میتواند پرهزینه باشد و در مواردی نیازمند تنظیم دوباره عملیات پالایشگاهها است؛ کاری پیچیده در شرایطی که قاره اروپا همین حالا نیز با قیمتهای بالای انرژی دست و پنجه نرم میکند.
بدون نفت عربستان، پالایشگاههای اروپا ممکن است ناچار شوند چند نوع نفت خام مختلف را با هم مخلوط کنند تا ویژگیهایی را که در بشکههای سعودی از دست دادهاند بازسازی کنند.
جون گوه، تحلیلگر ارشد بازار نفت در شرکت اطلاعات بازار اسپارتا کامودیتیز، میگوید: «پالایشگاههای اروپایی که به نفت خام عربی از مسیر دریای سرخ متکی بودهاند باید به دنبال گزینههای دیگری بگردند، اما همه انواع نفت خام یکسان نیستند.»
چرا قیمتها دوباره در آستانه جهش است؟
قیمت نفت در بازارهای جهانی تعیین میشود، بنابراین هر گونه اختلال در عرضه میتواند بر قیمتها در کشورهایی فراتر از محل وقوع حادثه اثر بگذارد.
وقتی معاملهگران و سرمایهگذاران انتظار دارند بازار تنگتر شود، به ویژه اگر ظرفیت مازاد یا ذخایر محدود باشد، قیمتها حتی پیش از آن که کمبود فیزیکی بروز کند میتواند بالا برود.
پیش از آسیب دیدن خط لوله عربستان، این مسیر قادر بود روزانه چندین میلیون بشکه نفت جابهجا کند؛ حدود ۵٫۵ میلیون بشکه، و در شرایطی که تنگه هرمز عملا مسدود شده اهمیت ویژهای یافته بود.
اکنون، در حالی که تحلیلگران انرژی برآورد میکنند حدود ۳٫۵ تا ۴ میلیون بشکه در روز در معرض خطر قرار گرفته، این شکاف باعث جهش قیمتها شده است و نفت خام برنت به دلیل افزایش ریسکهای عرضه اخیرا بالای ۱۱۳ دلار برای هر بشکه معامله شده است.
چندین کشور اروپایی در تلاشند اثر افزایش قیمت گازوئیل را که به طور مستقیم در پمپهای بنزین و در پی تعطیلی خط لوله عربستان احساس میشود، کاهش دهند.
این بحران تا چه حد میتواند جدی شود؟
شدت این بحران بستگی دارد به این که آیا زیرساختهای انرژی به هدف تازه حملات نظامی تبدیل میشود و نیز این که عربستان تا چه اندازه سریع میتواند خط لوله را به ظرفیت عادی بازگرداند.
گزارشها حاکی است آسیبهای جزئی خط لوله تعمیر شده، اما به گفته همایون فلقشاهی، رئیس بخش تحلیل نفت در شرکت اطلاعات بازار کوپلر، بازسازی ایستگاههای پمپاژ آسیبدیده و راهاندازی کامل خط لوله ممکن است تا شش هفته طول بکشد.
در این فاصله، همان طور که کوپلر ۱۴ سپتامبر گزارش کرد، یک خط لوله فرعی که دور ایستگاه پمپاژ آسیبدیده را دور میزند به عنوان راهحل موقت در کوتاهمدت به کار گرفته شده است.
کوپلر اعلام کرد: «پالایشگاههای ساحل غربی عربستان میزان پالایش خود را کاهش دادهاند و هر چه بیشتر به ذخایر متکی میشوند، در حالی که صادرات ینبع تا حدی مختل شده است، از جمله جریانهای نفتی به سمت شمال.»
کوپلر اعلام کرده است که موجودی پایانه نفتی ینبع را ۹ هزار بشکه نفت خام و ذخایر پالایشگاههای دیگر ساحل غربی را ۱۶٫۵ هزار بشکه نفت خام برآورد کرده است.
به گفته کوپلر: «با فرض نبود جریان اضافی از طریق خط لوله، این حجم ذخایر برای حفظ سرعت فعلی بارگیری و تولید پالایشگاهها به ترتیب برای سه و نه روز کافی خواهد بود.»
در همین حال، عربستان ۱۶ سپتامبر اعلام کرد انتظار دارد طی روزهای آینده نیمی از ظرفیت خط لوله را بازیابی کند؛ خبری که باعث شده تحلیلگران چشمانداز مثبتتری ترسیم کنند. با این حال، این زیرساخت همچنان ممکن است با حملات جدید روبهرو شود.
اگر آسیبهای وارده به خط لوله به زودی برطرف نشود، اروپا ممکن است با افزایش قیمت نفت خام و فرآوردههای پالایشی و فشار تورمی تازهای روبهرو شود.
تا زمانی که جریان این خط لوله به حالت عادی برنگردد، مشکلی که معمولا در حد یک چالش منطقهای در حوزه لجستیک باقی میماند میتواند به تنگنای بالقوهای برای پالایشگاههای اروپایی تبدیل شود و بار دیگر میزان توان دولتها را برای محافظت از مصرفکنندگان و بخش صنعت بیازماید.