







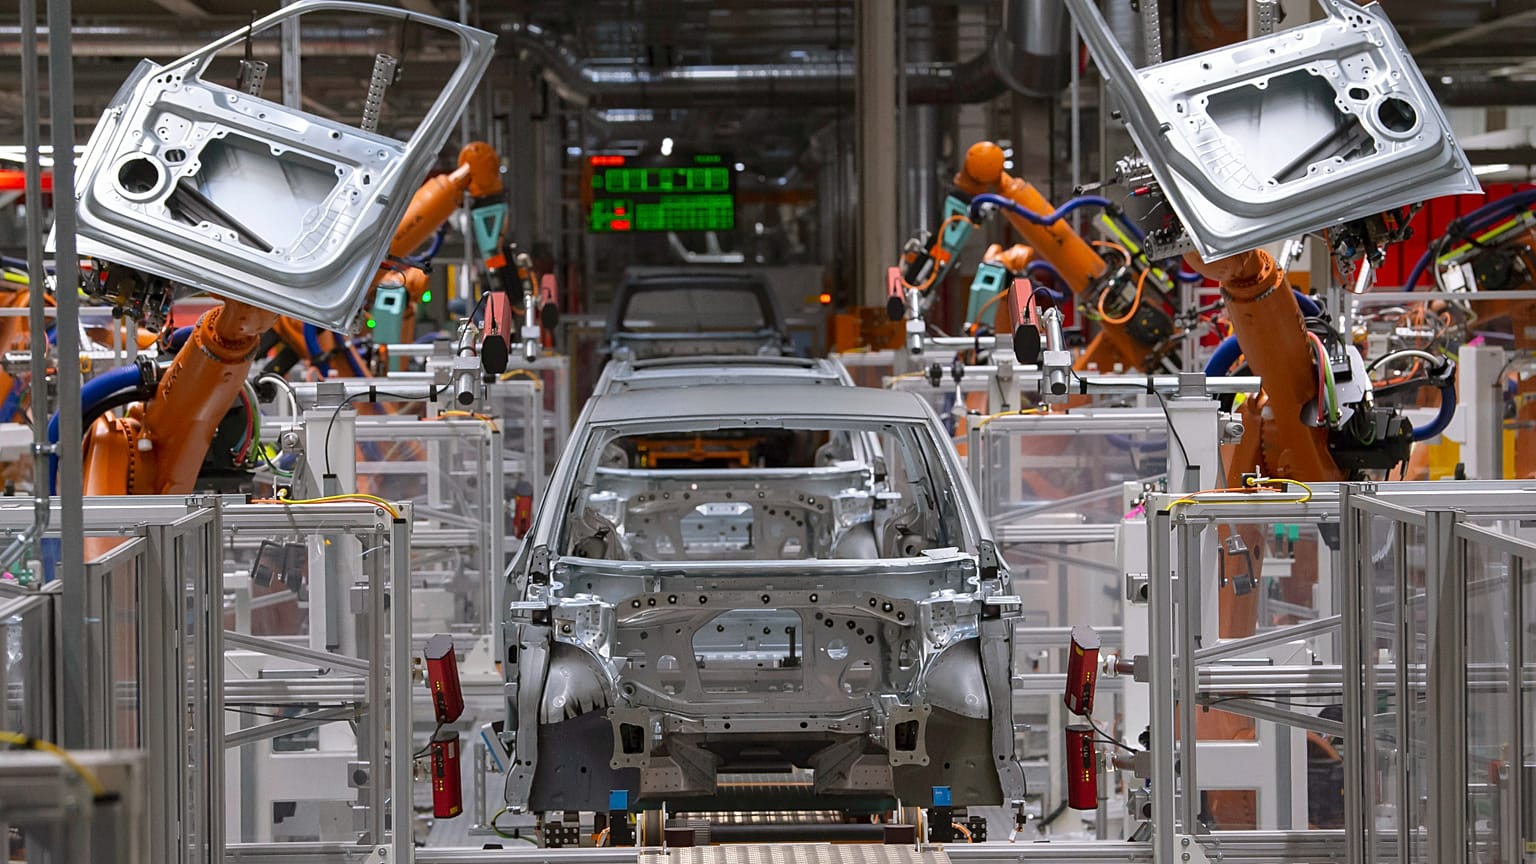


یک گزارش جدید میگوید صنعت خودروسازی اروپا به دلیل وابستگی به چند کشور برای تراشهها و مواد حیاتی در معرض بیشترین خطر است و گذار به برقیشدن رقابت خودروسازان با هوش مصنوعی و مراکز داده بر سر همین منابع را تشدید کرده است.
یک مطالعه جدید نشان میدهد خودروسازان اروپایی برای تراشهها، آهنرباها و فلزات مورد نیاز خودروهایشان به مجموعه محدودی از کشورها، تامینکنندگان و مراکز فرآوری تکیه دارند و این وابستگی بزرگترین ریسک زنجیره تامین پیشروی تولید خودرو در اتحادیه اروپا است.
 آگهی
آگهی
این تحلیل که به درخواست انجمن سازندگان خودرو اروپا (ACEA) و توسط شعبههای چک و آلمان شرکت مشاورهای EY انجام شده و روز سهشنبه منتشر شده، ده ماده و مولفه حیاتی را در برابر شش عامل بالقوه محدودکننده عرضه ارزیابی کرده است.
تمرکز عرضه بالاترین امتیاز را گرفت؛ ۴٫۶ در مقیاس پنجنمرهای.
پنج ورودی بیش از بقیه آسیبپذیر ارزیابی شدهاند: نیمهرساناها، سیلیکون، تنگستن، آهنرباهای نئودیمیم-آهن-بور که در موتورهای برقی به کار میروند و دستهسیمها، یعنی مجموعه کابلهایی که سامانههای برقی خودرو را به هم متصل میکند.
صنعت خودروسازی پیشتر هم تبعات این ریسک را تجربه کرده است.
به گفته انجمن تامینکنندگان قطعات خودرو اروپا (CLEPA)، محدودیتهای چین بر صادرات عناصر نادر زمینی سال گذشته چند خط تولید اروپایی را متوقف کرد، در حالی که بحران تامین در شرکت تراشهساز نکسپریا باعث شد ACEA در اکتبر گذشته نسبت به احتمال «اختلال قابل توجه در تولید خودرو در اروپا» هشدار دهد.
در مورد شش مورد از ده ورودی، مرحله پرریسک نه استخراج، بلکه پالایش و فرآوری مواد معدنی است.
چین بر پالایش عناصر نادر زمینی و تولید آهنربا، همچنین بر فرآوری گالیوم و ژرمانیوم مسلط است، در حالی که تایوان و کره جنوبی قطبهای اصلی تولید تراشهاند.
زدنک دوشک، شریک مشاوره خودروسازی در ایوای جمهوری چک، گفت: «چالش اصلی اروپا فقط دسترسی به مواد خام نیست. بحرانیتر، کمبود ظرفیت فرآوری، تامینکنندگان واجد صلاحیت و تخصص ویژه است.»
دوشک افزود: «این توانمندیها را نمیتوان در یک یا دو سال ایجاد کرد.»
رقابت با هوش مصنوعی
برقی شدن خودروها این مشکل را تشدید میکند.
خودروهای برقی به قطعات متعارف کمتری و در عوض به نیمهرساناها، الکترونیک قدرت و مواد حیاتی بیشتری نیاز دارند و همین خودروسازان را در رقابت برای این منابع با هوش مصنوعی، مراکز داده، صنایع دفاعی و انرژی پاک قرار میدهد.
به برآورد این مطالعه، گذار به خودروهای برقی رقابت با دیگر صنایع بر سر همان مواد و مولفههای حیاتی را حدود ۱۵ درصد افزایش میدهد.
خودروسازان در این بازارها اغلب مشتریان کوچکی به شمار میروند و تنها ۱۷ درصد از تقاضای نهایی برای نیمهرساناها و حدود ۳ درصد برای گالیوم، فلزی که در الکترونیک قدرت و رادار کاربرد دارد، به آنها اختصاص دارد.
افزایش رقابت و تمرکز زنجیرههای تامین، قیمتها را رو به بالا میبرد. به عنوان نمونه، قیمت گالیوم از سال ۲۰۱۶ تاکنون بیش از یازده برابر شده و از حدود ۱۹۷ دلار به حدود ۲۲۶۹ دلار در هر کیلوگرم رسیده است؛ جهشی که بخشی از آن ناشی از رشد تقاضای مرتبط با توسعه هوش مصنوعی است.
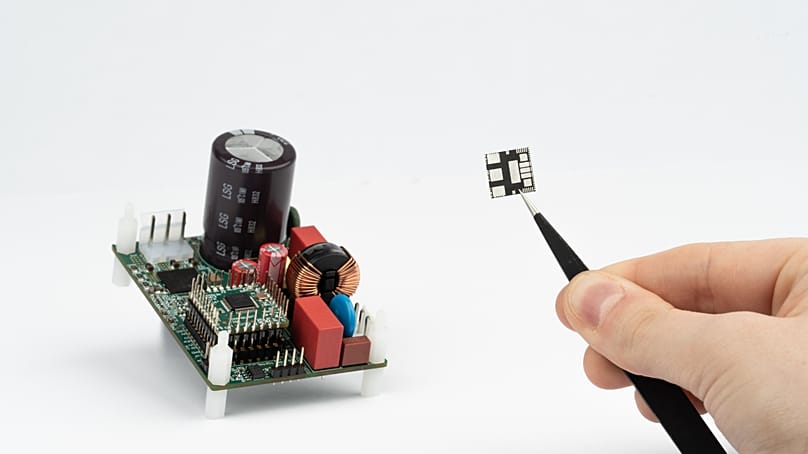
مارتینا نیمچووا، مدیر بخش مشاوره کسبوکار در ایوای جمهوری چک، گفت: «خودروسازان هرچه بیشتر برای این منابع با صنایع دیگری مثل تولیدکنندگان تراشه برای هوش مصنوعی رقابت میکنند.»
به گفته این مطالعه، جاهطلبیها در حوزه خودروهای خودران نیز فشار را بیشتر میکند، چون قابلیتهای خودران وابستگی به تراشهها، حسگرها، گالیوم و ژرمانیوم را افزایش میدهد.
برای مثال، فولکسواگن با اوبر شریک شده تا ناوگانی از مینیونهای تمامبرقی و خودران «ID. Buzz AD» را به کار گیرد؛ قرار است سفر با این خودروها روی پلتفرم اوبر از اواخر ۲۰۲۶ در لسآنجلس آغاز شود و سپس به هزاران خودرو گسترش یابد.
در همین حال، استلانتیس قصد دارد از سال ۲۰۲۸ با استفاده از فناوری خودران انویدیا برای اوبر رباتاکسی تولید کند.
راهحل فوری وجود ندارد
این مطالعه چهار سناریو را ترسیم میکند که در آنها اختلالهای جهانی میتواند خودروسازان اروپایی را از تامینهای حیاتی محروم کند: اختلال در عرضه الکترونیک از تایوان، ملیگرایی منابع در آسیا، تنگ شدن مسیرهای تجاری در قاره آمریکا و بیثباتی در مسیرهای صادرات مواد معدنی آفریقا.
محور مشترک همه این سناریوها لجستیک است و حتی وقفهای کوتاه میتواند خطوط تولید بهموقع را متوقف کند؛ همان طور که کمبود تراشه در سالهای ۲۰۲۱ و ۲۰۲۲ نشان داد.
دوشک توضیح داد: «گسترش ظرفیت برای حیاتیترین ورودیها اغلب بیش از پنج سال زمان میبرد» و افزود: «مزیت در نهایت نصیب کسانی میشود که نه بهترین استراتژی روی کاغذ، بلکه اقدام زودهنگام و توانایی افزایش سریع ظرفیت را دارند.»
این مطالعه در جمعبندی میگوید خودکفایی کامل واقعبینانه نیست.
در عوض، این گزارش از اروپا میخواهد روند صدور مجوز و تایید صلاحیت را تسریع کند، سرمایهگذاری را متوجه گلوگاههای حاد کند، تنوع تامینکنندگان و مسیرهای لجستیکی را افزایش دهد، زنجیرههای تامین را با دقت بیشتری پایش کند و برای سرمایهگذاران خصوصی چشمانداز روشن و بلندمدتی از تقاضا فراهم کند.
سیگریت دو فریس، مدیرکل ACEA، گفت: «این فقط مدیریت ریسک نیست، بلکه مربوط به حفظ قدرت صنعتی اروپا است.»
با توجه به اینکه ایجاد ظرفیت جدید سالها زمان میبرد، پیام این مطالعه آن است که باید پیش از کمبود بعدی دست به کار شد، نه در میانه آن.