










از مالک لگولند تا چای لیپتون و استونمارتین، کماعتبارترین وامگیرندگان اروپا با مانع بازتامینمالی در برابر افزایش دوباره نرخهای بهره روبهرو هستند.
هزینه قرض گرفتن پول دوباره در حال افزایش است.
 آگهی
آگهی
برای بیشتر شرکتهای اروپایی این وضعیت ناخوشایند اما قابلمدیریت است. اما برای بنگاههایی که از قبل بدهی سنگینی دارند، میتواند به مشکلی بسیار بزرگتر تبدیل شود.
برخی از شرکتهایی که گرفتار این فشار شدهاند، نامهای آشنایی هستند.
در میان آنها شرکت پشت لگولند و مادام توسو، مالک چای لیپتون، یکی از بزرگترین مدیران املاک مسکونی در اروپا و امپراتوری مخابراتی ساختهشده توسط میلیاردر پاتریک دراهی قرار دارند.
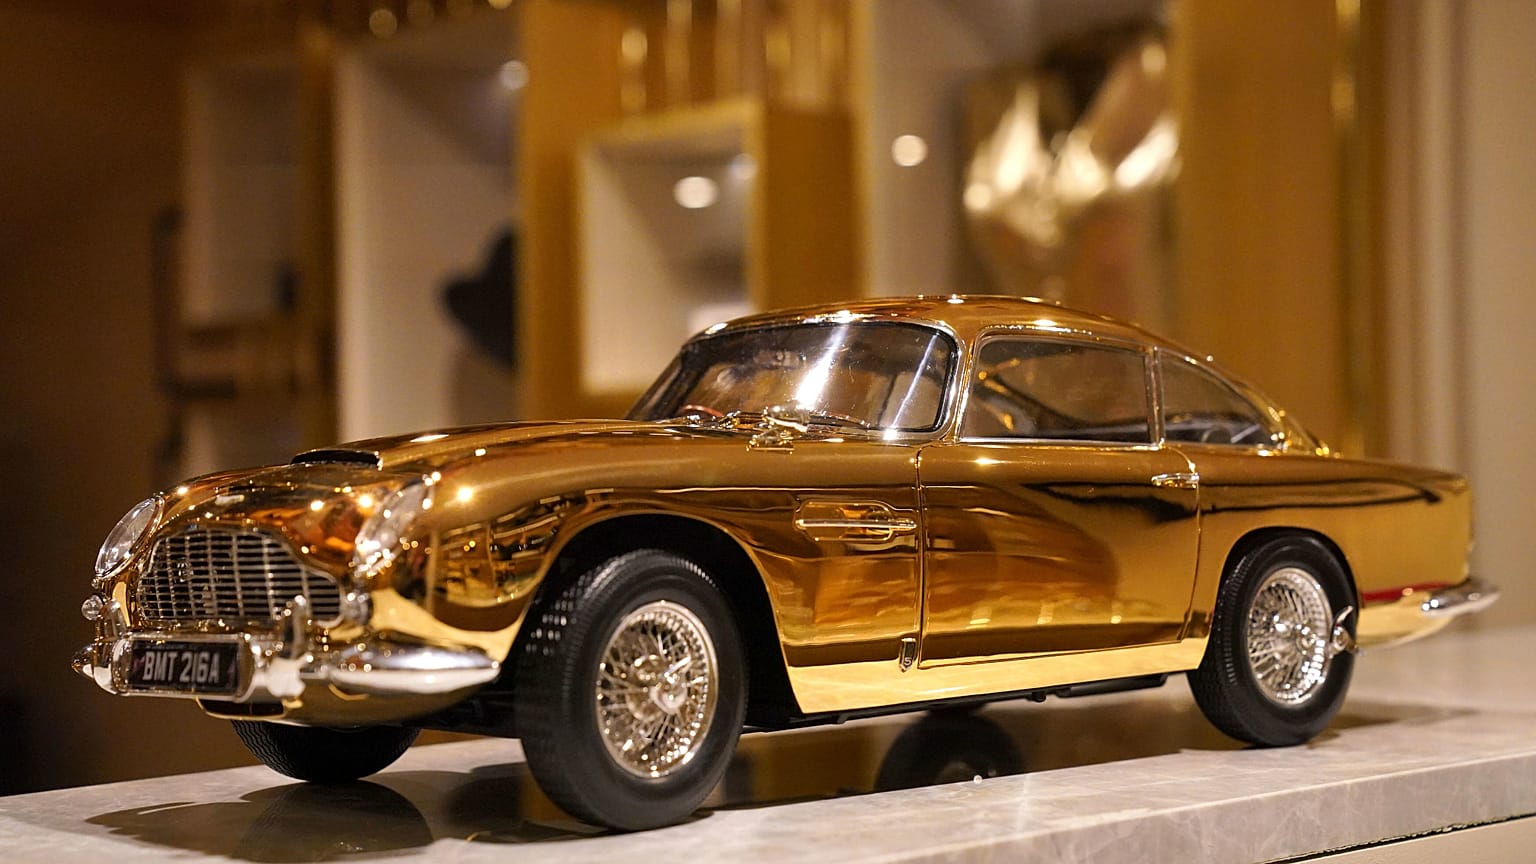
و در کنار همه اینها، استون مارتین، خودروساز بریتانیایی سازنده خودروی جیمز باند، هم هست.
بسیاری از این شرکتها زمانی که نرخهای بهره نزدیک به صفر بود، بهطور سنگین وام گرفتند.
امروز همه آنها در محدوده رتبه اعتباری CCC یا نزدیک به آن قرار دارند؛ از پایینترین رتبهها پیش از مرحله نکول.
اکنون بخشی از این بدهیها در آستانه سررسید است، درست زمانی که هزینه استقراض دوباره رو به افزایش گذاشتهاست.
و سرمایهگذاران برای این که حاضر شوند دوباره به آنها وام بدهند، بازدهیهای بسیار بالایی طلب میکنند.
افزایش دوباره نرخ بهره در بانک مرکزی اروپا، فشار بر ضعیفترین وامگیرندگان اروپایی را بیشتر کردهاست
بانک مرکزی اروپا پس از کاهش نرخها تا سال ۲۰۲۵، مسیر خود را عوض کردهاست.
این بانک در ژوئن برای نخستین بار در نزدیک به سه سال، نرخ سپرده را افزایش داد؛ همزمان با جنگی که پای ایران را هم در میان دارد و قیمت انرژی و تورم را بالا بردهاست.
این ماه نیز دومین افزایش را اعمال کرد و نرخ را به ۲.۵ درصد رساند.
بانک مرکزی آمریکا، فدرال رزرو، نیز همین مسیر را رفتهاست و در سپتامبر نرخ خود را به بازه ۳.۷۵ تا ۴ درصد بالا بردهاست.
برای یک شرکت سالم، افزایش کوچک نرخ بهره چندان اهمیتی ندارد.
اما برای شرکتی که همین حالا زیر بار بدهی در حال دستوپنجه نرم کردن است، همین افزایش کوچک میتواند مرز بین گرفتن وام تازه یا محروم ماندن از آن باشد.
تورستن اسلاک، اقتصاددان ارشد در آپولو گلوبال منیجمنت، در یادداشتی که جمعه منتشر شد نوشت: «نرخهای بالا که مدت طولانی ادامه پیدا کنند، یک فشار تدریجی بر اعتبار با کیفیت پایین هستند.»
به بیان دیگر، هرچه نرخها برای مدت بیشتری بالا بمانند، زندگی برای ضعیفترین وامگیرندگان سختتر میشود.
اسلاک افزود که افزایش نرخها «با تاخیر اثر میگذارند و اثرشان یکنواخت نیست»؛ یعنی هم مدتی طول میکشد تا در اقتصاد حس شوند و هم همه را به یک اندازه تحت تاثیر قرار نمیدهند.
این فشار ممکن است سالها طول بکشد تا خود را نشان دهد، چون شرکتها همه بدهیهایشان را یکباره بازتامین مالی نمیکنند.
اما هر سررسید، یک آزمون تازه به همراه میآورد.
دیوار بازتامین مالی در پیشروست
استاندارد اند پورز گلوبال ریتینگز در گزارشی که ۳۱ ژوئیه منتشر شد، ۱۰ وامگیرنده بزرگ با رتبه CCC را که در اوراق وام وثیقهشده اروپا، یا CLOها، نگهداری میشوند برجسته کرد.
نام این ابزار پیچیده به نظر میرسد، اما ساختارش چندان پیچیده نیست.
مدیران CLO در اصل صدها وام شرکتی میخرند و آنها را در قالب پرتفویهایی تجمیع میکنند که سپس توسط سرمایهگذاران تامین مالی میشود.
استاندارد اند پورز برآورد کرد که در پایان ژوئن، CLOهای اروپایی ۵.۳ میلیارد یورو وام به شرکتهای با رتبه CCC در اختیار داشتند که سررسید آنها در سال ۲۰۲۸ است.
این رقم نسبت به ۳.۵ میلیارد یورو در پایان سال ۲۰۲۵ افزایش قابلتوجهی نشان میدهد.
شش مورد از ۱۰ وامگیرنده بزرگ با رتبه CCC که استاندارد اند پورز شناسایی کرده، با سررسید بدهی در سالهای ۲۰۲۷ یا ۲۰۲۸ روبهرو هستند.
در همین بخش است که فشار بیشترین شدت را دارد.
۱۰ وامگیرنده مشکلدار بزرگ اروپا
۱۰. کولیزه
شرکت فرانسوی کولیزه خانههای سالمندان و مراکز مراقبت از سالمندان را در چند کشور اروپایی اداره میکند.
این شرکت نمونهای است از این که وقتی بار بدهی بیش از حد بزرگ میشود چه اتفاقی میافتد.
دادگاهی در پاریس در آوریل طرح بازسازی مالی این شرکت را تصویب کرد؛ وامدهندگان بخشی از مطالبات خود را با سهام مالکیت در شرکت معاوضه کردند و بیشتر بدهی باقیمانده تا سال ۲۰۳۱ به تعویق افتاد.
استاندارد اند پورز این معامله را در حکم نکول تلقی کرد، اما در ماه مه رتبه کولیزه را به CCC+ ارتقا داد.
به همین دلیل، بازدهی بدهی ارشد این شرکت در تصویر فوری استاندارد اند پورز برای ماه ژوئیه تنها حدود ۵ درصد بود؛ درد اصلی قبلا تحمل شدهاست.
۹. استو گروپ
استو گروپ بلژیک سیستمهای انبارداری و تجهیزات لجستیک خودکار تولید میکند.
اگر یک انبار شبیه به مراکز توزیع آمازون به قفسهها، طبقهبندی یا انبارداری خودکار نیاز داشتهباشد، استو گروپ در همان حوزه فعالیت میکند.
بلکاستون سهامدار عمده این شرکت است.
استاندارد اند پورز به آن رتبه CCC+ با چشمانداز باثبات داده و CLOهای اروپایی ۳۶۴ میلیون یورو از وامهایش را در اختیار دارند.
نزدیکترین سررسید بدهی این شرکت سپتامبر ۲۰۲۸ خواهد بود و بدهی ارشد آن در دادههای ژوئیه استاندارد اند پورز حدود ۹ درصد بازدهی داشت.
۸. مرلین انتِرتینمنتس
مرلین مالک برخی از شناختهشدهترین جاذبههای گردشگری اروپا، از جمله پارکهای لگولند، مجموعههای مادام توسو، آکواریومهای سی لایف و چرخ لندن آی است.
کنترل این شرکت در اختیار کیرکبی، شرکت سرمایهگذاری خانواده لگو، به همراه بلکاستون و صندوق بازنشستگی کانادایی CPP Investments است.
CLOهای اروپایی ۵۸۳ میلیون یورو از وامهای آن را در اختیار داشتند. تصویر ژوئیه استاندارد اند پورز نشان میداد که بدهی ارشد مرلین حدود ۱۲ تا ۱۳ درصد بازدهی دارد.
از آن زمان، سرمایهگذاران تا حدی آرامتر شدهاند.
اوایل سپتامبر، مرلین تامین مالی جدیدی برای مدیریت بدهیهای سررسید ۲۰۲۷ فراهم کرد. اوراق قرضه یورویی با نرخ بهره ۴.۵ درصدی این شرکت که در نوامبر ۲۰۲۷ سررسید میشود، از حدود ۹۵ سنت برای هر یورو به حدود ۹۸ سنت افزایش یافت که بازدهی تقریبی ۶ تا ۷ درصد را نشان میدهد.
بازار اوراق قرضه میگوید مرلین همچنان بهشدت بدهکار است، اما خطر فوری بازتامین مالی آن کاهش یافتهاست.
۷. سولرا
سولرای مستقر در آمریکا نرمافزارهایی تولید میکند که در سراسر صنعت خودرو مورد استفاده قرار میگیرند، هرچند وامهایش بهطور گسترده در اختیار صندوقهای اروپایی است.
شرکتهای بیمه خودرو از فناوری آن برای برآورد خسارت تصادفات استفاده میکنند، تعمیرگاهها به کمک آن پروندههای خسارت را مدیریت میکنند و کسبوکارهای خودرویی از پلتفرمهای داده آن بهره میبرند.
شرکت سرمایهگذاری ویستا اکوئیتی پارتنرز مالک سولرا است. استاندارد اند پورز به سولرا رتبه CCC+ داده و CLOهای اروپایی حدود ۵۱۵ میلیون یورو از بدهیهایش را نگه میدارند.
نزدیکترین سررسید مهم بدهی این شرکت مارس ۲۰۲۸ است. تصویر ژوئیه استاندارد اند پورز نشان میداد که بدهی ارشد سولرا حدود ۱۱ تا ۱۴ درصد بازدهی دارد.
۶. ایدی اجوکیشن
ایدی اجوکیشن مجموعهای از کالجها و مدارس تخصصی خصوصی را، بهویژه در حوزه طراحی، ارتباطات و مهارتهای دیجیتال، اداره میکند.
این گروه فرانسوی عمدتا در مالکیت شرکت سرمایهگذاری خصوصی آردیان است.
مشکلات آن تا حدی عملیاتی است. استاندارد اند پورز در ماه مه همزمان با فشار بر سودآوری، رتبه شرکت را به CCC+ پایین آورد.
CLOهای اروپایی ۳۴۳ میلیون یورو از وامهای این شرکت را در اختیار داشتند. بدهیهای آن تا مه ۲۰۳۱ سررسید نمیشود، اما بدهی ارشدش در ماه ژوئیه حدود ۱۵ درصد بازدهی داشت.
۵. فارمانویا
فارمانویای مستقر در بریتانیا داروهای شناختهشده و تخصصی را در سراسر جهان عرضه میکند.
شرکت سرمایهگذاری خصوصی ترایتون پارتنرز سهامدار عمده آن است. استاندارد اند پورز در ژانویه رتبه شرکت را به CCC+ کاهش داد و ساختار سرمایه آن را «غیرقابلدوام» توصیف کرد.
CLOهای اروپایی ۴۸۵ میلیون یورو از وامهای فارمانویا را در اختیار داشتند.
نزدیکترین سررسید بدهی این شرکت دورتر است، در اوت ۲۰۲۹، اما سرمایهگذاران آرام نیستند؛ بدهی ارشد آن در ماه ژوئیه حدود ۱۷ درصد بازدهی داشت.
۴. لیپتون تیز اند انفیوژنز
شرکت لیپتون تیز اند انفیوژنز مالک برخی از شناختهشدهترین برندهای چای در جهان است، از جمله لیپتون، PG Tips، Pukka، T2 و Tazo.
شرکت CVC Capital Partners در سال ۲۰۲۱ توافق کرد این کسبوکار را با قیمت ۴.۵ میلیارد یورو از یونیلیور بخرد و معامله در سال ۲۰۲۲ نهایی شد.
خودِ فروش چای ذاتا کار پرخطری نیست؛ ریسک اصلی در ساختار تامین مالی این معامله نهفته است.
استاندارد اند پورز به شرکت مادر آن، Cuppa Bidco، رتبه CCC+ با چشمانداز منفی داده و از فشار نزولی «قابلتوجه» سخن میگوید. CLOها ۳۳۰ میلیون یورو از وامهای این شرکت را در اختیار دارند.
نزدیکترین سررسید مهم بدهی آن ژوئن ۲۰۲۹ است و در ماه ژوئیه، بدهی ارشدش بیش از ۲۰ درصد بازدهی داشت.
۳. امریا
امریای مستقر در پاریس، که پیشتر با نام Foncia Groupe شناخته میشد، املاک مسکونی و ساختمانهای آپارتمانی را در سراسر اروپا مدیریت میکند و در فرانسه همچنان از برند Foncia استفاده میکند.
این شرکت تحت مالکیت Partners Group و TA Associates ترازنامهای با اهرم بدهی بسیار بالا ایجاد کردهاست.
استاندارد اند پورز در ژوئن رتبه امریا را به CCC+ کاهش داد و با اشاره به سطح پایدارِ بالای اهرم مالی و ریسک بازتامین مالی، از فشار نزولی «قابلتوجه» سخن گفت.
CLOهای اروپایی حدود ۱.۱ میلیارد یورو از وامهای این شرکت را در اختیار دارند؛ بزرگترین رقم در این فهرست. نزدیکترین سررسید مهم بدهی آن سپتامبر ۲۰۲۷ خواهد بود.
تصویر ژوئیه استاندارد اند پورز بازدهی بدهی ارشد امریا را حدود ۱۷ درصد نشان میداد.
از آن زمان، بازار اوراق قرضه تصویر حتی تیرهتری ترسیم کردهاست.
یک اوراق قرضه یورویی امریا با نرخ بهره ۳.۳۷۵ درصد که در مارس ۲۰۲۸ سررسید میشود، در ۱۱ سپتامبر حدود ۷۴ سنت برای هر یورو معامله میشد. تا ۲۸ سپتامبر این قیمت به حدود ۷۱ سنت سقوط کرد که بازدهی تقریبی ۲۹ درصد را نشان میدهد.
۲. آرکسادا
آرکسادا یک شرکت سوئیسی مواد شیمیایی تخصصی است که دفتر مرکزی آن در بازل قرار دارد.
محصولات آن در حوزههایی از رنگها و پوششها گرفته تا بهداشت، مراقبت شخصی و حفاظت از چوب مورد استفاده قرار میگیرند.
شرکتهای سرمایهگذاری خصوصی Bain Capital و Cinven مالک این کسبوکار هستند.
استاندارد اند پورز در ژوئن رتبه آن را به CCC با چشمانداز منفی کاهش داد و از فشار نزولی «بالا» سخن گفت.
مشکل آرکسادا اکنون به میز مذاکره رسیدهاست.
در ماه مه، این شرکت با وامدهندگان به توافقی رسید که بر اساس آن، مالکان ۲۰۰ میلیون فرانک سوئیس (۲۱۱.۴۰ میلیون یورو) پول تازه وارد شرکت میکنند و بخش عمدهای از بدهیها حدود سه سال تمدید میشود، تا سالهای ۲۰۳۱ و ۲۰۳۲. یک دادگاه انگلیسی در ۱۵ سپتامبر این طرح را تایید کرد.
این توافق برای شرکت زمان میخرد، اما میزان بدهی را کاهش نمیدهد.
CLOهای اروپایی ۷۴۸ میلیون یورو از وامهای آن را در اختیار دارند. اوراق قرضه دلاری با نرخ بهره ۴.۷۵ درصد که اکنون بهجای ۲۰۲۸ در سال ۲۰۳۱ سررسید میشود، در اواخر سپتامبر حدود ۸۷ سنت برای هر دلار قیمت داشت.
۱. آلتیس اینترنشنال
آلتیس اینترنشنال یکی از زیرمجموعههای امپراتوری مخابراتی بهشدت بدهکار پاتریک دراهی است.
این شرکت مالک اپراتور مخابراتی پرتغالی MEO و شرکت کابلی اسرائیلی HOT است.
استاندارد اند پورز به آلتیس اینترنشنال رتبه CCC با چشمانداز منفی داده و از فشار نزولی «بالا» سخن میگوید. CLOها ۵۲۵ میلیون یورو از وامهای آن را نگه میدارند و نزدیکترین سررسید بدهی آن فوریه ۲۰۲۷ است؛ زودترین تاریخ در این فهرست.
در این گروه، چشمانداز بازیابی بدهی آلتیس نیز ضعیفترین است. استاندارد اند پورز برآورد میکند که در صورت نکول، وامدهندگان دارای نخستین حق وثیقه تنها حدود ۳۵ درصد از پول خود را پس خواهند گرفت.
در ماه ژوئیه، بدهی ارشد آن همین حالا بیش از ۳۵ درصد بازدهی داشت.
قیمتهای تازهتر اوراق قرضه حتی چشمگیرترند.
یک اوراق قرضه Altice Financing با نرخ بهره ۳ درصد که در ژانویه ۲۰۲۸ سررسید میشود، در ۲۸ سپتامبر حدود ۵۶ سنت برای هر یورو قیمت داشت که بازدهی بیش از ۶۰ درصد را نشان میدهد.
در چنین سطوحی، سرمایهگذاران دیگر فقط نمیپرسند آلتیس چه مقدار بهره خواهد پرداخت.
آنها میپرسند در صورتی که ساختار سرمایه شرکت ناگزیر به تغییر شود، چه میزان از پول خود را میتوانند پس بگیرند.
و بعد نوبت استون مارتین میرسد
در میان شرکتهای بورسی، Aston Martin Lagonda Global Holdings شاید روشنترین نمونه از فشار بدهی در اروپا را ارائه میکند.
این خودروساز لوکس بریتانیایی سازنده مدلهایی مانند DB12، Vanquish و Vantage است و برندش بهطور مشهور با شخصیت جیمز باند گره خوردهاست.
کسبوکار شرکت از برخی جهات در حال بهبود است.
در نیمه نخست سال ۲۰۲۶، درآمد شرکت ۳۸ درصد جهش کرد و به ۶۲۹ میلیون پوند (۷۳۳ میلیون یورو) رسید.
اما استون مارتین همچنان پیش از کسر مالیات ۱۵۴.۲ میلیون پوند (۱۷۹.۷ میلیون یورو) زیان ثبت کرد و بدهی خالص آن حدود ۱.۵۴ میلیارد پوند بود.
این شرکت در ماه ژوئیه ۵۵۰ میلیون پوند (۶۴۱ میلیون یورو) بدهی جدید منتشر کرد.
شرایط این تامین مالی نشان میدهد هزینه گرفتن وام جدید تا چه اندازه بالا رفتهاست.
این وام با نرخ بهرهای معادل ۶.۷۵ واحد درصد بالاتر از شاخص SONIA، نرخ مرجع شبانه پوند، همراه است و سررسید آن سال ۲۰۳۱ خواهد بود.
به دلیل این که وامدهندگان جدید در قبال داراییهای شرکت ادعاهای قویتری به دست آوردهاند، استاندارد اند پورز بعدا رتبه اوراق تضمینشده موجود استون مارتین را به CCC کاهش داد و چشمانداز شرکت را منفی اعلام کرد.
بازار ثانویه اوراق قرضه حتی سختگیرتر به نظر میرسد.
اوراق قرضه دلاری استون مارتین با نرخ بهره ۱۰ درصد که در مارس ۲۰۲۹ سررسید میشود، در ۲۸ سپتامبر تنها حدود ۵۷ سنت برای هر دلار قیمت داشت؛ قیمتی که بازدهی تا سررسید تقریبی ۳۷ درصد را نشان میدهد.
بازار اوراق قرضه برای خودروساز جیمز باند هیچ رحمتی نشان نمیدهد.
اروپا با بحران بدهی شرکتی روبهرو نیست
یک نکته مهم البته باید در نظر گرفتهشود.
این شرکتها در واقع دمِ ضعیف بازار اعتباری اروپا هستند و نماینده کسبوکار معمول اروپایی محسوب نمیشوند.
به نوشته دیوید فنکورت از شرکت M&G Investments در وبلاگ این شرکت به نام «Bond Vigilantes» در ماه اوت، اوراق با رتبه CCC تنها ۴.۳ درصد از بازار اوراق پربازده اروپایی را تشکیل میدهند.
شاخص اوراق CCC برای سرمایهگذاران ۱۳.۰۶ واحد درصد بازدهی اضافی نسبت به اوراق دولتی فراهم میکرد.
میانگین این بازدهی را گروه کوچکی از شرکتها بالا میبرد که از پیش در دردسر جدی افتادهاند و اوراقشان بر پایه آنچه وامدهندگان انتظار دارند در یک بازسازی مالی پس بگیرند، معامله میشود.
همین الگو را میتوان در بازار گستردهتر نیز دید. اوراق پربازده معمول اروپایی اکنون در سطوح قیمتی نزدیک به گرانترین حالت طی پنج سال گذشته معامله میشود.
به بیان دیگر، شرکتهای سالم همچنان میتوانند با شرایطی قابلقبول وام بگیرند.
در سوی دیگر طیف، اوراق قرضه منتشرشده توسط امریا، استون مارتین و آلتیس اکنون با بازدهیهایی در حدود ۳۰ درصد تا بیش از ۶۰ درصد معامله میشوند.
نرخهای بهره بالاتر همه شرکتهای اروپایی را به یک اندازه زیر فشار قرار نمیدهد.
این نرخها، شرکتهایی را که زمانی پول ارزان بود بیشترین وامها را گرفتند، یکی پس از دیگری و در هر سررسید بازتامین مالی، در معرض فشار قرار میدهد.