


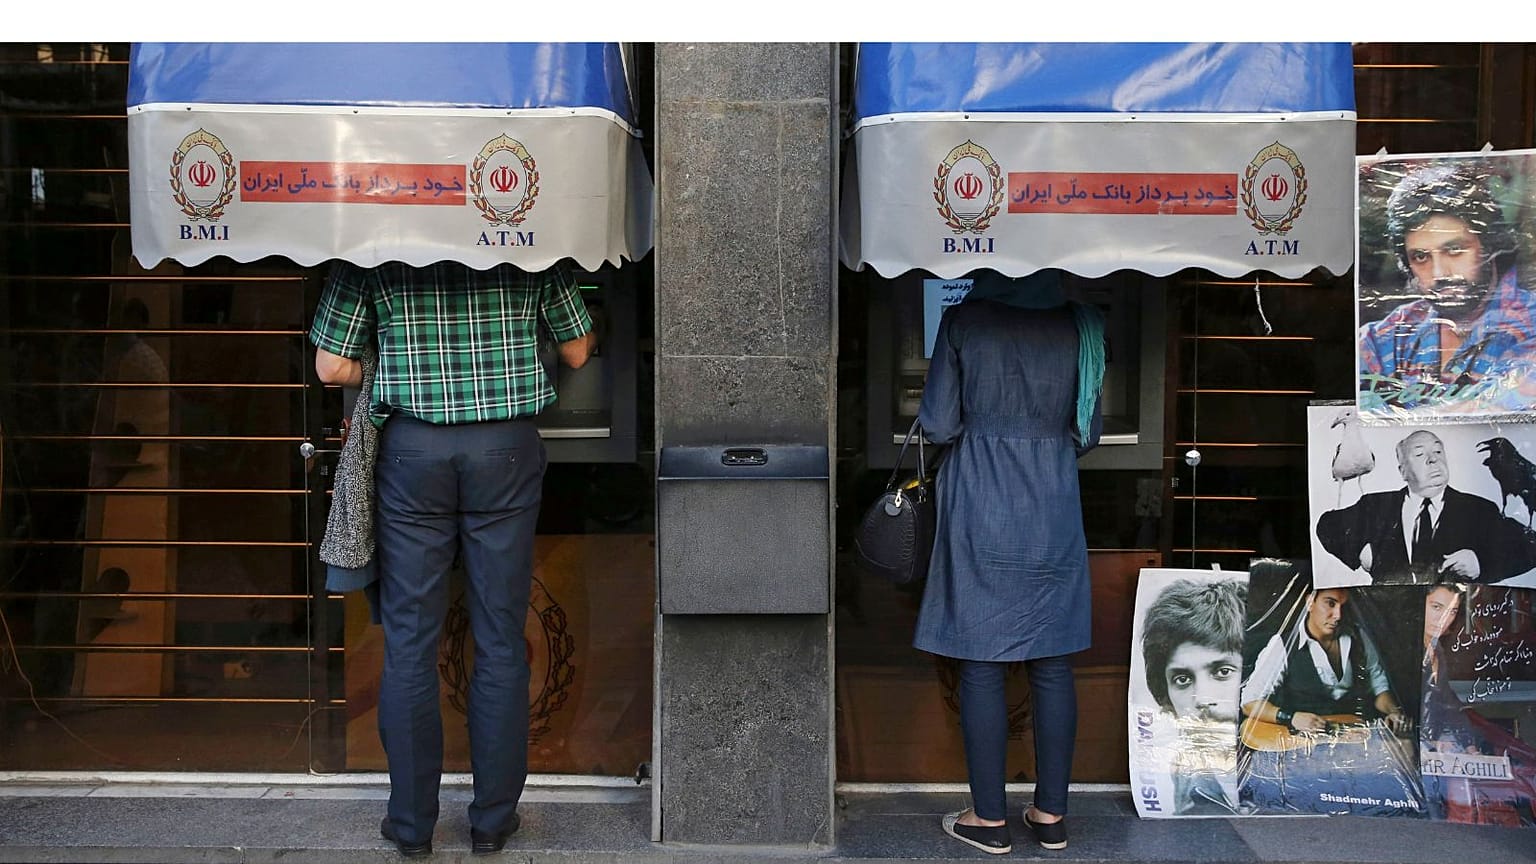




بانک مرکزی ایران با افزایش نزدیک به ۱۰ واحد درصدی نرخ سود بینبانکی، هزینه تامین پول را بالا برد؛ تصمیمی که میتواند بر سود سپردهها، قیمت دلار و طلا، بورس، وامهای بانکی و حتی نرخ بیکاری اثر بگذارد. اما برندگان و بازندگان این تغییر چه کسانی هستند؟
بر اساس تازهترین آمار منتشرشده از سوی بانک مرکزی ایران، نرخ سود بینبانکی در هفته منتهی به ۱۴ آبان از ۲۴ به ۳۳.۹۲ درصد افزایش یافته است. همزمان، سقف نرخ سودی که بانک مرکزی برای تامین نقدینگی بانکها تعیین میکند، از ۲۴ به ۳۴ درصد رسیده است.
 آگهی
آگهی
این تغییر به زبان ساده یعنی پول برای بانکها گرانتر شده است. بانکهایی که برای جبران کمبود منابع خود از یکدیگر یا بانک مرکزی قرض میگیرند، اکنون باید هزینه بیشتری بپردازند. اما پیامدهای این تصمیم میتواند فراتر از شبکه بانکی باشد و به جیب میلیونها ایرانی برسد.
سپردهگذاران بانکی منتظر چه باشند؟
نخستین پرسش این است که آیا سود سپردههای مردم هم افزایش پیدا میکند؟
پاسخ این است که فعلا نه لزوماً. نرخ بینبانکی مربوط به وامهای کوتاهمدت میان بانکهاست و افزایش آن به معنای پرداخت سود ۳۴ درصدی به سپردهگذاران نیست.
بااینحال، اگر بانکها برای جذب منابع بیشتر رقابت کنند و بانک مرکزی نیز اجازه دهد، احتمال افزایش سود سپردهها و حسابهای سرمایهگذاری وجود دارد. چنین اتفاقی میتواند نگهداری پول در بانک را جذابتر کند.
دلار و طلا ارزان میشوند؟
افزایش نرخ بهره معمولا میتواند تقاضا برای ارز و طلا را کاهش دهد؛ زیرا سرمایهگذاران ممکن است بهجای خرید دلار و سکه، دریافت سود از داراییهای ریالی را ترجیح دهند.
اما این اتفاق در ایران قطعی نیست. اگر مردم همچنان انتظار افزایش شدید قیمتها یا کاهش ارزش ریال را داشته باشند، حتی سود بانکی بالاتر نیز ممکن است نتواند تقاضا برای دلار و طلا را مهار کند.
بنابراین، افزایش نرخ بینبانکی بهتنهایی نشانه قطعی کاهش قیمت ارز نیست.
سهامداران بورس نگران باشند؟
برای بازار سهام، افزایش هزینه پول معمولا خبر چندان مساعدی نیست. اگر سود سپردهها و صندوقهای درآمد ثابت افزایش یابد، ممکن است بخشی از سرمایهگذاران پول خود را از بورس خارج کنند.
از سوی دیگر، شرکتهایی که برای ادامه فعالیت به وام بانکی وابستهاند، ممکن است با افزایش هزینه تامین مالی و کاهش سودآوری روبهرو شوند.
البته وضعیت بورس همچنان به عواملی مانند نرخ ارز، سود شرکتها و انتظارات سرمایهگذاران بستگی دارد.
وامها و هزینه زندگی چه میشوند؟
برای متقاضیان وام، خطر اصلی افزایش هزینه تسهیلات یا سختتر شدن دریافت آن است؛ هرچند نرخ وامهای موجود و جدید الزاما بلافاصله تغییر نمیکند.
تولیدکنندگان نیز ممکن است با محدودیت بیشتری برای تامین سرمایه روبهرو شوند. کاهش سرمایهگذاری و تولید میتواند در ادامه بر افزایش بیکاری و افت درآمد خانوارها تاثیر بگذارد.
بانک مرکزی دنبال چیست؟
انگیزه احتمالی بانک مرکزی، مهار تورم، کاهش سرعت خلق پول و کنترل کمبود نقدینگی بانکهاست. وقتی قرض گرفتن گرانتر شود، انتظار میرود تقاضا برای وام و رشد اعتبار کاهش یابد و فشار تورمی کمتر شود.
شدت بحران زمانی روشنتر میشود که به تازهترین آمار تورم نگاه کنیم. بر اساس گزارش مرکز آمار ایران، تورم نقطهبهنقطه در مهر ۱۴۰۵ به ۸۸.۷ درصد و تورم سالانه به ۷۶.۸ درصد رسیده است. به بیان ساده، سبدی از کالاها و خدمات که مهر پارسال یک میلیون تومان قیمت داشت، امسال بهطور متوسط نزدیک به یک میلیون و ۸۸۷ هزار تومان هزینه دارد.
این ارقام نشان میدهد که حتی نرخ بهره ۳۴ درصدی نیز در برابر تورم کنونی بسیار پایین است. اگر بانک مرکزی نتواند همزمان رشد نقدینگی، کسری بودجه و مشکلات بانکها را مهار کند، چشمانداز اقتصاد ایران همچنان با تورم سنگین و کاهش قدرت خرید همراه خواهد بود؛ با این خطر که افزایش هزینه پول، رکود تولید و اشتغال را نیز تشدید میکند.