


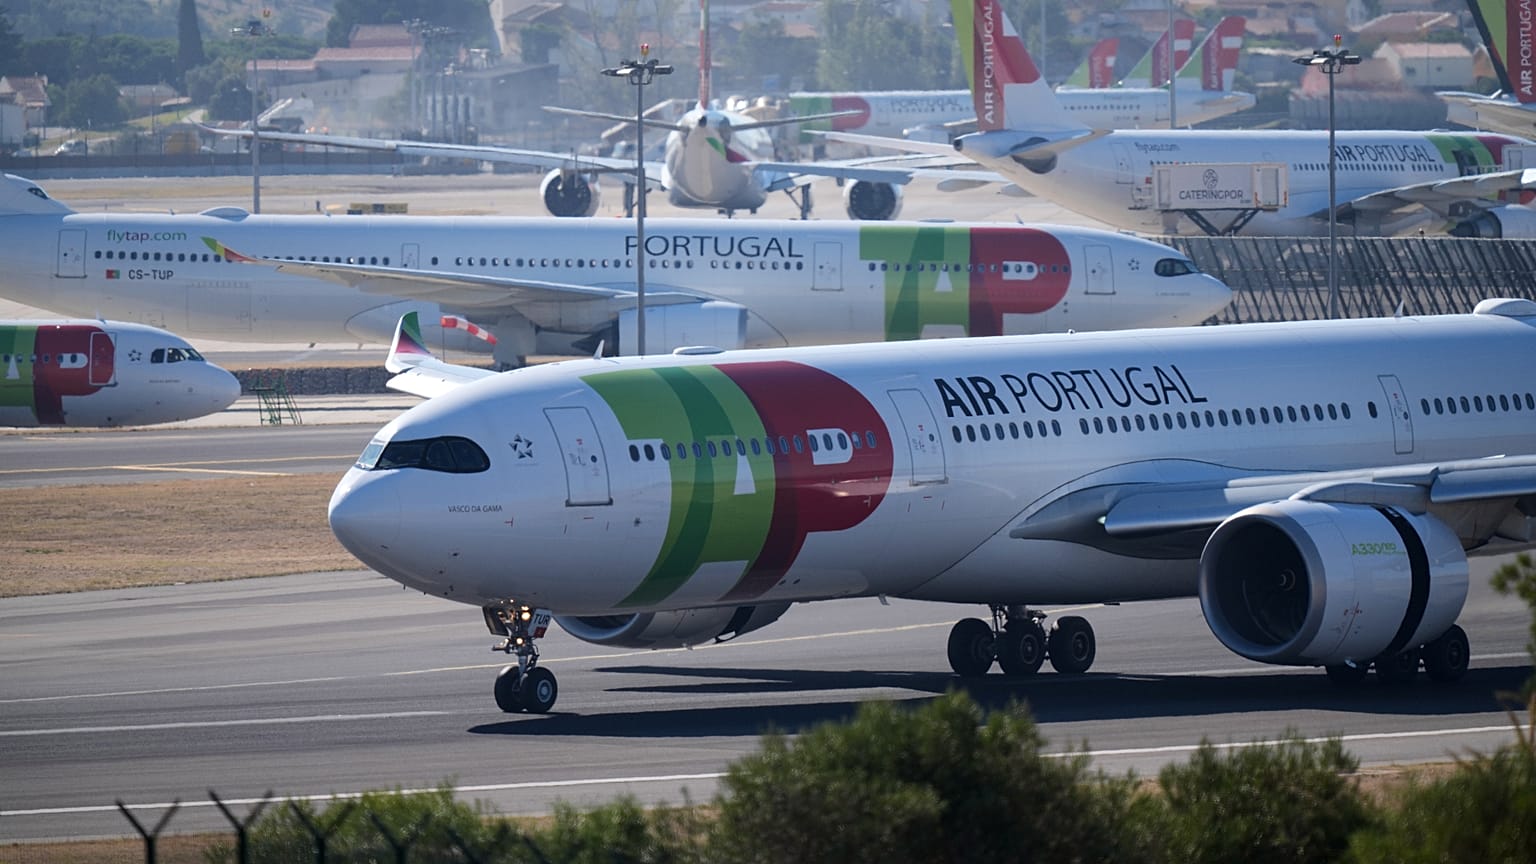


لوفتهانزا با خرید ۴۹.۹ درصد تاپ ایر پرتغال به قیمت ۱.۲ میلیارد یورو، سالانه ۴۵۰ میلیون یورو همافزایی هدف گرفته، اما کنترل دولت پرتغال، بررسیهای طولانی نهادهای ناظر و کندی معامله با ایتا ایرویز نشان میدهد این سودها دیر محقق میشود.
پیشنهاد برنده ۱.۲ میلیارد یورویی لوفتهانزا برای خرید تا ۴۹.۹ درصد از سهام شرکت هواپیمایی TAP پرتغال میتواند سالانه حدود ۴۵۰ میلیون یورو صرفهجویی و درآمد اضافی برای این گروه آلمانی به همراه داشته باشد.
 آگهی
آگهی
با این حال، کنترل دولت پرتغال بر این شرکت هواپیمایی، بررسیهای طولانی رقابتی و تعویق در ادغام شرکت ایتالیایی ITA ایرویز در گروه نشان میدهد که مزایا احتمالا به کندی خود را نشان خواهد داد.
این نتیجه گزارشی است که روز سهشنبه از سوی شرکت مستقل پژوهش اوراق قرضه شرکتی «گیمی کردیت» منتشر شد.
دولت پرتغال هفته گذشته پیشنهاد لوفتهانزا را در رقابت با پیشنهاد رقیب از سوی گروه فرانسوی-هلندی ایرفرانس-کیالام برگزید.
این معامله هنوز به مذاکرات نهایی، تایید هیات دولت پرتغال و چراغ سبز کمیسیون اروپا نیاز دارد و بر اساس برنامه، تکمیل آن برای سال ۲۰۲۸ پیشبینی شده است.
لوفتهانزا اعلام کرد برای ۴۴.۹ درصد سهام ۱.۰۲۵ میلیارد یورو پرداخت میکند و این رقم در صورت خرید تا ۴۹.۹ درصد به ۱.۲ میلیارد یورو میرسد؛ مشروط بر آن که سهامی را که ابتدا به کارکنان TAP عرضه میشود ـ تا ۵ درصد شرکت ـ نیز بخرد و کارمزد موسوم به «تیکینگ فی» را که تا زمان نهایی شدن معامله انباشته میشود، بپردازد.
دولت پرتغال ۵۰.۱ درصد سهام را حفظ خواهد کرد اما لوفتهانزا حق تعیین مدیرعامل TAP را به دست میآورد و در عین حال دولت اکثریت کرسیهای هیاتمدیره را در اختیار خواهد داشت.
پیشنهاد لوفتهانزا ارزش TAP را حدود ۱۶ درصد بالاتر از پیشنهاد ایرفرانس-کیالام برآورد کرده و کاملا نقدی است، در حالی که رقیب ترکیبی از پول نقد و سهام پیشنهاد داده بود.
گیمی کردیت با اشاره به این که «لوفتهانزا راه درازی را برای تثبیت پیشنهاد برنده خود طی کرده است» نوشت و کارستن سپور، مدیرعامل لوفتهانزا، نیز TAP را «شرکت هواپیماییای قدرتمند و سودآور» توصیف کرد.
TAP در سال ۲۰۲۵ برای چهارمین سال پیاپی سودده باقی ماند اما سود خالص آن به دلیل یک تعدیل مالیاتی یکباره به ۴.۱ میلیون یورو کاهش یافت و این شرکت در نیمه نخست سال ۲۰۲۶ با جهش هزینه سوخت، ۹۹.۲ میلیون یورو زیان ثبت کرد.
به گفته سدریک ریمود، مدیر تحقیقات اروپایی گیمی کردیت، مدیریت لوفتهانزا معتقد است همافزاییها از فعالیتهای تجاری، بهبود اتصالهای شبکهای، خرید مشترک و بخش بار هوایی حاصل خواهد شد.
بزرگترین امتیاز، شبکه پروازی TAP به برزیل و دیگر نقاط آمریکای لاتین است، در کنار ترافیک هوایی میان اروپا و پرتغال و همچنین میان جنوب اروپا و آمریکای شمالی.
کارستن سپور گفت این معامله «جایگاه ما در بازار جنوب اقیانوس اطلس را به شکلی پایدار تقویت خواهد کرد».
ریمود گفت مدیریت شرکت انتظار دارد ترافیک در این مسیرها بین سالهای ۲۰۲۵ تا ۲۰۳۰ حدود ۲ تا ۳ درصد برای آمریکای لاتین و ۶ تا ۷ درصد برای سایر مسیرها رشد کند.
TAP اکنون ۲۴ درصد ظرفیت صندلی میان اروپا و برزیل را در اختیار دارد و پس از گروه هواپیمایی آمریکای لاتین LATAM در جایگاه دوم قرار میگیرد؛ بر اساس دادههای شرکت اطلاعات هوانوردی OAG.
با اضافه شدن TAP، شرکتهای هواپیمایی تحت مالکیت لوفتهانزا در مجموع ۳۶ درصد این ظرفیت را کنترل خواهند کرد.
ریمود گفت TAP همچنین فقط با هواپیماهای ایرباس پرواز میکند؛ ناوگانی که بخش عمده آن با ناوگان لوفتهانزا مشترک است و «برخی صرفههای طبیعی ناشی از مقیاس میان دو شرکت هواپیمایی ایجاد میکند»، زیرا بخشی از هزینههای مهندسی، آموزش و تعمیر و نگهداری قابل تجمیع است.
راهی طولانی تا ۲۰۳۰
به گفته دولت پرتغال، لوفتهانزا وعده داده است تعداد هواپیماهای ناوگان TAP را تا سال ۲۰۳۵ به ۱۱۷ فروند برساند و ۵۰۰ میلیون یورو در پرتغال سرمایهگذاری کند.
ریمود میگوید این که شرکت متعهد شده TAP را به عنوان یک شرکت هواپیمایی مستقل حفظ کند، همراه با کنترل دولت، «توانایی منطقیسازی عملیات در کل گروه را محدود خواهد کرد».
لوفتهانزا انتظار دارد TAP به مشارکت مشترک فراآتلانتیکی این گروه با یونایتد ایرلاینز و ایر کانادا بپیوندد؛ توافقی که در آن شرکای تجاری برنامه پروازی را هماهنگ و درآمد را تقسیم میکنند. لوفتهانزا وعده مشابهی را زمانی مطرح کرد که در ژانویه ۲۰۲۵ سهام عمده ITA ایرویز را خریداری کرد.
ITA همچنان در انتظار تایید وزارت حملونقل آمریکا است و نخستین پرواز مشترک هماهنگشده آن در مسیرهای اقیانوس اطلس زودتر از تابستان ۲۰۲۷ انجام نخواهد شد.
مسئولان رقابت در اتحادیه اروپا نیز این مشارکت را بررسی خواهند کرد و ریمود میگوید «دستیابی به درآمد ناشی از این ادغام پیش از سال ۲۰۳۰ بعید است».
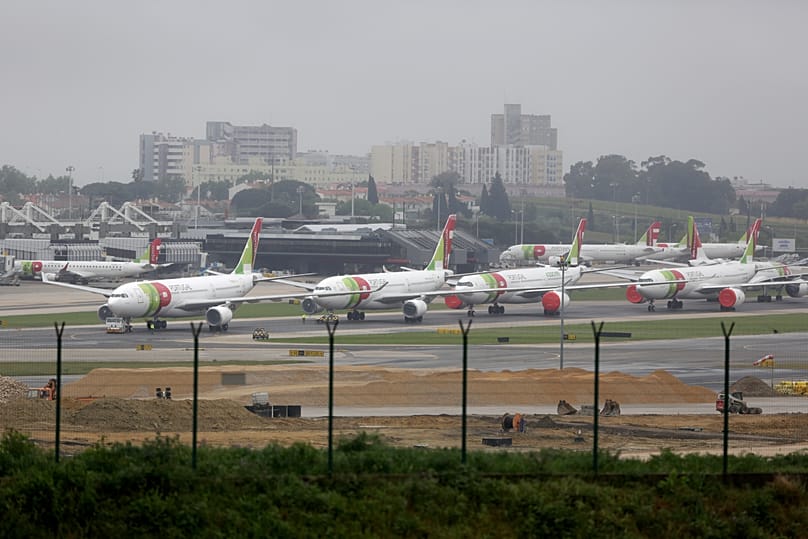
به گزارش OAG، رشد در مرکز عملیاتی TAP در لیسبون نیز با محدودیت روبهرو است؛ زیرا ظرفیت فرودگاه فعلی پر شده و فرودگاه جایگزین پیش از سال ۲۰۳۴ افتتاح نخواهد شد.
لوفتهانزا میتواند هزینه خرید TAP را از منابع نقدی خود تامین کند و گیمی کردیت انتظار ندارد «اهرم مالی لوفتهانزا به شکل قابل توجهی افزایش یابد». بدهیهای خود TAP نیز تهدید بزرگی محسوب نمیشود، زیرا تا سررسید اوراق این شرکت در سال ۲۰۲۹ موعد بازپرداخت قابل توجهی وجود ندارد.
گیمی کردیت انتظار دارد لوفتهانزا پس از آغاز روند خصوصیسازی کامل TAP از سوی پرتغال، تا سال ۲۰۲۸ برای خرید باقیمانده سهام این شرکت اقدام کند. این موسسه همچنان توصیه «فروش» را برای اوراق قرضه لوفتهانزا حفظ کرده و بازده این اوراق را ۵.۵۲ درصد اعلام کرده است؛ در حالی که بازده بدهی ایرفرانس ۶.۹ درصد است.
هرچند گیمی کردیت در نهایت پیوستن TAP به مشارکت فراآتلانتیکی را محتمل میداند، اما به گفته این موسسه این اتفاق «در بازه زمانی طولانیتری نسبت به آنچه مدیریت شرکت وعده میدهد» رخ خواهد داد.