






رتبهبندی تازه ۵۵ نظام درآمد بازنشستگی نشان میدهد نظامهای بازنشستگی اروپا چه وضعیتی دارند و در برخی اقتصادهای بزرگ قاره درباره پایداری بلندمدت مزایا نگرانی وجود دارد.
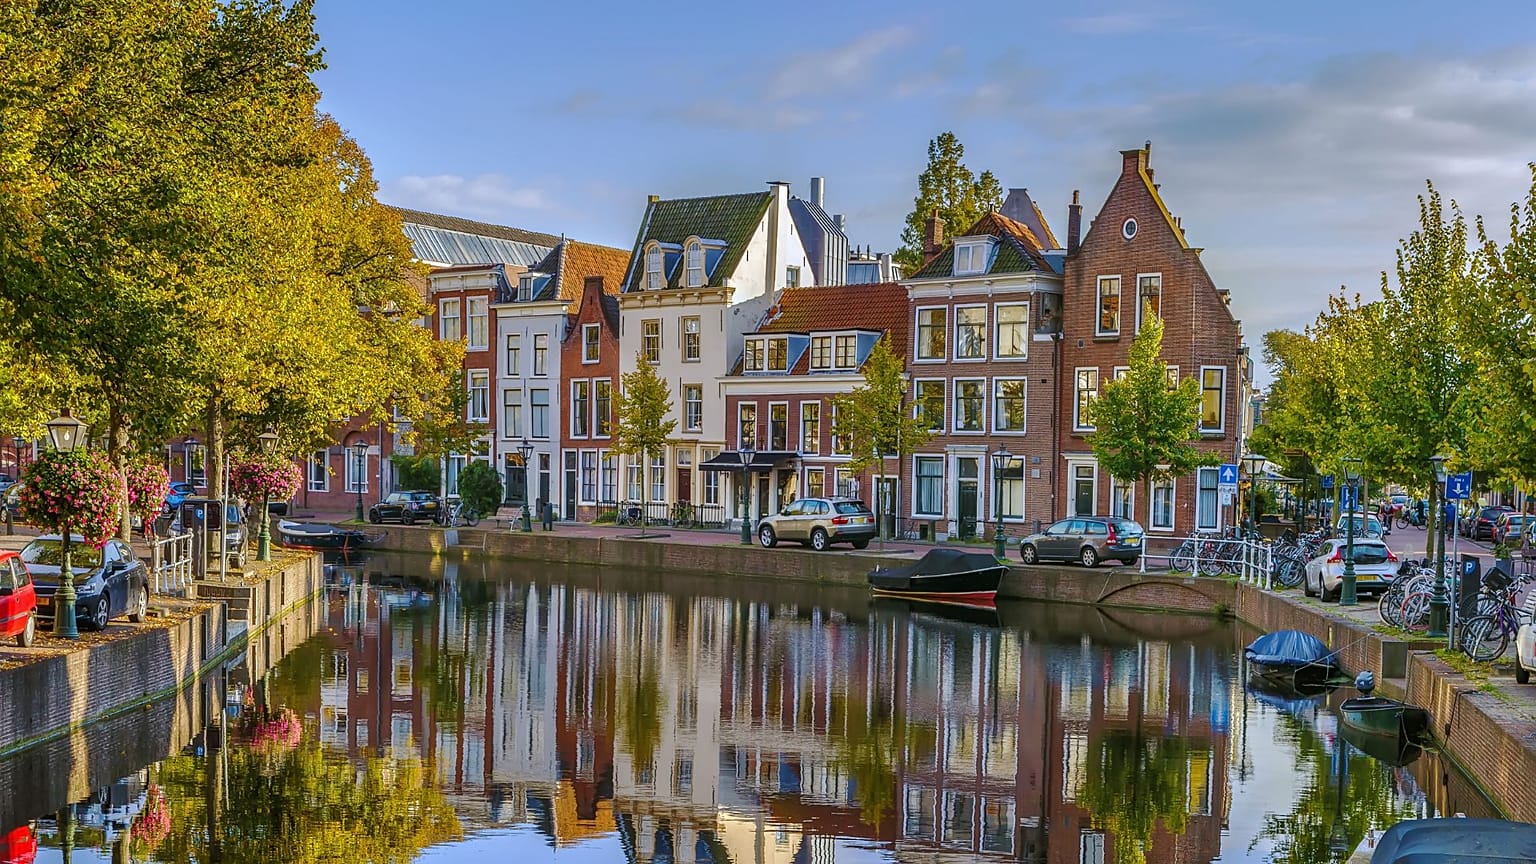
بر اساس شاخص جهانی نظام های بازنشستگی مارش و موسسه CFA (MCGPI)، هلند بهترین نظام بازنشستگی جهان را در اختیار دارد.
 آگهی
آگهی
این کشور که در صدر رده بندی قرار گرفته، نمره ۸۵.۸ از ۱۰۰ را کسب کرده است؛ پس از آن دانمارک با ۸۴.۱ و ایسلند با ۸۴.۰ قرار دارند. این سه، تنها نظام های بازنشستگی اروپایی هستند که بالاترین درجه را به دست آورده اند. سنگاپور، اسرائیل و استرالیا نیز این گروه را تکمیل می کنند؛ گروهی که بهترین نظام های بازنشستگی جهان را در بر می گیرد.
این شاخص ۵۵ نظام تامین درآمد دوران بازنشستگی را که در مجموع ۶۶ درصد جمعیت جهان را پوشش می دهند، با هم مقایسه کرده است.
در این ارزیابی، هر نظام بازنشستگی بر اساس سه زیرشاخص اصلی سنجیده شده است: میزان کفایت و مناسب بودن درآمد دوران بازنشستگی، پایداری و توان ادامه پرداخت ها در آینده، و استحکام حاکمیت و سازوکارهای حفاظتی.
بر اساس این اولویت های جداگانه، رده بندی به شکل چشمگیری تغییر می کند: کویت در شاخص کفایت بالاترین نمره را گرفته، دانمارک از نظر پایداری در صدر قرار دارد و فنلاند در زیرشاخص سلامت و شفافیت (یکپارچگی) اول شده است.
برای قرار گرفتن در صدر رده بندی کلی، یک نظام بازنشستگی باید مزایای مناسب را با پایداری بلندمدت و سطح بالایی از سلامت و شفافیت ترکیب کند.
همین ترکیب باعث شده هلند در سال ۲۰۲۶ برای چهارمین سال پیاپی در صدر رده بندی قرار بگیرد.
در این گزارش از نظام بازنشستگی هلند به عنوان «نظامی قدرتمند برای تامین درآمد دوران بازنشستگی» یاد شده است؛ نظامی که در آن مستمری دولتی یک سطح حداقلی مطمئن از درآمد را تضمین می کند و صندوق های بازنشستگی محل کار نیز بیشتر کارکنان را پوشش می دهند. وجود حجم بزرگی از دارایی های سرمایه گذاری شده در صندوق های بازنشستگی به تضمین پرداخت های آینده کمک می کند. گزارش می گوید این نظام با مقررات، حاکمیت و سازوکارهای قوی برای حمایت از اعضا همراه است و همین موضوع اعتماد عمومی را افزایش می دهد.
هلند در حال حاضر نظام بازنشستگی خود را اصلاح می کند. این کشور در حال گذار از نظام مزایای تعریف شده که معمولا به حقوق و سال های سابقه کار وابسته است، به سمت حساب های انفرادی بازنشستگی است که بیشتر بر پایه حق بیمه های پرداختی و بازده سرمایه گذاری ها عمل می کنند.
این اصلاحات در حالی صورت می گیرد که نرخ های پایین بهره تامین مالی تعهدات پرداختی را دشوارتر کرده و مقررات سختگیرانه تامین مالی، بعضا افزایش مستمری ها برای همگام شدن با تورم را به تعویق انداخته است. از سوی دیگر، صندوق های بازنشستگی محل کار برای افرادی که زیاد شغل عوض می کنند یا خوداشتغال می شوند، کمتر مناسب بوده اند.
انتظار می رود این گذار تا سال ۲۰۲۸ تکمیل شود.
مقایسه نظام های بازنشستگی در اروپا
این شاخص نظام های بازنشستگی ۱۹ کشور اروپایی از جمله ترکیه را با هم مقایسه می کند.
پس از هلند، دانمارک و ایسلند، بهترین نظام های بازنشستگی در سوئد، فنلاند و نروژ قرار دارند و بعد از آنها سوئیس، بریتانیا، فرانسه، ایرلند، بلژیک، آلمان، پرتغال و کرواسی می آیند. این کشورها نمره های B+ یا B گرفته اند؛ یعنی از نظر ساختار نظام بازنشستگی قوی و دارای ویژگی های مثبت فراوان هستند، اما همچنان در برخی حوزه ها جا برای اصلاح و بهبود وجود دارد.
کشورهای قرارگرفته در دو رده بعدی، یعنی C+ و C، شامل اسپانیا، لهستان، ایتالیا و اتریش می شوند؛ کشورهایی که نظام های بازنشستگی شان برخی ویژگی های مثبت را دارد، اما با ریسک ها یا ضعف های عمده ای روبه رو است که می تواند کارایی یا پایداری آن را تضعیف کند. ایالات متحده و چین سرزمین اصلی، دو اقتصاد بزرگ جهان، نیز در همین رده ها قرار دارند.
چند نظام بزرگ اروپایی مزایای خوبی برای بازنشستگان فراهم می کنند، اما در زمینه تامین مالی بلندمدت با چالش های جدی مواجه هستند.
کشورهای اروپایی که بیشترین آسیب پذیری بلندمدت را دارند، شامل اتریش، ایتالیا و اسپانیا می شود.
این تضاد در اسپانیا بسیار چشمگیر است. چهارمین اقتصاد بزرگ اتحادیه اروپا از نظر کفایت مزایا نمره ۸۳ را کسب کرده که نشان دهنده سطح بالای مستمری و منابع دوران بازنشستگی است، اما نمره پایداری آن فقط ۳۳ بوده است.
فرانسه، دومین اقتصاد بزرگ اتحادیه اروپا، از نظر کفایت نمره ۸۵ گرفته، اما نمره پایداری آن تنها ۴۹.۳ است.
در اروپا، ترکیه در قعر رده بندی کلی قرار دارد و در میان کشورهای اروپایی مورد بررسی، کمترین نمره را از نظر منابع و تامین مالی به دست آورده است. نمره پایداری آن نیز از پایین ترین ها در این قاره است.
گزارش تاکید می کند که نظام های تامین درآمد دوران بازنشستگی در جهان زیر فشار فزاینده قرار گرفته اند. متوسط طول عمر در حال افزایش است، اما کاهش نرخ های باروری به این معنا است که افراد کمتری وارد بازار کار می شوند تا از طریق پرداخت حق بیمه، تامین مالی مستمری ها را بر عهده بگیرند.
گراهام پیرس، مسئول جهانی بخش مزایای تعریف شده در شرکت مارش، به یورونیوز بیزنس می گوید: «یکی از چالش های کلیدی برای نظام های بازنشستگی بدون پشتوانه سرمایه گذاری این است که نسبت بازنشستگان به شاغلان در دهه های آینده به شکل قابل توجهی افزایش خواهد یافت.»
در این نوع نظام ها، حق بیمه هایی که امروز از شاغلان دریافت می شود، صرف پرداخت مستمری بازنشستگان فعلی می شود و به جای سرمایه گذاری برای تامین مستمری خود این شاغلان در آینده به کار می رود.
روسای بانک های مرکزی اروپا نیز نسبت به چشم انداز بلندمدت نظام های بازنشستگی در بزرگ ترین اقتصادهای این قاره هشدار داده اند.
یوآخیم ناگل، رئیس بوندس بانک، در گفت وگو با روزنامه هندلزبلات در ماه مه ۲۰۲۶ گفت پیوند دادن سن بازنشستگی در آلمان با امید به زندگی پس از سال ۲۰۳۱ می تواند به بهبود وضعیت کمک کند. او طرح جدید بازنشستگی خصوصی این کشور را که قرار است از اوایل ۲۰۲۷ اجرا شود «گامی مهم به سوی ستون قوی تر در نظام بازنشستگی مبتنی بر پس انداز و سرمایه گذاری» توصیف کرد، اما هشدار داد این طرح به تنهایی برای حل مشکلات پایداری بلندمدت کافی نخواهد بود.
فرانسوا ویلروی دو گالو، که آن زمان رئیس بانک مرکزی فرانسه (بانک دو فرانس) بود، در گفت وگو با روزنامه لو فیگارو هشدار داد تامین مالی هزینه های عمومی از طریق کسری بودجه، بار مالی را به نسل های جوان تر منتقل می کند. او گفت: «ما بار بدهی و بازنشستگی را به دوش فرزندانمان می گذاریم.»
کمیسیون اروپا در سپتامبر ۲۰۲۶ خواستار تشویق پس اندازهای تکمیلی در کنار مستمری های عمومی شد و هشدار داد فشار بر بودجه های دولتی رو به افزایش است و خطر آن وجود دارد که «بسیاری از مردم در زمان بازنشستگی با افت شدید درآمد روبه رو شوند».
انطباق نظام های بازنشستگی با دوران بازنشستگی طولانی تر و منعطف تر
برای مقاوم کردن نظام های بازنشستگی در برابر آینده، از جمله در اروپا، بدون افزایش سن بازنشستگی یا کاهش مزایا، دولت ها باید برای تامین مالی جمعیت رو به رشد بازنشستگان، درآمدهای بیشتری به دست آورند.
پیرس می گوید: «این هدف می تواند از طریق افزایش مالیات ها یا حق بیمه های تامین اجتماعی، یا با ایجاد امکان و انگیزه برای کسانی که می خواهند و می توانند مدت طولانی تری کار کنند، محقق شود؛ کاری که در عین حال درآمد مالیاتی بیشتری نیز ایجاد می کند.»
گزارش پیش بینی می کند نظام های بازنشستگی ای که امروز اهداف خود را شفاف تر کنند، منابع مالی شان را تقویت کنند و انعطاف پذیری بیشتری در ساختار خود بگنجانند، می توانند در آینده به جمع بهترین نظام های بازنشستگی جهان بپیوندند.
این گزارش پیشنهاد می کند برای پایداری بیشتر نظام های بازنشستگی، پوشش صندوق های بازنشستگی خصوصی برای کارکنان و خوداشتغال ها افزایش یابد، حاکمیت و شفافیت صندوق های خصوصی بهبود پیدا کند، سن بازنشستگی متناسب با افزایش طول عمر سالم بالا برود و به افراد بیشتری کمک شود تا در سنین بالاتر کار کنند و بتوانند برای دوران بازنشستگی بیشتر پس انداز کنند.
گزارش همچنین توصیه می کند زمینه برای پس انداز بیشتر بخش خصوصی فراهم شود و تدابیری برای کاهش شکاف بازنشستگی میان زنان و مردان و نیز شکاف هایی که گروه های اقلیت را متاثر می کند، اتخاذ شود.
به گفته پیرس، لزوما نباید انتظار داشت که نیروی کار جوان تر در ۱۰ تا ۲۰ سال آینده مستمری های عمومی به مراتب کم سخاوتمندانه تری دریافت کند. با این حال او می گوید تقویت پس اندازهای بازنشستگی سرمایه گذاری شده در کنار مستمری های دولتی برای افزایش پایداری نظام ها ضروری خواهد بود.
او همچنین انتظار دارد استفاده از طرح های ثبت نام خودکار برای تکمیل مستمری های عمومی گسترش یابد؛ طرح هایی که در آنها کارکنان به طور خودکار عضو یک صندوق بازنشستگی می شوند و معمولا امکان انصراف دارند. سهم بازنشستگی مستقیما از حقوق آنها کسر می شود، معمولا کارفرما نیز مبلغی به آن می افزاید و این منابع سرمایه گذاری می شود تا در کنار مستمری دولتی، برای دوران بازنشستگی درآمد ایجاد کند.
در مورد کشورهایی مانند فرانسه و اسپانیا که از نظر کفایت مزایا نمره های بالایی دارند اما از نظر پایداری ضعیف عمل می کنند، پیرس هشدار می دهد که «اگر برای بهبود پایداری نظام های بازنشستگی عمومی اقداماتی مانند افزایش سن بازنشستگی یا وارد کردن عنصر پیش تامین از ابتدا [سرمایه گذاری منابع امروز برای پرداخت مستمری های آینده] انجام نشود، ممکن است دولت ها در نهایت با تصمیم های دشواری روبه رو شوند، زیرا تداوم سازوکارهای موجود دیگر از نظر مالی امکان پذیر نخواهد بود.»
او افزود این تصمیم ها می تواند شامل کاهش مزایای بازنشستگی نیز باشد. او گفت: «اقدام کردن از هم اکنون می تواند به حفظ سطح انتظارات بازنشستگی کارگران امروز کمک کند و در عین حال از تحمیل بار مالی بیش از حد به نسل های آینده جلوگیری کند.»