






تحلیل سایت Idealista نشان میدهد فشار اقتصادی بر خانوادهها رو به افزایش است. در فارو هزینه اجاره، در فونشال هزینه خرید، و در لیسبون هر دو بسیار سنگین است.
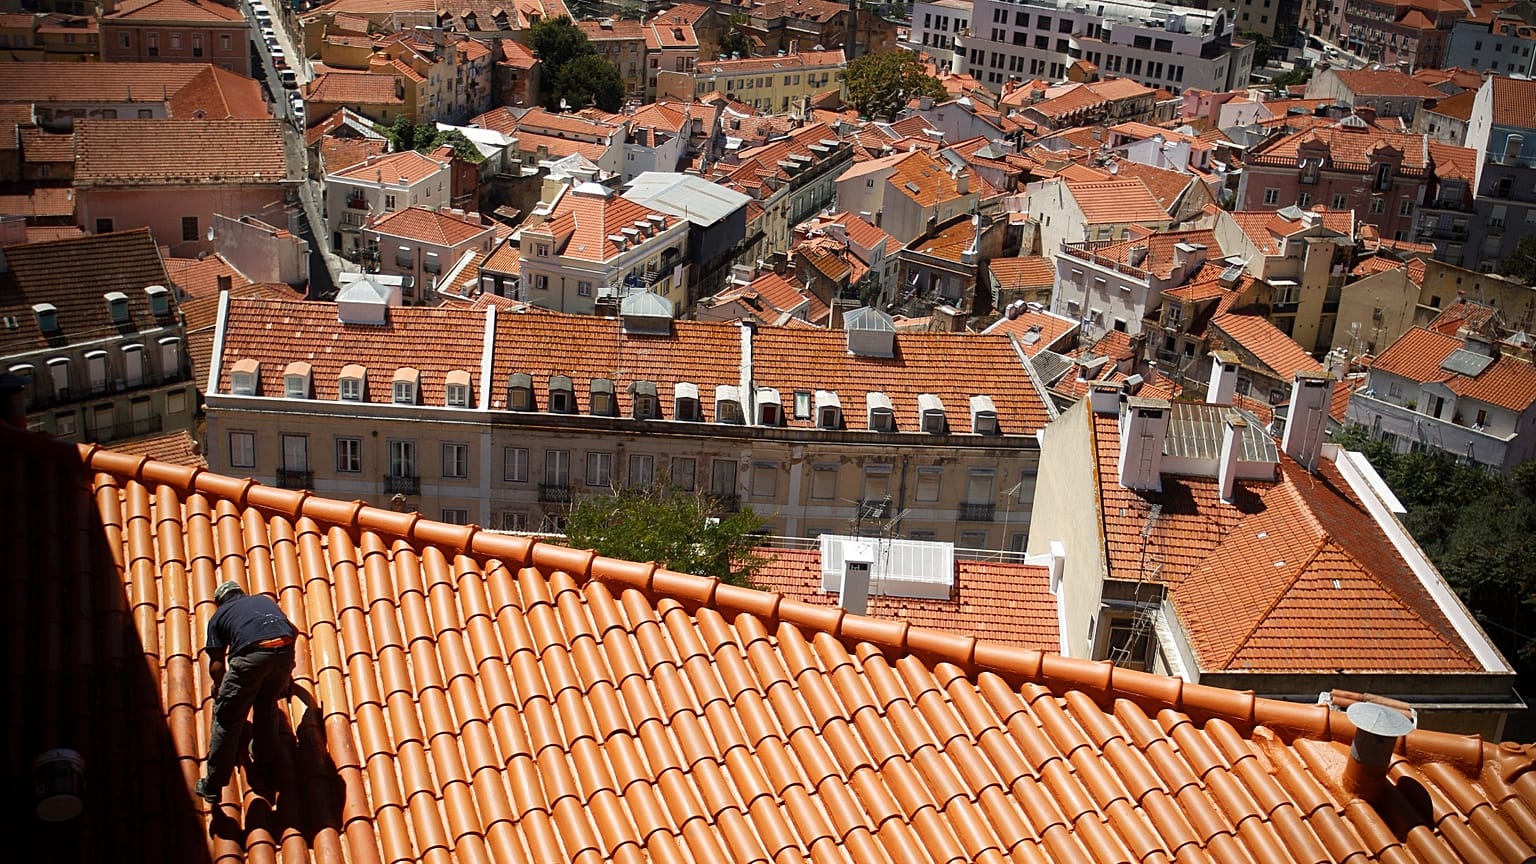
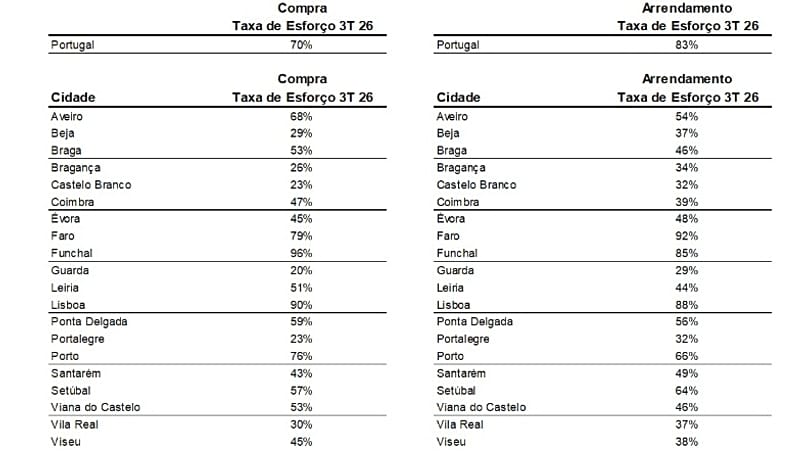
در فضایی از ناآرامی شدید اجتماعی و سیاسی در پرتغال، که تا حد زیادی ناشی از سلسله تظاهرات برای حق برخورداری از مسکن و هزینه بالای زندگی است، نتایج یک تحلیل تازه از بزرگترین پرتال املاک در جنوب اروپا، ایدیالیستا (Idealista)، بسیار صریح است: خانوادههای پرتغالی به طور متوسط ۸۳ درصد از درآمد خالص سالانه خود را صرف اجاره خانه میکنند. این سهم در صورت خرید خانه به ۷۰ درصد کاهش مییابد.
 آگهی
آگهی
در جمعبندی این مطالعه آمده است: «اجاره یا خرید خانه بخش بزرگی از درآمد خانوار را مصرف میکند و بازتابدهنده دشواریهایی است که بسیاری خانوادهها برای دسترسی به مسکن مناسب با آن روبهرو هستند.»
این وضعیت در سراسر کشور دیده میشود، اما در برخی مناطق فشار مالی خانوادهها برای تامین مسکن حتی بیشتر است.
این تحلیل در ۲۰ شهر انجام شده است: ۱۸ مرکز ناحیه در پرتغالِ قارهای و دو پایتخت مناطق خودمختار مادیرا و آزور. در فارو خانوادهها بیشترین درصد از حقوق سالانه خود را صرف اجاره میکنند؛ نرخ فشار مالی در این شهر به ۹۲ درصد از درآمد خانوار میرسد.
پس از آن لیسبون قرار دارد که در آن خانوادهها ۸۸ درصد از حقوق خود را صرف اجاره میکنند و فونشال با ۸۵ درصد در رتبه بعدی است.
در میان پنج شهری که خانوادهها در آنها بالاترین نسبت از درآمد خود را صرف اجاره میکنند، پورتو با ۶۶ درصد و ستوبال با ۶۴ درصد نیز دیده میشوند. در مقابل، کویمبرا، ویزئو، بِژا، ویلا رئال و براگانسا شهرهایی هستند که اجاره در آنها کمتر بر درآمد خانوادهها سنگینی میکند. تنها در سه شهر، نرخ فشار مالی از سقف توصیهشده ۳۳ درصد فراتر نمیرود: کاستلو برانکو و پورتالِگره با ۳۲ درصد فشار و گواردا با ۲۹ درصد.
نرخ فشار مالی برای خرید خانه
برای بسیاری از پرتغالیها، ایده خرید خانه هرچه بیشتر به امری دستنیافتنی تبدیل میشود، حتی برای جوانانی که برخی از اقدامهای دولتِ هدفگذاریشده برای خود را دیدهاند؛ از جمله تضمین عمومی دولت که بحثبرانگیز است.
حتی کسانی که در پرتغال موفق به خرید خانه میشوند نیز با نرخ فشار مالی هرچه بالاتر روبهرو شدهاند.
به گفته ایدیالیستا، فونشال شهری است که «خرید مسکن در آن بزرگترین فشار مالی را نمایندگی میکند» و نرخ فشار مالی در آن به ۹۶ درصد میرسد؛ پس از آن لیسبون با ۹۰ درصد و فارو با ۷۹ درصد قرار دارند. این یعنی تقریبا تمام درآمد خالص سالانه خانوادهها صرف بازپرداخت وام مسکن میشود.
نرخ فشار مالی توصیهشده برای خرید خانه، که باید برابر یا کمتر از ۳۳ درصد باشد، در بیشتر شهرها بهطور آشکاری پشت سر گذاشته شده است: پورتو با ۷۶ درصد، آویرو با ۶۸ درصد، پونتا دلگادا با ۵۹ درصد، ستوبال با ۵۷ درصد، براگا با ۵۳ درصد، ویانا دو کاستِلو با ۵۳ درصد، لِیْریا با ۵۱ درصد، کویمبرا با ۴۷ درصد، اِوورا با ۴۵ درصد، ویزئو با ۴۵ درصد و سانتارِن با ۴۳ درصد.
تنها در شش مرکز ناحیه، نرخ فشار مالی برای خرید خانه در محدوده توصیهشده باقی مانده است؛ از جمله در گواردا با ۲۰ درصد، کاستلو برانکو با ۲۳ درصد، پورتالِگره با ۲۳ درصد، براگانسا با ۲۶ درصد، بِژا با ۲۹ درصد و ویلا رئال با ۳۰ درصد.

افزایش نرخهای بهره باعث بالا رفتن اقساط خانهها شده و خانوادهها را با صورتحسابهای هرچه سنگینتر روبهرو کرده است. در سال ۲۰۲۶، در پرتغال، نرخهای اوریبور ۳، ۶ و ۱۲ ماهه از مارس ۲۰۲۶ شروع به ثبت افزایشهای چشمگیرتر کردند.
بانک پرتغال (Banco de Portugal) در سال جاری سقف حداکثری توصیهشده برای نرخ فشار مالی را از ۵۰ درصد به ۴۵ درصدِ درآمد خالص ماهانه کاهش داده است. این یک حدِ بالاست و همچنان بالاتر از برداشتهای بسیاری از نرخهای فشار مالیِ پایدار محسوب میشود.

