






بین سالهای ۲۰۱۵ تا ۲۰۲۵، قیمت مسکن در ۱۷ کشور اتحادیه اروپا سریعتر از درآمد خانوارها افزایش یافت. شکاف در پرتغال بیشترین رشد را داشت، در حالیکه رومانی بزرگترین کاهش قیمت نسبت به درآمد را تجربه کرد.
در زمان خرید خانه، درآمد یک خانوار تا کجا کفاف میدهد؟ در ۱۷ کشور عضو اتحادیه اروپا، این درآمد در سال ۲۰۲۵ کمتر از ده سال قبل قدرت خرید داشت. شاخص «نسبت قیمت مسکن به درآمد خانوار» یورواستات (Eurostat)، که نشان میدهد درآمد خانوارها نسبت به قیمت مسکن چگونه تغییر میکند، در این دوره در کل اتحادیه اروپا ۶.۸ درصد افزایش یافت، هرچند در ۱۰ کشور عضو کاهش پیدا کرد.
 آگهی
آگهی
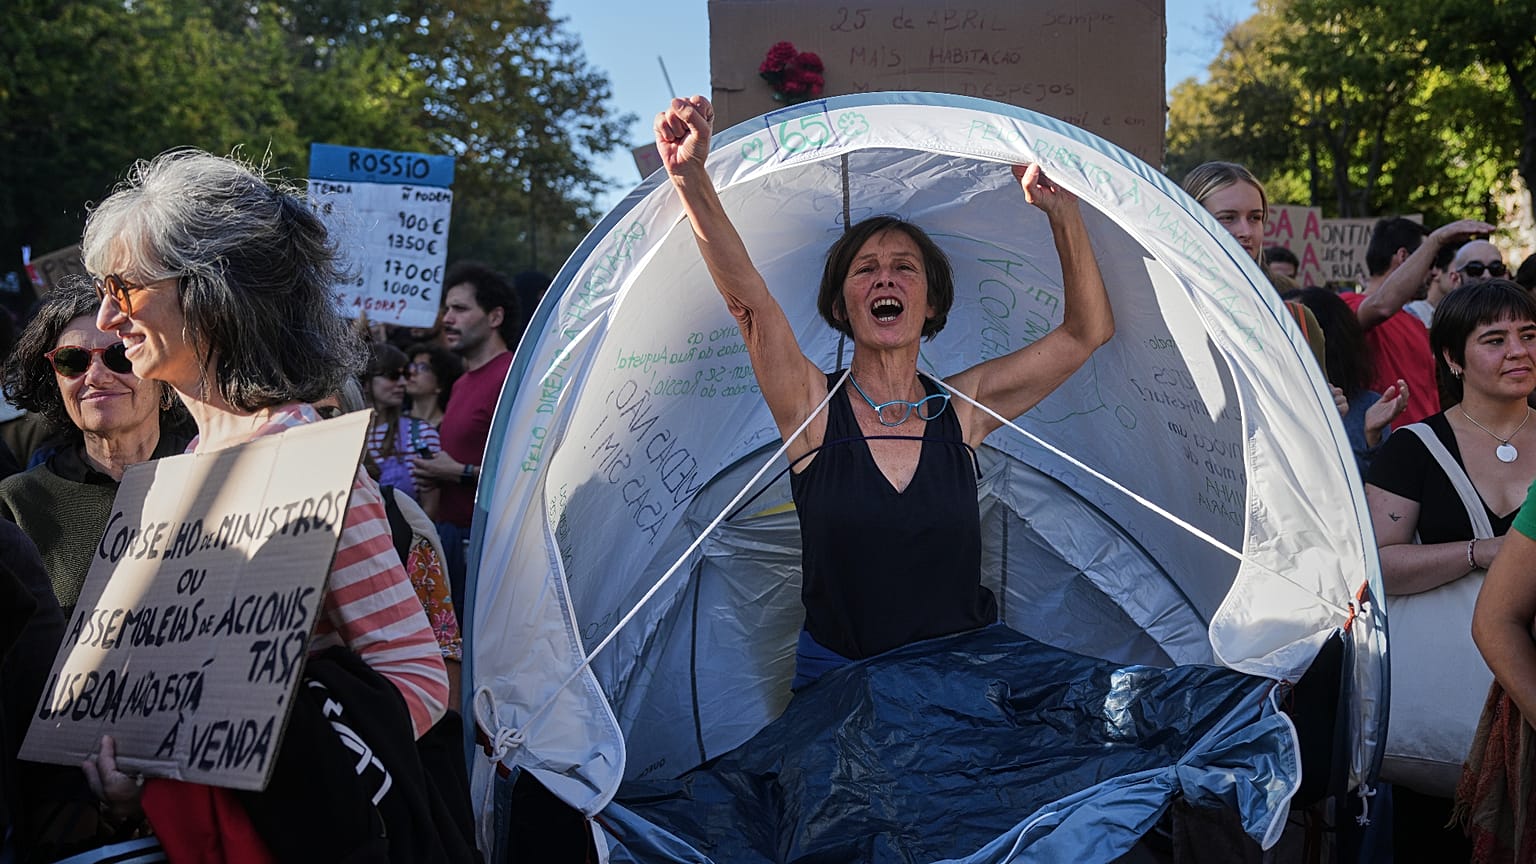
در همین حال، قیمت خانه در اتحادیه اروپا در ده سال منتهی به سهماهه دوم سال ۲۰۲۶، ۶۲ درصد افزایش یافت. در واکنش به بحران مسکن در سراسر این بلوک، کمیسیون اروپا طرح «مسکن مقرونبهصرفه اروپایی» در دسامبر ۲۰۲۵ را ارائه کرد.
نسبت قیمت مسکن به درآمد چیست؟
شاخص نسبت قیمت مسکن به درآمد، تغییرات قیمت خانه را با تغییرات درآمد قابلتصرف هر عضو خانوار مقایسه میکند. افزایش این نسبت یعنی خانهها نسبت به درآمدها گرانتر شدهاند. کاهش آن یعنی مسکن نسبت به درآمدها ارزانتر شده است.
عدد هر کشور نشان میدهد نسبت آن در طول زمان تا چه حد جابهجا شده است. هزینه وام مسکن نیز بر قدرت خرید متقاضیان تاثیر میگذارد.
پرتغال بیشترین افزایش را ثبت میکند
میان سالهای ۲۰۱۵ تا ۲۰۲۵، پرتغال با افزایش ۶۰.۸ درصدی، بزرگترین رشد نسبت قیمت مسکن به درآمد را در اتحادیه اروپا ثبت کرد. هلند با ۳۴.۳ درصد در رتبه بعدی قرار گرفت.
مایک لانگن، اقتصاددان ارشد حوزه مسکن در بانک ایبیان آمرو (ABN AMRO)، به یورونیوز بیزنس گفت: «این کشور شاهد رونق گردشگری بود و برنامه ویزای طلایی آن سرمایهگذاران خارجی را جذب کرد، بنابراین قیمت مسکن تا حدی به دلیل ورود سرمایه خارجی افزایش یافت.»
او گفت که کمبود مسکن و تقاضای سرمایهگذاران، مهمترین عوامل افزایش این نسبت در هلند بودند.
این نسبت همچنین در مجارستان با ۲۶.۵ درصد، در چکیا با ۲۵.۸ درصد، در اسپانیا با ۲۴.۵ درصد و در یونان با ۲۲.۵ درصد، بیش از ۲۰ درصد افزایش یافت.
این ارقام نشان میدهد که در این کشورها خانهها کمتر مقرونبهصرفه شدهاند، زیرا قیمت مسکن سریعتر از درآمدها بالا رفته است.
رونان لیونز، دانشیار اقتصاد در کالج ترینیتی دوبلین (Trinity College Dublin)، گفت کشورهایی که در صدر فهرست قرار دارند، ترکیبی از تقاضای بسیار بالا در شهرهای اصلی و عرضهای دارند که نتوانسته همپای آن رشد کند.
این نسبت همچنین در اسلوونی با ۱۸.۲ درصد، در ایرلند با ۱۴.۴ درصد، در اتریش با ۱۳.۶ درصد، در اسلواکی با ۱۱.۲ درصد، در لوکزامبورگ با ۱۰.۶ درصد و در لیتوانی با ۱۰.۱ درصد، بیش از ۱۰ درصد افزایش پیدا کرد.
رومانی بیشترین کاهش را ثبت میکند؛ در حالی که اجارهنشینها با هزینههای سنگین روبهرو هستند
در سوی دیگر طیف، نسبت رومانی ۴۲.۸ درصد کاهش یافت که بزرگترین افت در اتحادیه اروپا بود. قیمت خانهها در سال ۲۰۲۵ نسبت به درآمد خانوارها بهطور قابلتوجهی پایینتر از سال ۲۰۱۵ بود.
نسبت قیمت مسکن به درآمد همچنین در فنلاند ۲۵.۲ درصد و در بلغارستان ۱۶.۲ درصد کاهش یافت. قبرس با ۱۲ درصد و ایتالیا با ۱۱.۹ درصد نیز کاهش دو رقمی ثبت کردند.
لانگن گفت رشد شدید درآمدها در بلغارستان و رومانی پس از پیوستن به اتحادیه اروپا باعث شد مسکن نسبت به درآمدها ارزانتر شود.
لیونز به فشار بر اجارهنشینها در رومانی اشاره کرد. در سال ۲۰۲۵، ۵۶ درصد از افرادی که اجاره در بازار آزاد پرداخت میکردند، در خانوارهایی زندگی میکردند که بیش از ۴۰ درصد از درآمد قابلتصرف خود را صرف هزینههای مسکن میکردند؛ رقمی که بالاترین سهم در اتحادیه اروپا بود.
در میان چهار اقتصاد بزرگ اتحادیه اروپا، این نسبت در فرانسه کمتر از ۶ درصد و در ایتالیا ۱۱.۹ درصد کاهش یافت، در حالی که در آلمان ۱.۶ درصد افزایش پیدا کرد. اسپانیا با ۲۴.۵ درصد، بیشترین افزایش را در میان این چهار کشور ثبت کرد.
مقایسه بلندمدت
یورواستات همچنین نسبت هر کشور در سال ۲۰۲۵ را با میانگین خود آن کشور در دوره ۲۰۰۰ تا ۲۰۲۵ مقایسه میکند و در مواردی که دادههای سال ۲۰۰۰ موجود نیست، از نخستین سال دارای داده استفاده میکند. در سطح کل اتحادیه اروپا، این نسبت تنها ۰.۰۳ درصد بالاتر از میانگین بلندمدت خود بود.
پرتغال و رومانی بار دیگر در دو سر این طیف قرار داشتند. نسبت پرتغال ۳۷ درصد بالاتر از میانگین بلندمدت خود بود؛ در حالی که از سال ۲۰۱۵، ۶۰.۸ درصد افزایش یافته است. نسبت رومانی ۵۳ درصد پایینتر از میانگین بلندمدت خود بود؛ در حالی که از سال ۲۰۱۵، ۴۲.۸ درصد کاهش نشان میدهد.
این دو شاخص در برخی کشورها تصویرهای متفاوتی ارائه میکنند. برای نمونه، نسبت ایرلند ۱۴.۴ درصد بالاتر از سطح سال ۲۰۱۵ بود، اما ۱.۷ درصد پایینتر از میانگین بلندمدت خود قرار داشت. به گفته لیونز، بخشی از دلیل این موضوع آن است که میانگین بلندمدت، حباب مسکن سالهای میانی دهه ۲۰۰۰ را هم در بر میگیرد.
لیتوانی الگوی مشابهی دارد؛ نسبت این کشور ۱۰.۱ درصد بالاتر از سطح سال ۲۰۱۵ و در عین حال ۵.۷ درصد پایینتر از میانگین بلندمدت خود است.
هلند و مجارستان هر دو میان سالهای ۲۰۱۵ تا ۲۰۲۵ افزایش دو رقمی ثبت کردند. در سال ۲۰۲۵، نسبت آنها به ترتیب ۱۲ درصد و ۵.۳ درصد بالاتر از میانگینهای بلندمدتشان بود. نسبت بلغارستان ۳۶ درصد پایینتر از میانگین بلندمدت و ۱۶.۲ درصد پایینتر از سطح سال ۲۰۱۵ قرار داشت.
آیا سال شروع دوره اهمیت دارد؟
لانگن گفت: «دوره مرجع، یعنی سال ۲۰۱۵، یکی از پایینترین سطوح تاریخی نسبت قیمت به درآمد را نشان میداد. این یعنی ما در حال مقایسه با یکی از ارزانترین دورهها در ۲۰ سال گذشته هستیم.» او افزود که اگر سال ۲۰۰۵ نقطه شروع در نظر گرفته شود، افزایش بسیار کوچکتر خواهد بود.
لانگن همچنین تاکید کرد که هزینه وام مسکن اهمیت دارد، زیرا افراد کمی خانه را نقد میخرند. نرخ سپردهگذاری بانک مرکزی اروپا اکنون ۲.۵ درصد است، در حالی که در پایان سال ۲۰۱۵ منفی ۰.۳ درصد بود.
لیونز گفت: «هر دو شاخص درباره تغییر هستند؛ تغییر از سال ۲۰۱۵ یا فاصله نسبت به میانگین ۲۵ ساله. هیچکدام به ما نمیگوید وضعیت مقرونبهصرفه بودن مسکن امروز چگونه است.» او تاکید کرد که کاهش این نسبت لزوما به معنای مقرونبهصرفه شدن یک بازار نیست.
لیونز به نکته دیگری نیز اشاره کرد. او گفت: «کشورهایی که در آمارهای یورواستات ظاهرا وضعیتشان "بهبود" یافته، همیشه وضعیت خوبی ندارند.» او یادآور شد که مستاجران در فنلاند، جایی که این نسبت یکچهارم کاهش یافته است، حدود ۳۲ درصد از درآمد خود را صرف اجاره میکنند؛ بالاترین سهم در اتحادیه اروپا بر اساس نظرسنجی یورواستات درباره درآمد و شرایط زندگی.