


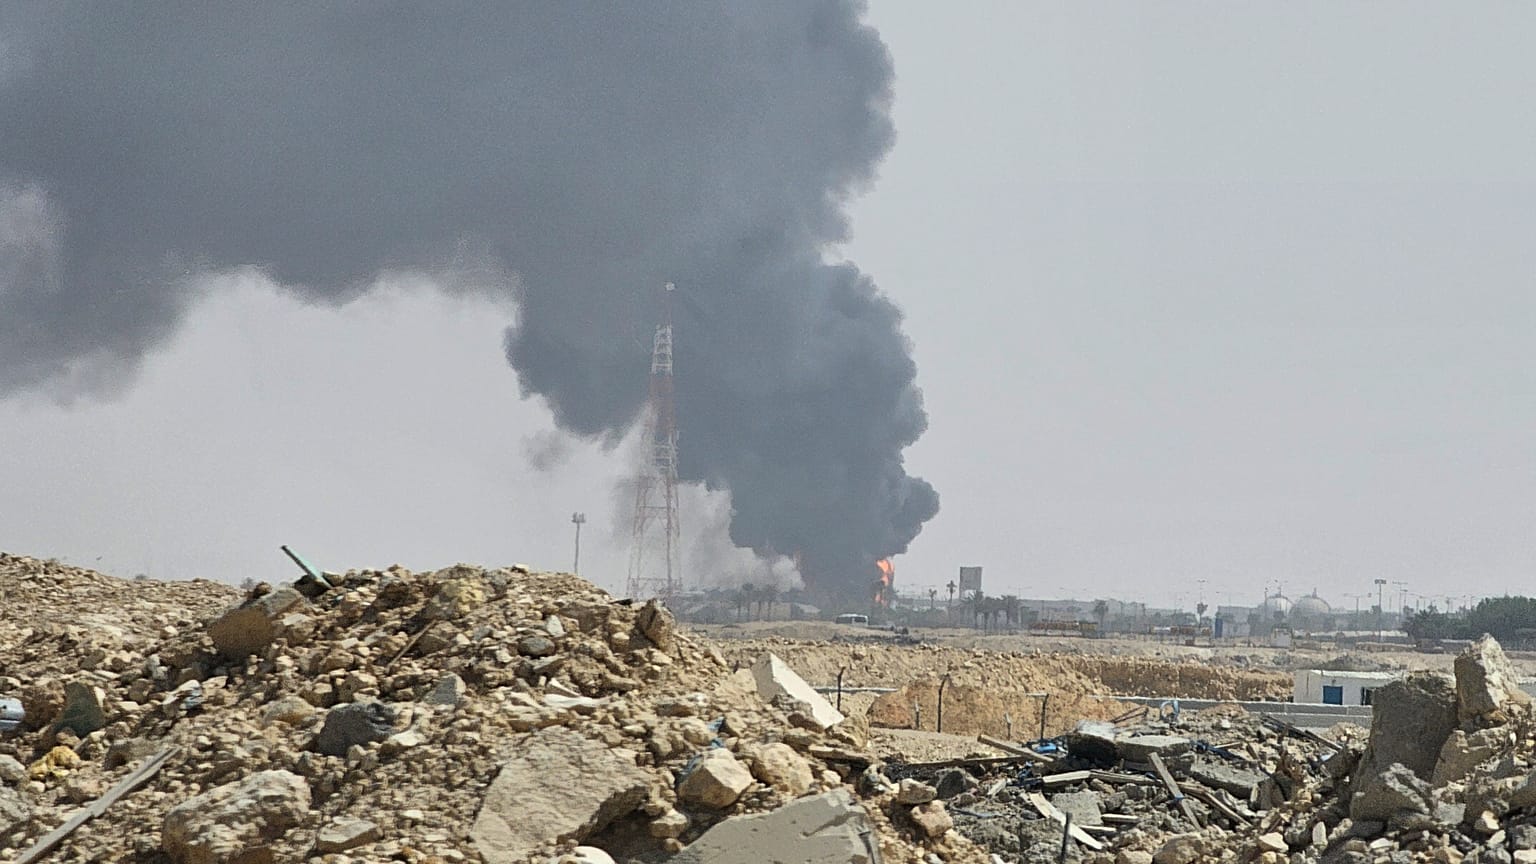


بهای نفت برنت در اوج پنجماهه باقی ماند، زیرا جنگ با ایران و ابهام درباره زمان بازگشت عرضه انرژی به حالت عادی قیمت نفت را بالا نگه داشته است.
بهای نفت خام صبح سهشنبه همچنان در نزدیکی بالاترین سطح پنج ماه اخیر معامله شد؛ در حالی که معاملهگران با وجود جریان نسبتا قوی نفت خام از خلیج فارس، در حال سنجش خطر حملات احتمالی بیشتر ایران در تنگه هرمز بودند.
 آگهی
آگهی
قراردادهای آتی نفت برنت، معیار بینالمللی، پیش از بازگشایی بازارهای اروپا حدود هر بشکه ۱۱۰ دلار معامله شد و نفت خام شاخص آمریکا، وست تگزاس اینترمدیت (WTI)، برای تحویل ماه آینده بالای هر بشکه ۱۰۴ دلار بود.
استراتژیستهای کالایی آیانجی میگویند: «این که قیمتها با وجود جریانهای قوی همچنان بالا است، نشان میدهد بازار با توجه به نوسان شدید اوضاع، صرف ریسک قابل توجهی را در قیمتها لحاظ کرده است.» فعلا نشانهای دیده نمیشود که این صرف ریسک رو به کاهش باشد.
آنها افزودند که نرخهای بیسابقه کرایه نفتکشها هزینهها را بیشتر کرده است. آمریکا در حال بررسی اجازه فروش نفتکشهای تحت تحریم است تا آنها بتوانند به بازار قانونی برگردند، ظرفیت حمل افزایش یابد و هزینه تحویل نفت کاهش پیدا کند. با این حال تأکید کردند هنوز روشن نیست این اقدام چه میزان ظرفیت اضافه خواهد کرد یا تا چه حد میتواند به سرعت فشار بر قیمتها را کم کند.
کریس رایت وزیر انرژی آمریکا به فاکس نیوز گفت جریان نفت خام از خلیج اکنون به حدود ۸۰ درصد سطح پیش از جنگ رسیده است؛ با این حال عرضه فرآوردههای پالایششده با محدودیتهای بیشتری روبهرو است.
همزمان، قیمت نقدی الانجی در آسیا دوشنبه به ۳۰٫۴ دلار به ازای هر میلیون واحد حرارتی بریتانیا رسید که بالاترین سطح از دسامبر ۲۰۲۲ است؛ بلومبرگ با استناد به معاملهگران این خبر را گزارش کرد. این در حالی است که اداره عملیات تجارت دریایی بریتانیا اعلام کرد یک نفتکش گاز طبیعی مایع شنبه در نزدیکی سواحل یمن از سوی یک قایق کوچک زیر آتش قرار گرفته است؛ رخدادی که نگرانیها درباره امنیت محمولههای انرژی در منطقه را بیشتر کرده است.
قیمت گاز اروپا نیز نزدیک به بالاترین سطوح چند سال اخیر معامله میشد. قراردادهای آتی گاز طبیعی در هاب هلندی تیتیاف برای تحویل ماه آینده صبح سهشنبه کمی زیر ۸۸ یورو به ازای هر مگاواتساعت بود و طبق دادههای بورس آیسیای از سطح بالای ۸۹ یورو درست پیش از ساعت ۶ صبح اندکی پایینتر آمده بود.
بازارهای سهام در مدار منفی
بورسهای اروپایی سهشنبه با افتهای جزئی آغاز به کار کردند؛ پس از آن که دوشنبه تحت فشار بودند و سهام و اوراق قرضه فرانسه پیشتاز کاهشها شدند. اعتراضها در فرانسه بر احساس بازار سنگینی کرد و دوباره بر وضعیت مالی غیرقابل دوام دومین اقتصاد بزرگ اروپا نور انداخت.
در لندن، شاخص فوتسی ۱۰۰ در ابتدای معاملات ۰٫۲ درصد پایین آمد؛ همان میزان افت در پاریس برای شاخص کک ۴۰ ثبت شد، در حالی که داکس فرانکفورت بیش از ۰٫۴ درصد ریزش کرد.
در بریتانیا، روحیه سرمایهگذاران اندکی با گزارشهایی تقویت شد مبنی بر این که جان هیلی وزیر دارایی قصد ندارد در بودجه هفته آینده نرخ مالیات بر عایدی سرمایه را افزایش دهد. نرخ این مالیات در حال حاضر برای پرداختکنندگان در نرخ پایه ۱۸ درصد و برای افراد با نرخ بالاتر ۲۴ درصد است؛ در حالی که نرخهای مالیات بر درآمد بین ۲۰ تا ۴۵ درصد قرار دارد.
علاوه بر این، بازار کار بریتانیا مقاومتر از حد انتظار ظاهر شد. نرخ بیکاری در سه ماه منتهی به اوت از ۴٫۹ به ۴٫۷ درصد کاهش یافت. تعداد کارکنان مشمول مالیات در بریتانیا ۱۳ هزار نفر افزایش پیدا کرد که بزرگترین رشد در یک سال گذشته است. این آمار قوی میتواند به بانک انگلستان فرصت بیشتری بدهد تا در نبرد با تورم، نرخ بهره کلیدی خود را ثابت نگه دارد.
در آسیا، شرکتهای فناوری پیشتاز افتهای سنگین بودند؛ چرا که سرمایهگذاران در آستانه انتشار گزارشهای مهم سود و در بحبوحه نگرانیهای فزاینده درباره تب سرمایهگذاری در هوش مصنوعی، رشد والاستریت را نادیده گرفتند.
شاخص نیکِی ۲۲۵ در توکیو ۱٫۳ درصد افت کرد؛ چون کیوکسیا نزدیک به ۲ درصد عقب نشست و شرکت سرمایهگذاری فناوری سافتبنک بیش از ۵ درصد سقوط کرد. شاخص ترکیبی شانگهای زیانها را جبران کرد و در نهایت ۰٫۱ درصد بالاتر بسته شد. در هنگکنگ، شاخص معیار ۱٫۱ درصد پایین آمد، در حالی که شاخص کاسپی کره جنوبی تا زمان بازگشایی بازارهای اروپا بیش از ۳٫۷ درصد ریزش داشت.
شرکت کرهای زیرساخت هوش مصنوعی الیس در نخستین روز معامله خود در بازار کاسداک تا ۳۳ درصد سقوط کرد؛ در میانه نگرانیها درباره هزینههای استقراض، رقابت و بازده بلندمدت هزینهکرد برای هوش مصنوعی.
شرکت تایوانی تیاِساِمسی نیز در محدوده منفی بود، هرچند شاخص تایاکس کشور اندکی افزایش یافت.
در سیدنی، سنگاپور، ولینگتون و مانیل نیز شاخصها با افت همراه شدند.
این موج فروش در حالی رخ داد که والاستریت روزی مثبت را پشت سر گذاشت؛ جایی که شاخص نزدک تحت تأثیر رشد سهام آمازون، مایکروسافت و انویدیا به طور محسوسی اوج گرفت.
اکنون تمرکز بازار بر نتایج مالی شرکتهاست و قرار است اسپیسایکس، متا و تسلا در طول این هفته گزارشهای خود را منتشر کنند.
از زمانی که بازارها در ژوئن به رکوردهای تاریخی رسیدند، سرمایهگذاران بیش از پیش این پرسش را مطرح میکنند که آیا ارزشگذاریهای بالای شرکتهای فناوری توجیهپذیر است یا نه و این که هزینههای هنگفت آنها برای هوش مصنوعی چه زمانی، و آیا اصلا، به بازدهی منجر خواهد شد.
افزایش نرخهای بهره همچنین نگرانیها درباره شرکتهای شدیدا بدهکار را بیشتر کرده است؛ زیرا هزینههای بالاتر استقراض بر تراز مالی آنها فشار میآورد.
در بازار اوراق قرضه، بازده اوراق ۱۰ ساله دولتی آمریکا، آلمان و فرانسه اندکی پایین آمد؛ بازده آمریکا حوالی ۵٫۱۲۳ درصد، فرانسه ۴٫۹۰۳ درصد و آلمان حدود ۳٫۴۳۹ درصد درست پس از بازگشایی بازارهای اروپا بود.
در بازار ارز، دلار آمریکا کمی از ۱۵۸٫۴۶ ین ژاپن به ۱۵۸٫۴۵ ین عقب نشست. یورو در سطح ۱٫۱۲۲۵ دلار معامله شد که تغییر چندانی نسبت به ۱٫۱۲۲۷ دلار نداشت.
بهای طلا هنگام گشایش بازارهای سهام اروپا اندکی پایینتر بود و هر اونس آن حوالی ۴۱۵۲٫۸۰ دلار معامله میشد.